¿Qué es una tarjeta de crédito y cómo funciona?



Puntos clave
- Una tarjeta de crédito es un medio de pago con una línea de crédito preaprobada por un emisor: gastas dinero prestado que debes devolver. La de débito, en cambio, descuenta el dinero directamente de tu cuenta.
- Sirve para pagar compras y servicios sin efectivo, financiar un gasto durante el ciclo y, si la usas con disciplina, construir historial crediticio.
- Según la Condusef, el periodo de compras suele ser de 30 días y tienes 20 días naturales después de la fecha de corte para pagar; si pagas el total antes de la fecha límite, no generas intereses.
- Si solo pagas el mínimo, el resto del saldo sigue generando intereses o comisiones; el CAT reúne tasa, comisiones y anualidad y es el dato más útil para comparar tarjetas antes de contratar.
- En México hay tarjetas de crédito clásicas, garantizadas (con depósito), digitales, sin anualidad y con cashback o recompensas.
- NOVACARD opera con comisiones fijas por día en lugar de una tasa de interés anual; con el Plan UNO, si liquidas el total antes de la fecha límite el costo es $0. La solicitud se hace en línea con INE y selfie en menos de 5 minutos.
¿Te ha pasado que quieres comprar algo o necesitas pagar, pero no tienes el dinero disponible en ese momento? Aplazar ese gasto puede costarte más de lo que crees si no entiendes cómo funciona el producto que usas para hacerlo.
Conoce qué es una tarjeta de crédito, para qué sirve, cómo funciona su ciclo de pago, qué tipos existen en México y qué debes revisar antes de elegir una.
¿Qué es una tarjeta de crédito y para qué sirve?
Una tarjeta de crédito es un medio de pago que te permite gastar dinero prestado por un emisor, ya sea un banco, una institución financiera o una empresa de crédito al consumo, con el compromiso de devolverlo en un plazo establecido.
A diferencia de la tarjeta de débito, que descuenta el monto directamente de tu cuenta, la tarjeta de crédito opera con una línea de crédito preaprobada. Puedes usarla aunque no tengas fondos disponibles en ese momento.
Sirve para pagar compras y servicios sin llevar efectivo, financiar un gasto durante el ciclo y, si la usas con disciplina, construir historial crediticio. La Condusef la describe como un crédito revolvente que también funciona como forma de pago.
El emisor define un límite de crédito según tu perfil financiero: ingresos, historial crediticio y comportamiento de pago. Ese límite se renueva cada vez que liquidas tu deuda.
¿Qué tipos de tarjeta de crédito existen?
El mercado mexicano ofrece distintos tipos de tarjeta de crédito. Conocerlos te ayuda a elegir la que corresponde a tu situación actual.
Tarjeta clásica o estándar
Es el producto de entrada de la mayoría de los emisores. Tiene límites de crédito moderados, tasa de interés estándar y beneficios básicos. Es adecuada para quienes están construyendo historial o tienen un nivel de gasto moderado.
Tarjeta de crédito garantizada
Una tarjeta de crédito garantizada requiere un depósito en garantía para obtenerla. Ese depósito cubre al emisor en caso de impago. Es la opción más común para personas sin historial crediticio o con historial dañado. El depósito suele ser reembolsable si cumples con los requisitos de uso.
Tarjeta digital
Una tarjeta digital, también llamada virtual, funciona igual que una tarjeta física, pero solo existe en formato digital. En algunos emisores se genera de forma inmediata dentro de una app y sirve para compras en línea o pagos con wallet.
Tarjeta sin anualidad
No cobra cuota anual por el uso de la tarjeta. Algunas no cobran anualidad de forma permanente; otras la condicionan al monto de consumo mensual. Si quieres comparar opciones, revisa las tarjetas de crédito sin anualidad disponibles en México.
Tarjeta con cashback o recompensas
Devuelve un porcentaje de tus compras en efectivo o puntos canjeables. El porcentaje varía por categoría de gasto y por emisor. Son útiles si pagas el saldo completo cada período.
¿Cuál es el ciclo de pago de una tarjeta de crédito?
Una tarjeta de crédito funciona por ciclos: tus compras se acumulan en un periodo de uso, en la fecha de corte se emite el estado de cuenta y después tienes hasta la fecha límite para pagar. Más en fecha de corte y fecha de pago.
Según la Condusef, el periodo de uso suele ser de 30 días y tienes 20 días naturales tras el corte para pagar. El pago para no generar intereses es el pago total del saldo antes de la fecha límite.
Si quieres ver el ciclo completo, los tipos de pago y cómo leer tu estado de cuenta, revisa cómo funcionan las tarjetas de crédito en México.
Elementos que definen el costo de tu tarjeta:
- Tasa de interés: se aplica sobre el saldo que no liquidas al cierre del ciclo. Varía por emisor, así que compárala junto con el CAT.
- Pago mínimo: monto mínimo que el emisor exige para no reportarte en mora. Pagarlo no elimina los intereses sobre el resto del saldo.
- Anualidad: cuota anual por tenencia de la tarjeta. Algunos emisores no la cobran.
- Costo Anual Total (CAT): indicador que concentra todos los costos asociados al crédito: tasa de interés, comisiones y seguros. Revisa el CAT de tu tarjeta de crédito antes de contratarla, es el dato más útil para comparar productos.
¿Qué tener en cuenta para elegir una tarjeta de crédito?
Antes de solicitar una tarjeta, revisa estos factores para asegurarte de que se ajusta a tu forma de gastar y pagar.
Cuotas y pago mínimo
El pago mínimo de una tarjeta de crédito es el mínimo que el emisor acepta para no reportarte. Pagarlo cada mes no elimina la deuda, solo la mantiene activa. Si tu objetivo es no pagar intereses, debes liquidar el total dentro del período de gracia.
Intereses y modelo de cobro
No todos los emisores cobran intereses tradicionales. Algunos operan con comisiones fijas diarias en lugar de tasa porcentual. Antes de contratar, calcula cuánto te costaría no pagar el total en un ciclo típico según tu gasto habitual.
Límite de crédito
El emisor define el límite según tu perfil. Un límite muy alto puede ser un riesgo si no tienes disciplina de pago; uno muy bajo puede limitar tus compras cotidianas. Evalúa cuál corresponde a tu nivel real de gasto mensual.
Saldo disponible
Es el monto que puedes usar en este momento. Se reduce con cada compra y se recupera cuando pagas tu deuda.
Comisiones adicionales
Revisa los cobros por retiro de efectivo, transferencias, reposición de tarjeta y operaciones en el extranjero. Estos cargos varían mucho entre emisores y pueden impactar el costo real de tu tarjeta.
Fecha de facturación
También llamada fecha de corte. Define qué compras entran en el ciclo actual y cuáles pasan al siguiente. Compras realizadas un día después del corte aparecen en el siguiente estado de cuenta, lo que puede darte hasta dos ciclos de financiamiento.
Beneficios asociados
Cashback, puntos, seguros de viaje, seguro antifraude. Evalúa si realmente usas esos beneficios antes de elegir una tarjeta más cara por ellos.
¿Cuáles son los beneficios de una tarjeta de crédito?
Cuando se usan con disciplina, las tarjetas de crédito son una herramienta útil para la gestión de las finanzas personales.
Construcción de historial crediticio
Cada pago que realizas queda registrado en el Buró de Crédito. Un historial crediticio positivo te abre el acceso a mejores productos financieros: créditos hipotecarios, préstamos personales y tarjetas con mayor límite.
Financiamiento a corto plazo sin costo
Si pagas el total dentro del período de gracia, usas dinero prestado sin pagar nada por ello. Es la forma más eficiente de aprovechar una tarjeta de crédito, y por eso conviene saber cuándo pagar la tarjeta de crédito.
Recompensas por compras cotidianas
Algunas tarjetas devuelven un porcentaje de tus compras en forma de cashback o puntos. Si gastas de todas formas en supermercado, gasolina o servicios, esas recompensas representan un beneficio real sin costo adicional.
Seguridad en pagos
Las tarjetas de crédito incluyen mecanismos de protección contra fraude: código CVV, autenticación en compras en línea y la posibilidad de solicitar una aclaración a tu emisor si no reconoces un cargo.
Practicidad en pagos digitales y presenciales
Puedes pagar en tiendas físicas, en línea o con wallets digitales (Apple Pay, Google Pay, entre otros). La tarjeta de crédito también funciona como método de garantía en reservas de hotel, renta de autos y compras internacionales.
Acceso a emergencias
Contar con una línea de crédito disponible te da margen para imprevistos: una reparación urgente, un gasto médico o un viaje no planeado. Es importante no depender de este uso de forma habitual, pero tenerlo disponible puede marcar la diferencia en el momento adecuado.
¿Cómo solicitar una tarjeta de crédito en México?
El proceso varía según el emisor, pero en términos generales necesitas cumplir ciertos requisitos para una tarjeta de crédito: ser mayor de edad, tener identificación oficial vigente y, en la mayoría de los casos, comprobante de ingresos.
Algunos emisores digitales han simplificado este proceso y no solicitan comprobante de ingresos. La solicitud se hace desde una app, la aprobación puede tomar minutos y la tarjeta digital queda disponible de inmediato.
En caso de no pagar tu tarjeta, las consecuencias pueden ir desde cargos por mora hasta reportes negativos en Buró de Crédito. Conoce qué pasa si no pagas tu tarjeta de crédito para entender el impacto real antes de que ocurra.
¿Cómo se diferencia NOVACARD de una tarjeta tradicional?
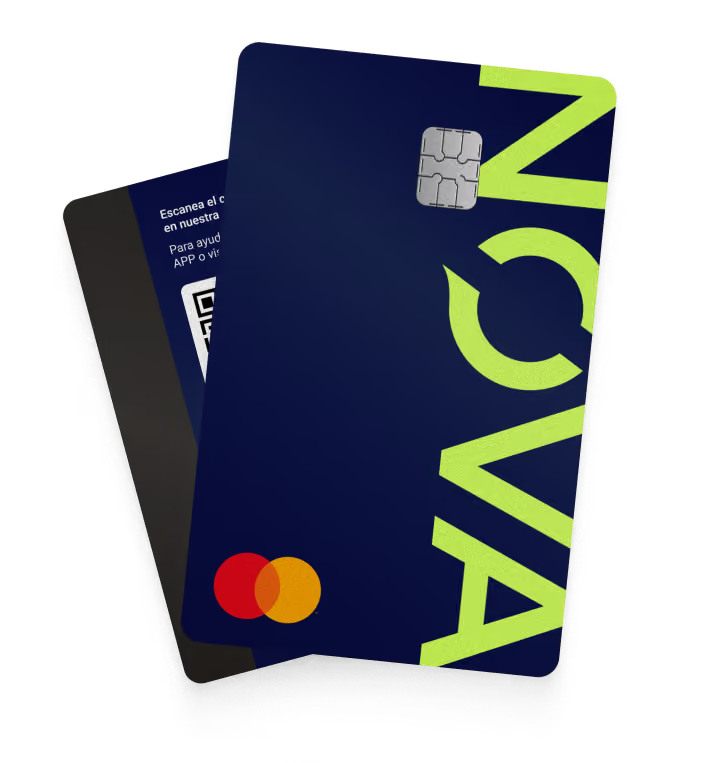
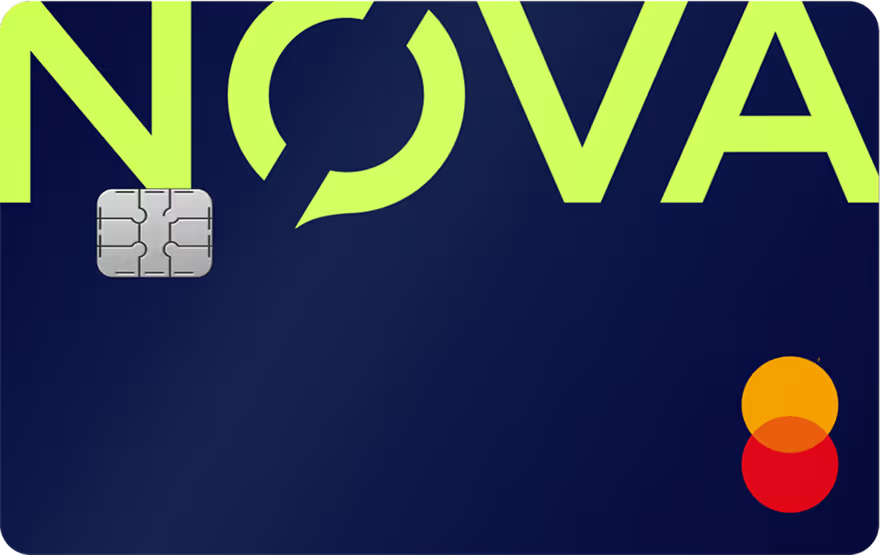
La tarjeta de crédito NOVACARD se diferencia de una tarjeta tradicional por su modelo de cobro: en lugar de una tasa de interés anual, opera con comisiones fijas por día.
Con el Plan UNO, si liquidas el total antes de la fecha límite tu costo es $0. Si no lo haces, se aplica una comisión de $29 + IVA por día por disposición de línea. La comisión por pago tardío, de $29 + IVA por día, se cobra por separado. El pago mínimo es de $599 pesos por periodo.
La solicitud es 100% digital, se hace en menos de 5 minutos con INE y selfie, y la tarjeta digital está disponible al instante cuando se otorga tu línea de crédito, según tu perfil.
Solicita tu tarjeta en minutos.
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Cuál es la diferencia entre una tarjeta de crédito y una de débito?
La tarjeta de débito descuenta el dinero directamente de tu cuenta bancaria en el momento del pago. La tarjeta de crédito usa dinero prestado por el emisor que debes devolver en un plazo establecido. Con la de crédito puedes gastar aunque no tengas saldo disponible en ese momento. Si pagas el total a tiempo, no pagas ningún costo adicional por ese financiamiento.
¿Qué pasa si solo pago el mínimo de mi tarjeta de crédito?
Si pagas el mínimo, evitas un reporte de mora inmediato, pero el resto de tu saldo sigue generando intereses o comisiones, dependiendo de tu emisor. Con el tiempo, pagar solo el mínimo incrementa la deuda total porque los cargos se acumulan sobre el saldo pendiente. Lo más conveniente siempre es pagar el total antes de que venza el período de gracia.
¿Una tarjeta de crédito garantizada es para personas con mal historial?
No exclusivamente. La tarjeta garantizada está pensada para quien no tiene historial crediticio suficiente para acceder a una tarjeta convencional, ya sea porque es su primera tarjeta o porque tuvo problemas de pago en el pasado. El depósito en garantía cubre al emisor y permite que te aprueben una línea de crédito. Suele ser reembolsable si cumples los requisitos de uso.
¿Puedo usar mi tarjeta de crédito para retirar efectivo?
Sí, la mayoría de las tarjetas de crédito permiten retiros en cajeros automáticos. Sin embargo, casi siempre tienen un costo adicional: una comisión por el retiro y, en muchos casos, el saldo retirado empieza a generar intereses desde el día del retiro, sin período de gracia. Es una opción disponible, pero conviene reservarla para situaciones donde no hay otra alternativa de pago.
¿Cuántas tarjetas de crédito puedo tener al mismo tiempo?
No hay un límite legal establecido. Puedes tener varias tarjetas de distintos emisores al mismo tiempo. Lo relevante es que cada una representa una línea de crédito activa que el Buró de Crédito registra. Tener varias con buen comportamiento de pago puede fortalecer tu historial; tenerlas con saldos altos y solo pagos mínimos puede afectarlo negativamente y reducir tu capacidad de crédito futura.