¿Para qué sirven los puntos de las tarjetas de crédito?



Puntos clave
- Los puntos son unidades de recompensa que el emisor registra por compras elegibles y se convierten en valor al canjearlos; no son dinero.
- Sirven para abonar al estado de cuenta, pagar en comercios afiliados, canjear catálogo o viajes, según las reglas de cada programa.
- Su valor varía según el canje, y la cuota anual o los intereses pueden superar lo que ganas con ellos.
- El cashback devuelve dinero directo por cada compra y es más fácil de calcular que los puntos.
Acumulas puntos con cada compra, pero a la hora de canjearlos no sabes cuánto valen ni si te conviene más recibir dinero de vuelta. Esa duda hace que muchos puntos se queden sin usar o se pierdan. Aquí entenderás para qué sirven los puntos de las tarjetas de crédito, cómo se calculan y en qué se diferencian del cashback.
¿Qué son los puntos de una tarjeta de crédito?
Los puntos de una tarjeta de crédito son unidades de recompensa que el emisor registra cada vez que haces una compra elegible. No son dinero: se convierten en valor cuando los canjeas. Forman parte de un programa de recompensas que cada institución diseña con sus propias reglas.
Los emisores de tarjetas pueden administrar los puntos por su cuenta o mediante un programa de lealtad aliado. Por eso dos tarjetas que dan puntos pueden tener reglas muy distintas de acumulación, vigencia y canje. Antes de decidir, conviene leer los términos de cada programa.
Estos son los datos que debes revisar en cualquier programa:
- Cuántos puntos recibes por cada monto que gastas.
- Qué compras o categorías acumulan más o no acumulan.
- En qué se pueden canjear y cuánto vale cada punto en cada opción.
- Cuánto tiempo duran antes de vencer.
¿Para qué sirven los puntos de tu tarjeta?
Los puntos sirven para convertir tus compras en descuentos, pagos o beneficios, según las opciones de canje que ofrezca tu programa. No todas las opciones valen lo mismo, por eso conviene conocerlas antes de gastar.
Los usos más comunes son:
- Abonar al estado de cuenta: reduces lo que debes con el valor de tus puntos.
- Pagar en comercios afiliados: indicas en caja que quieres pagar con puntos y se descuenta el valor correspondiente.
- Canjear productos de catálogo: eliges artículos o servicios que el emisor ofrece a cambio de puntos.
- Viajes o millas: usas los puntos para boletos, hospedaje o programas de aerolíneas.
- Efectivo o transferencia: algunos programas permiten convertir puntos en saldo, con sus propias condiciones.
- Descuentos y promociones temporales: ciertos comercios ofrecen que tus puntos valgan más durante un periodo limitado.
El valor de cada punto cambia según el tipo de canje, así que antes de acumular por acumular conviene entender cómo funciona una tarjeta de crédito en general.
¿Cómo se acumulan los puntos y cuánto valen?
Los puntos se acumulan multiplicando tu gasto por la tasa de acumulación de puntos del programa, y su valor se calcula dividiendo lo que obtienes en el canje entre los puntos que usas. Con esa fórmula puedes comparar cualquier programa.
Algunos emisores dan puntos extra en categorías específicas y otros excluyen ciertas compras. Por ejemplo, BBVA indica que el porcentaje de puntos cambia según la tarjeta y que las compras a meses sin intereses no acumulan Puntos BBVA, salvo en promociones temporales.
Este ejemplo, con cifras ilustrativas, muestra cómo se calcula:
Las compras con tarjetas adicionales también pueden acumular puntos: en BBVA, por ejemplo, así ocurre según sus términos. Verifica este tipo de reglas en los términos de tu emisor.
Revisa tu saldo en puntos después de cada fecha de corte, cuando se genera el estado de cuenta de la tarjeta. En BBVA, ese estado de cuenta muestra cada mes el detalle de tus puntos, con saldo anterior, puntos ganados, utilizados y vencidos.
¿Qué desventajas tienen los programas de puntos?
Las principales desventajas de los programas de puntos son que su valor varía según el canje, que pueden empujarte a gastar de más y que otros costos de la tarjeta pueden superar lo que ganas. Conocerlas te ayuda a decidir con claridad.
- Valor variable: el mismo número de puntos puede valer distinto según el comercio, la promoción o el tipo de canje, como señalan los términos de BBVA.
- Gasto de más: acumular puntos no justifica comprar cosas que no necesitas.
- Cuota anual: algunas tarjetas con programa de recompensas cobran una anualidad que puede superar el valor de los puntos que obtienes en el año.
- Condiciones de canje: algunos programas piden un mínimo de puntos o dejan de acumular y de permitir el canje si la tarjeta está en situación de impago, como indica BBVA en su programa.
Pagar intereses también puede borrar el beneficio. Si el costo de financiar tu saldo es mayor que el valor de tus puntos, sales perdiendo, por eso importa entender la tasa de interés de tu tarjeta.
Usar buena parte de tu línea de crédito solo para sumar puntos también eleva tu saldo y el riesgo de no poder pagarlo completo a tiempo.
Para evitarlo, liquida el total antes de que termine el periodo de gracia y cuida que tu historial crediticio no se afecte por pagos atrasados.
¿Qué diferencia hay entre puntos y cashback?
La diferencia principal es que los puntos se convierten en valor cuando los canjeas, mientras que el cashback devuelve dinero directamente por cada compra. El primero depende de reglas de canje y el segundo es más fácil de calcular.
El cashback es un porcentaje de tu compra que regresa a ti, como ocurre en las tarjetas con cashback que hoy ofrecen distintos emisores.
Como en cualquier recompensa, cada opción tiene sus ventajas y desventajas de una tarjeta de crédito, así que lo importante es que se ajuste a tu forma de gastar.
¿Cómo elegir entre puntos y cashback según tu gasto?
Elige según cómo gastas: los puntos suelen convenir si viajas seguido o canjeas en comercios donde cada punto vale más, y el cashback suele convenir si prefieres una recompensa simple y fácil de calcular. Estos criterios te ayudan a decidir.
- Frecuencia de viaje: si viajas poco, los puntos de aerolíneas rara vez se aprovechan.
- Forma de pago: si no pagas el total, los intereses pueden superar la recompensa.
- Nivel de gasto mensual: a menor gasto, menor diferencia entre una opción y otra.
- Simplicidad: si no quieres comparar catálogos, el cashback es más directo.
Revisa también los tipos de tarjeta de crédito, porque cada una trae beneficios distintos y no todas ofrecen el mismo programa de recompensas.
Sea cual sea tu elección, usa la tarjeta con responsabilidad y compara opciones con calma. Una recompensa solo suma cuando no te lleva a gastar de más.
Antes de decidir, confirma estos puntos:
- Que puedas pagar el total en cada periodo.
- Que la cuota anual, si existe, no supere lo que recibes de recompensa.
- Que entiendas cómo se calcula y cuándo se abona tu recompensa.
Si quieres ver más alternativas, consulta las mejores tarjetas de crédito en México y compara sus beneficios.
El valor real de cualquier recompensa depende de tus hábitos de pago y de las condiciones de cada emisor.
¿Qué cashback ofrece NOVACARD en tus compras?
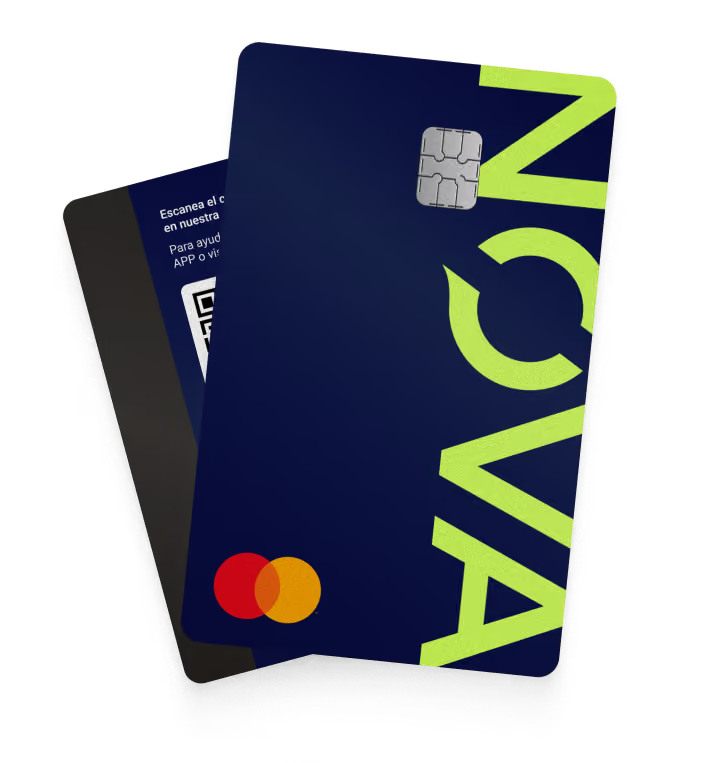
Si al comparar puntos y cashback prefieres una recompensa fácil de calcular, NOVACARD es una tarjeta digital con cashback que ves reflejado en cada periodo de facturación.
Obtienes 100% de cashback en tu primera compra, 5% en supermercados asociados y 0.5% en las demás compras. Por ejemplo, una compra de $1,000 pesos en un supermercado asociado te devuelve $50 pesos, depositados al día siguiente del cierre del periodo de facturación. Aplican TyC. Puedes pedir la tuya directamente desde tu celular.
Solicita tu tarjeta en minutos.
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Los puntos de la tarjeta de crédito caducan?
Depende del emisor. Muchos programas fijan una vigencia a partir de la fecha en que acumulas los puntos, y pasado ese plazo se pierden. En BBVA, por ejemplo, el plazo cambia según la tarjeta y el estado de cuenta muestra los puntos vencidos. Revisa los términos de tu programa de recompensas y consulta tu saldo de puntos con frecuencia para canjearlos antes de que expiren y no desperdicies lo que ya acumulaste.
¿Se pueden convertir los puntos en dinero en efectivo?
Solo si tu programa lo permite. Algunos emisores ofrecen abonar puntos al estado de cuenta o canjearlos por saldo, pero otros los limitan a comercios afiliados, catálogos o viajes. Cada opción tiene sus propias condiciones y un valor por punto distinto. Antes de canjear, revisa en tu app o en los términos del programa cuánto recibirías en pesos por tus puntos.
¿Se pierden los puntos si cancelo mi tarjeta de crédito?
En muchos programas, sí. Por ejemplo, los términos de Puntos BBVA señalan que los puntos quedan anulados cuando el titular cancela su tarjeta. Si piensas cancelar, canjea tus puntos antes de hacerlo y confirma las reglas de tu emisor para saber si existe algún plazo, condición o excepción que aplique a tu saldo en puntos. También puedes pedir a atención al cliente que te informe por escrito qué pasará con ellos.
¿Todas las compras con tarjeta generan puntos o cashback?
No siempre. Cada programa define qué compras acumulan y cuáles no. Por ejemplo, BBVA indica que las compras a meses sin intereses no acumulan Puntos BBVA, salvo en promociones temporales, y otros emisores excluyen ciertas categorías o pagos. Para evitar sorpresas, revisa los términos y condiciones de tu tarjeta y verifica en tu estado de cuenta qué compras sumaron recompensa en cada periodo.
¿Cuántos puntos necesito para canjear una recompensa?
No existe una cifra universal. Depende del programa y del tipo de canje: algunos permiten usar cualquier cantidad de puntos para pagar en comercios afiliados, mientras que otros piden un mínimo o un número específico para productos de catálogo, viajes o sorteos. Consulta tu saldo de puntos y los requisitos del canje en la app o en el sitio de tu emisor antes de planear la compra.
¿Se puede tener una tarjeta con puntos y otra con cashback?
Sí, no hay impedimento para combinarlas, siempre que cada emisor te apruebe según tu perfil. Antes de hacerlo, considera la cuota anual, la línea de crédito de cada una y tu capacidad para pagar a tiempo en cada fecha de corte. Tener varias tarjetas solo conviene si puedes administrarlas con orden y pagar el total de cada una, porque los intereses o cargos pueden superar con facilidad el valor de cualquier recompensa que acumules.
Referencias
- BBVA México. Anexo de beneficios de la tarjeta de crédito: Términos y condiciones del Programa de Recompensas. https://www.bbva.mx/content/dam/public-web/mexico/documents/2-oct/personas/tarjetas/promociones-tdc/anexo_de_beneficios_bbva_mx.pdf. Consultado el 2 de noviembre de 2026.
- BBVA México. ¿Qué son los Puntos BBVA y dónde consultarlos? https://www.bbva.mx/educacion-financiera/creditos/tarjeta-de-credito/que-son-los-puntos-bbva.html. Consultado el 2 de noviembre de 2026.