Tarjeta de crédito garantizada: qué es y cómo funciona



Puntos clave
- Una tarjeta de crédito garantizada es una tarjeta que pide un depósito inicial como respaldo; ese dinero queda retenido y, en general, se convierte en tu límite de crédito. Reporta tus pagos al Buró de Crédito como cualquier tarjeta.
- Ejemplo de tarjeta de crédito garantizada: si depositas $6,000 MXN, normalmente tu línea y tu límite de crédito serán de $6,000 MXN. La usas en tiendas físicas y en línea y recibes estado de cuenta mensual.
- Una tarjeta de crédito garantizada sirve en México si no tienes historial, tuviste atrasos o no cumples los requisitos de una tarjeta tradicional; suele pedir identificación oficial, comprobante de domicilio y a veces una tarjeta de débito.
- Ventajas de la tarjeta garantizada: mayor probabilidad de aprobación y construcción de historial crediticio desde cero. Desventajas: inmovilizas dinero en el depósito y puede cobrar anualidad, comisiones e intereses.
- Con pagos puntuales, algunos emisores evalúan pasar tu tarjeta garantizada a una línea sin garantía y devolverte el depósito; el plazo depende de cada emisor.
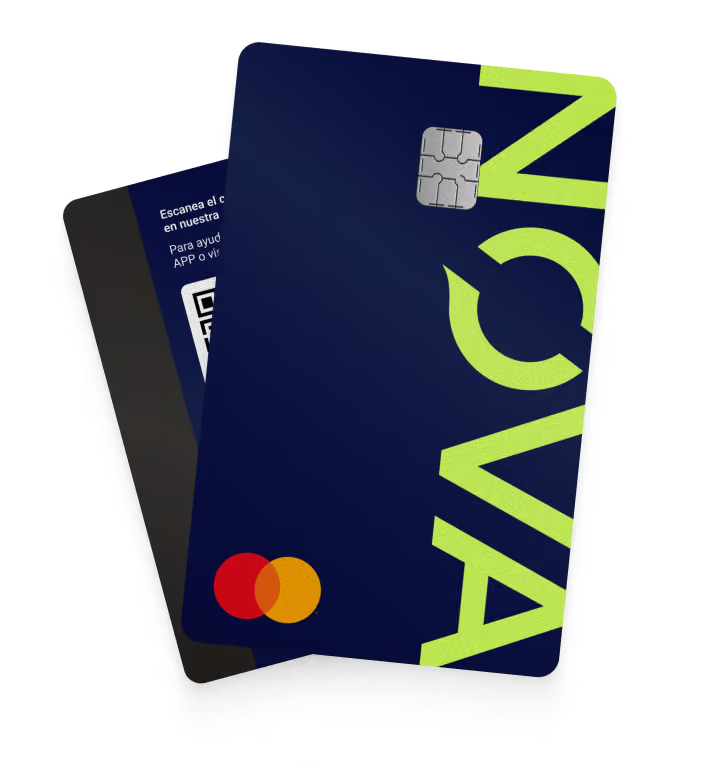
- El Plan Start de NOVACARD no es una tarjeta garantizada ni pide depósito: los $500 pesos son una comisión por emisión de pago único y no reembolsable, con límite fijo de $1,000 pesos y comisión de $5 + IVA por día si no pagas el total. NOVACARD asigna este plan según tu perfil; no se elige.
Si no tienes historial crediticio o has sido rechazado al solicitar una tarjeta, acceder al crédito formal puede sentirse como un camino sin salida. Y mientras más tiempo pases sin historial, más difícil se vuelve obtener productos financieros con buenas condiciones.
La tarjeta de crédito garantizada existe precisamente para romper ese ciclo. En este artículo te explicamos qué es, cómo funciona, para quién conviene y qué alternativas tienes para empezar a construir tu historial de crédito de forma responsable.
¿Qué es una tarjeta de crédito garantizada?
Una tarjeta de crédito garantizada es un producto financiero que requiere un depósito inicial como respaldo. Ese dinero queda retenido como garantía y, a partir de ese monto, se te asigna un límite de crédito.
Funciona como cualquier otra tarjeta de crédito: genera estado de cuenta, puede tener anualidad, tasa de interés y CAT promedio, y reporta tu comportamiento de pago a las Sociedades de Información Crediticia (Buró de Crédito). La diferencia principal es que el riesgo para la institución es menor porque cuenta con el respaldo de tu depósito.
Esta puede ser la puerta de entrada al crédito formal si no tienes historial, has tenido atrasos en el pasado o no cumples todos los requisitos para una tarjeta de crédito tradicional. Para tramitarla, generalmente se piden los documentos básicos: identificación oficial, comprobante de domicilio y, en algunos casos, una tarjeta de débito para realizar el depósito.
{{modal_banner_large}}
¿Cómo funciona una tarjeta de crédito garantizada en la práctica?
En el uso diario, una tarjeta de crédito garantizada funciona prácticamente igual que una tarjeta tradicional:
- Permite pagar en tiendas físicas y en línea.
- Puede utilizarse en miles de comercios.
- Genera un estado de cuenta mensual.
- Exige cumplir con el pago mínimo o liquidar el total antes de la fecha límite de pago para evitar intereses.
La diferencia clave es el depósito de garantía. Por ejemplo, si realizas un depósito inicial de $6,000 pesos, ese monto normalmente será tu línea de crédito y también tu límite de crédito disponible.
Como con cualquier tarjeta de crédito, es fundamental usarla de manera responsable: hacer pagos puntuales, cubrir al menos el pago mínimo antes de la fecha límite, no utilizar el 100% del límite constantemente y mantener un buen comportamiento financiero. Ese uso responsable impacta directamente en tu historial y puede abrirte la puerta a mejores productos financieros.
Cómo recuperas el depósito
Con pagos puntuales y buen uso de la línea, algunos emisores evalúan pasar tu tarjeta a una línea sin garantía y devolverte el depósito. El plazo cambia según el emisor y no está asegurado, así que conviene revisarlo en el contrato antes de contratar.
Los depósitos mínimos, los requisitos y los tiempos de evaluación varían de una institución a otra, y la comparativa de bancos y emisores que ofrecen tarjeta de crédito garantizada en México reúne esas diferencias.
Ventajas
- Mayor probabilidad de aprobación frente a una tarjeta tradicional.
- Permite generar historial crediticio desde cero.
- Ayuda a construir un mejor historial crediticio con disciplina.
Desventajas
- Requiere inmovilizar dinero como depósito.
- Puede incluir anualidad y comisiones.
- La tasa de interés puede ser similar a otras tarjetas del mercado.
En caso de extravío, la mayoría de las instituciones cuentan con protocolos de bloqueo y reposición, como sucede con cualquier otra tarjeta.
¿Para quién es una tarjeta de crédito garantizada?
Dentro de los distintos tipos de tarjeta de crédito disponibles en el mercado, la tarjeta de crédito garantizada es especialmente útil para personas que:
- No cuentan con historial crediticio y están dando sus primeros pasos en el sistema financiero.
- Tuvieron dificultades en el pasado y buscan recuperar un buen historial.
- No cumplen los requisitos para una tarjeta tradicional y quieren demostrar buen comportamiento para acceder a mejores productos.
Si no sabes cómo está tu situación hoy, puedes consultar cómo saber tu estatus en el Buró de Crédito antes de solicitar cualquier producto.
¿Tarjeta garantizada o tradicional: cuál es la diferencia?
La siguiente tabla resume las principales diferencias entre ambos productos:
¿El Plan Start de NOVACARD es una tarjeta garantizada?
No. El Plan Start de NOVACARD no es una tarjeta garantizada: no pide depósito ni retiene dinero tuyo como respaldo, así que tu límite no depende de cuánto pagues.
Es un plan que NOVACARD ofrece cuando no puede aprobar la tarjeta principal, el Plan UNO. No se solicita ni se elige: haces la solicitud de la tarjeta y NOVACARD te asigna el plan según tu perfil. Los $500 pesos son la comisión por emisión, de pago único y no reembolsable, y el límite es fijo de $1,000 pesos.
Además, aplica una comisión por disposición de línea de $5 + IVA por día si no liquidas el total antes de la fecha límite de pago, y una comisión por pago tardío de $5 + IVA por día, que se cobra por separado.
El Plan Start está diseñado para generar registros positivos en el Buró de Crédito y demostrar buen comportamiento de pago con un monto acotado. La diferencia con una tarjeta garantizada está en dónde queda tu dinero: en una, el respaldo es tuyo y puedes recuperarlo; en el Plan Start no inmovilizas nada, pero el costo de entrada es un gasto.
Saber cómo mejorar tu historial crediticio es el primer paso para acceder a mejores productos financieros. Con el Plan Start, cada pago puntual cuenta y, con el tiempo, tu línea de crédito puede aumentar.
Características del Plan Start
Estos son los elementos clave del Plan Start de NOVACARD:
- Comisión por emisión: $500 pesos para emitir la tarjeta. Aplica una sola vez y no es reembolsable ($431.04 MXN + IVA en el contrato).
- Límite de crédito: fijo de $1,000 pesos, pensado para perfiles sin historial o con historial bajo.
- Comisiones por día: $5 pesos + IVA por disposición de línea si no pagas el total antes de la fecha límite, y $5 pesos + IVA por pago tardío. Se cobran por separado y, si liquidas a tiempo, no se genera la de disposición de línea.
- Interés y anualidad: 0% de tasa de interés anual y $0 pesos de anualidad. No cobra intereses, sino comisiones por uso de la línea fuera del período de gracia.
Si no tienes historial y no quieres inmovilizar dinero, solicita tu tarjeta de crédito NOVACARD: se evalúa según tu perfil y, si corresponde, NOVACARD te asigna el Plan Start. Con tus pagos reportados al Buró de Crédito, puedes empezar a construir tu historial desde tu celular.
Solicita tu tarjeta en minutos.
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
{{modal_banner_small}}
Preguntas frecuentes
¿Qué pasa si no pago mi tarjeta de crédito garantizada?
Una tarjeta de crédito garantizada reporta tus pagos al Buró de Crédito, así que un atraso queda registrado en tu historial. Además, según el contrato de cada emisor, el depósito puede aplicarse para cubrir la deuda y pueden generarse intereses y comisiones, como pasa con cualquier tarjeta de crédito que no se paga a tiempo. Por eso conviene pagar antes de la fecha límite.
¿NOVACARD pide depósito en garantía?
No. El Plan Start de NOVACARD no es una tarjeta garantizada: no retiene dinero tuyo como respaldo y tu límite no depende de un depósito. Para emitir la tarjeta se cobra una comisión por emisión de $500 pesos, de pago único y no reembolsable, y el límite de crédito es fijo de $1,000 pesos. NOVACARD asigna este plan según tu perfil, no es algo que se elija.
¿Por qué NOVACARD me pide $500 pesos?
Porque son la comisión por emisión del Plan Start. Es un pago único de $500 pesos que no se reembolsa ($431.04 MXN + IVA en el contrato) y no funciona como depósito de garantía. NOVACARD ofrece este plan cuando no puede aprobar la tarjeta principal, y con él puedes empezar a construir historial con un límite fijo de $1,000 pesos.
¿Puedo solicitar el Plan Start de NOVACARD directamente?
No. El Plan Start no se solicita por separado: haces la solicitud de la tarjeta NOVACARD y se te asigna el plan que corresponde a tu perfil crediticio. Si no se aprueba el Plan UNO, NOVACARD puede ofrecerte el Plan Start. Con pagos puntuales, tu comportamiento se reporta al Buró de Crédito y, con el tiempo, podrías migrar al Plan UNO.