Diferencia entre CAT y tasa de interés: cuál revisar antes de elegir tu tarjeta



Puntos clave
- La tasa de interés es el porcentaje por el dinero prestado; el CAT reúne intereses, comisiones, seguros y otros cargos en un porcentaje anual.
- Una tarjeta con tasa baja puede costar más: en el ejemplo, la de 30% con anualidad de $1,200 pesos supera por $600 a la de 36%.
- El CAT se calcula sin IVA y sirve para comparar productos del mismo tipo, pero no refleja promociones ni tu forma de pagar.
- NOVACARD tiene 0% de tasa anual y CAT promedio de 163.9% sin IVA, con comisión de $29 pesos + IVA por día si no pagas el total.
Ver una tasa de interés baja en una tarjeta de crédito y asumir que es barata puede salir caro, porque el CAT suma comisiones y seguros que esa tasa no incluye. Si comparas un solo número, es fácil elegir mal. Aquí te explicamos la diferencia entre CAT y tasa de interés, con un ejemplo en pesos.
¿Qué es la tasa de interés en una tarjeta de crédito?
La tasa de interés es el porcentaje que una institución financiera cobra por el dinero prestado. En una tarjeta de crédito solo se aplica sobre el saldo pendiente cuando no liquidas el total antes de la fecha límite de pago. Si pagas todo a tiempo, no se generan intereses.
Cada emisor puede publicar su tasa de interés anual, pero no todas se expresan igual. Según la CONDUSEF, las tasas que se anuncian pueden referirse a meses, quincenas o años, por eso comparar solo ese número no basta para entender el costo de un financiamiento.
¿Qué es el CAT y qué costos incluye en una tarjeta?
El CAT, o costo anual total, es un indicador en porcentaje anual que reúne el costo de un financiamiento para compararlo con otros productos financieros. La CONDUSEF explica que las instituciones que otorgan crédito al consumo están obligadas a mostrarlo, incluso las que no son bancos.
Entre los costos que integra están:
- Los intereses sobre el saldo.
- Las comisiones, como la anualidad o la comisión por apertura.
- Los seguros obligatorios, es decir, los que el contrato exige contratar.
- Los gastos administrativos y cualquier otro cargo del contrato.
Los emisores suelen publicar el CAT de una tarjeta de crédito como CAT promedio, un valor de referencia para comparar y no el costo exacto de cada persona. Además, el CAT no es exclusivo de las tarjetas: también existe para los préstamos personales (o crédito personal), créditos de nómina, créditos automotrices y créditos hipotecarios.
¿Cuál es la diferencia entre CAT y tasa de interés?
La tasa de interés es el porcentaje que se cobra por el dinero prestado; el CAT reúne todo el costo anual del crédito, con intereses, comisiones y seguros incluidos.
Por eso, la tasa de interés funciona como una pieza del precio, mientras que el CAT es el precio completo. Una tarjeta puede tener una tasa baja y aun así costar más por anualidad, gastos administrativos o seguros.
¿Por qué una tarjeta puede tener tasa baja y CAT alto?
Porque la tasa de interés es solo un costo, y el CAT suma además anualidad, comisiones, seguros y otros cargos. El siguiente ejemplo es hipotético y simplificado: no usa la fórmula oficial del CAT ni representa productos reales. Supón una tarjeta de crédito con un saldo pendiente de $10,000 pesos durante un año.
La tarjeta B tiene la tasa más baja, pero cuesta $600 pesos más al año por la anualidad. El cálculo del CAT oficial sigue la metodología del Banco de México (Banxico) e integra todos esos costos en un solo porcentaje anual.
¿Qué límites tiene el CAT al comparar tarjetas?
El CAT sirve solo para fines informativos y de comparación, y no refleja promociones ni tu forma de pagar. La calculadora de Banxico supone que todo el monto de la línea de crédito genera intereses. Estos son sus límites principales:
- Ignora las promociones con tasa cero y otros beneficios.
- No refleja tu hábito de pago: cubrir el pago para no generar intereses no cuesta lo mismo que pagar solo el pago mínimo.
- Compara bien productos del mismo tipo, pero no una tarjeta contra un préstamo.
Por eso, una tarjeta con promociones de meses sin intereses puede costar distinto a lo que sugiere su CAT. Si solo cubres el mínimo, el saldo pendiente sigue generando costo en cada periodo.
¿Cómo usar el CAT y la tasa para comparar tarjetas?
Para comparar tarjetas, usa el CAT como primer filtro y la tasa de interés para estimar cuánto costaría dejar saldo sin pagar. Estos pasos ayudan a ordenarlo:
- Compara el CAT entre tarjetas del mismo tipo, sin mezclar una tarjeta con un préstamo.
- Revisa a qué periodo se refiere cada tasa de interés: mes, quincena o año.
- Identifica la anualidad, los gastos administrativos y los seguros que no dependen del saldo.
- Calcula el pago mensual que podrías cubrir según tu capacidad de pago y el monto del crédito que necesitas.
- Confirma los datos en el contrato y en tu estado de cuenta.
Con esos datos, una tarjeta de crédito más barata no es la que presume la tasa de interés más baja, sino la que tiene el menor CAT y encaja con tu forma de pagar. En una línea de crédito pequeña, revisa cuánto pesan las comisiones frente al monto.
¿Cómo se ve el CAT en una tarjeta sin tasa de interés?
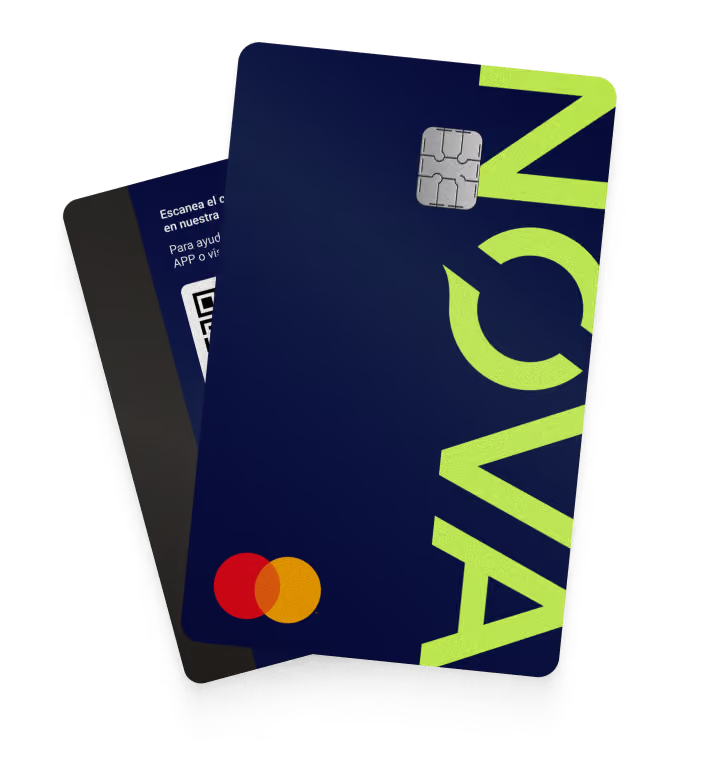
Una tarjeta sin tasa de interés no es una tarjeta sin costos, y el CAT ayuda a verlos. NOVACARD tiene 0% de tasa de interés anual y no cobra anualidad, pero su CAT promedio es de 163.9% sin IVA, un dato informativo y de comparación. Por eso conviene revisar también sus comisiones fijas.
Si pagas el total de tu saldo utilizado antes de la fecha límite, no se cobra la comisión. Si no liquidas el total, se cobra una comisión por disposición de línea de $29 pesos + IVA al día. Si además hay pago tardío, se suma otra comisión, por separado, de $29 pesos + IVA al día.
Solicita tu tarjeta en minutos
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Dónde consulto el CAT de una tarjeta antes de contratarla?
Puedes consultarlo en la publicidad del producto, en el contrato o carátula y, una vez contratada, en el estado de cuenta. También puedes estimarlo con la calculadora de CAT para tarjetas de Banxico, donde capturas la línea de crédito, la tasa de interés anual sin IVA, la comisión anual sin IVA y el pago mínimo. Recuerda que es un valor informativo y de comparación.
¿Qué porcentaje de CAT es bueno en una tarjeta de crédito?
No existe un porcentaje de CAT que sea bueno para todos. Lo recomendable es comparar el CAT de tarjetas del mismo tipo y elegir el más bajo que se ajuste a tu capacidad de pago. Además, el costo real depende de cómo pagues: liquidar el total no cuesta lo mismo que cubrir solo el pago mínimo. Por eso, el CAT sirve como referencia y no como promesa de lo que pagarás.
¿El CAT incluye el IVA?
No. El CAT se calcula sin IVA, conforme a la metodología del Banco de México. Por eso aparece acompañado de la leyenda “sin IVA”; lo que no significa que tu crédito esté exento de dicho impuesto, toda vez que puede aplicarse a intereses y comisiones, según corresponda. Antes de contratar, revisa en el contrato cuáles cargos generan IVA.
¿Todas las tarjetas de crédito deben mostrar su CAT?
Sí. Según la CONDUSEF, todas las instituciones que ofrecen créditos al consumo e hipotecarios deben mostrar el CAT, incluso las que no son bancos, como las tiendas departamentales. Esto aplica a una tarjeta de crédito, a un préstamo personal y a otros créditos. Su objetivo es que puedas comparar el costo de un financiamiento antes de contratarlo.
¿Por qué la tasa puede estar en meses y el CAT siempre es anual?
Porque cada institución puede publicar su tasa de interés con el periodo que prefiera, como mensual, quincenal o anual, y eso dificulta compararlas. El CAT, en cambio, siempre se expresa como porcentaje anual, de modo que permite poner lado a lado productos con esquemas distintos. Antes de comparar, identifica el periodo al que se refiere cada tasa y verifica que sea el mismo.
¿Qué diferencia hay entre tasa ordinaria y tasa moratoria?
La tasa ordinaria es el costo base del crédito y se aplica cuando no liquidas el total pero sí cubres el pago mínimo. La tasa moratoria se cobra cuando no pagas ni siquiera el pago mínimo en la fecha acordada y suele ser más alta, porque penaliza el incumplimiento. Ambas se informan en el contrato y conviene revisarlas antes de contratar.