Qué es una tanda: cómo funciona y qué debes saber antes de entrar



Puntos clave
- Una tanda, también llamada cundina, es un ahorro informal en el que un grupo aporta una cantidad igual y, en cada ronda, una persona recibe el total.
- En una tanda de $500 pesos semanales entre 8 personas, cada ronda reúne $4,000 pesos y todos terminan recibiendo lo mismo que aportaron, sin rendimientos.
- Sus principales riesgos son que todo depende de la confianza, alguien puede dejar de pagar y la inflación reduce el valor del dinero.
- La tanda no deja historial crediticio porque no se reporta a ninguna institución, a diferencia de una tarjeta que reporta al Buró de Crédito.
Ahorrar con familiares o compañeros de trabajo parece una solución práctica, pero si alguien deja de pagar, el grupo entero pierde dinero y no hay una institución a la cual reclamar. Por eso conviene entender qué es una tanda, cómo funciona y qué desventajas de las tandas debes considerar antes de entrar a una.
¿En qué consiste una tanda de dinero en México?
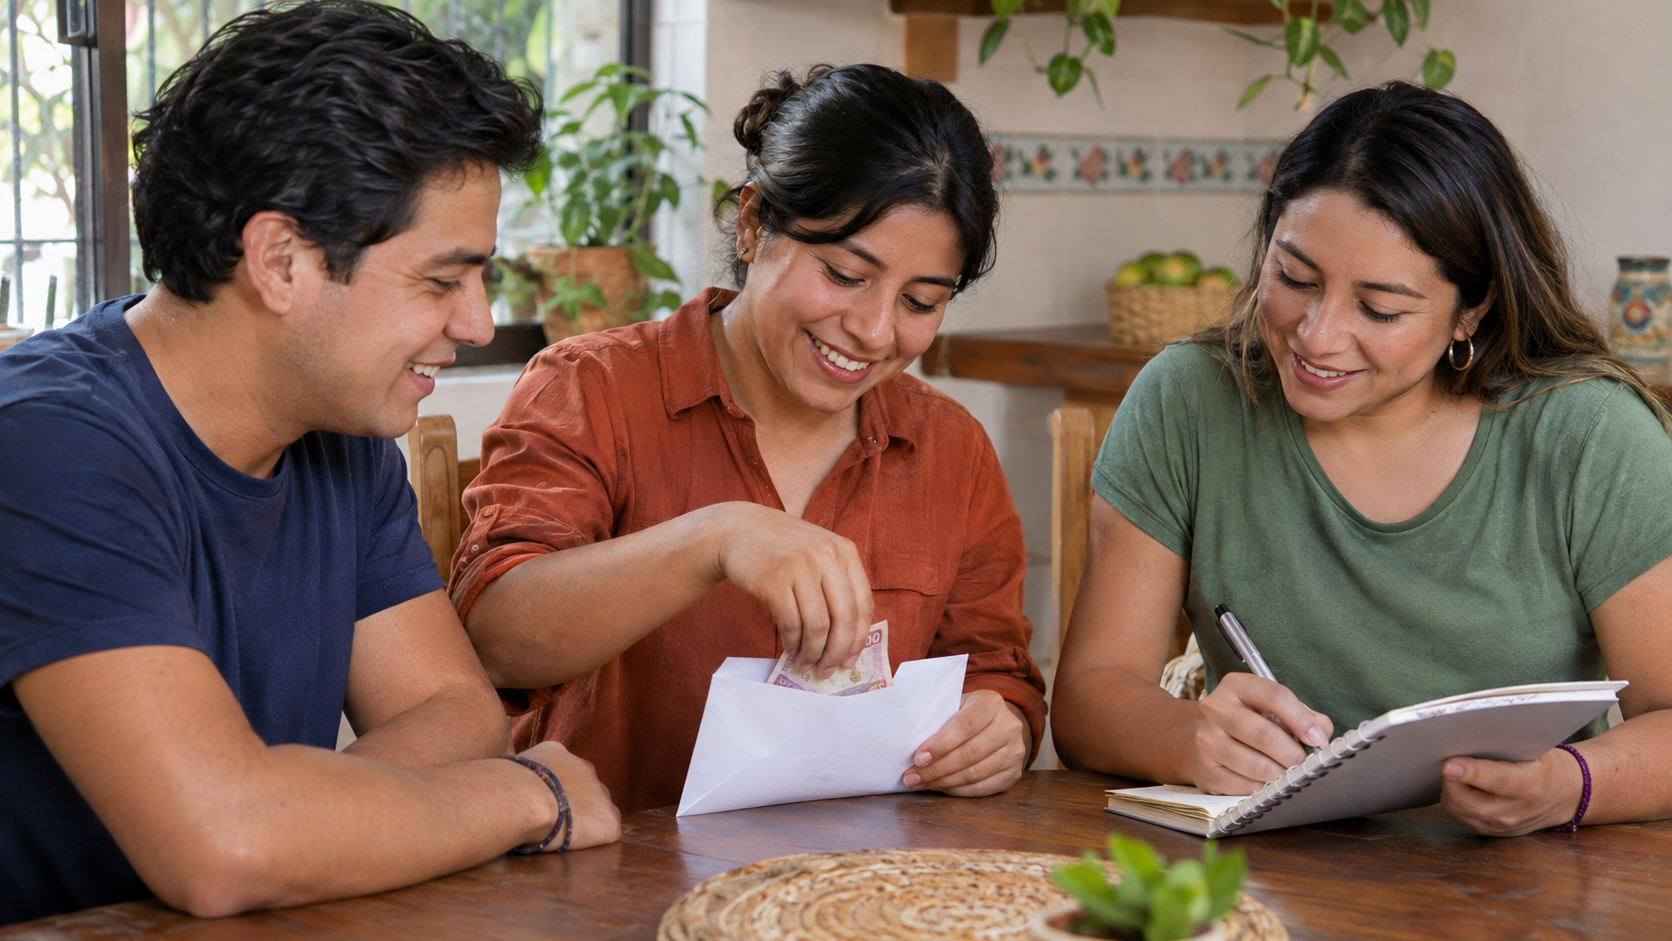
Una tanda de dinero es un método de ahorro informal en el que un grupo de conocidos aporta una cantidad igual en fechas fijas y, en cada ronda, una persona recibe el total reunido. En México también se le llama cundina, y funciona como una forma de ahorro colectivo entre personas de confianza.
La palabra tanda tiene otros usos en español, como serie o turno, pero aquí hablamos de ahorrar en grupo. Es un esquema que se apoya en la confianza entre los participantes, no en un contrato ni en una institución que lo respalde.
La ENIF 2024 del INEGI y la CNBV muestra qué tan extendido está el ahorro informal entre la población adulta:
- 36.6 % ahorró exclusivamente de manera informal.
- 21.6 % combinó ahorro formal e informal.
La encuesta no separa las tandas de otros mecanismos informales, pero sirve como contexto de lo común que es ahorrar fuera de las instituciones financieras.
¿Cómo funciona una tanda de dinero paso a paso?
Una tanda funciona con un grupo fijo que aporta el mismo monto en cada fecha acordada y entrega el total reunido a una persona distinta en cada ronda, hasta que todos cobran.
- Forma el grupo con personas de confianza.
- Acuerda el monto y la frecuencia: semanal, quincenal o mensual.
- Asigna el número de turno, por sorteo o por acuerdo.
- Aporta en cada fecha acordada.
- Entrega el total a quien le toca el turno.
- Repite el proceso hasta que todos hayan cobrado.
El organizador es quien se encarga de administrar la tanda: recibe las aportaciones, entrega el dinero en cada ronda y lleva el registro. Por eso concentra la confianza del grupo, y de su seriedad depende que todo funcione.
El número de turno también importa. Quien cobra al inicio recibe el dinero por adelantado, como un financiamiento sin intereses, y quien cobra al final termina ahorrando mientras espera su turno.
¿Cómo se ve una tanda de $500 pesos entre 8 personas?
Una tanda de $500 pesos semanales entre 8 personas dura 8 semanas y reúne $4,000 pesos en cada ronda, que se entregan a una persona distinta cada semana. En la tabla, cada persona también aporta en la semana en que le toca cobrar.
Quien cobra en la semana 1 recibe $4,000 pesos habiendo aportado solo $500 pesos, y sigue pagando siete semanas más. Quien cobra en la semana 8 aporta $3,500 pesos durante siete semanas antes de cobrar. Al final, todos aportan y reciben $4,000 pesos, sin rendimientos.
¿Qué ventajas tiene ahorrar en una tanda?
Ahorrar en una tanda tiene ventajas prácticas: no pide trámites ni requisitos de ingresos, se organiza entre personas cercanas y ayuda a mantener el hábito del ahorro por el compromiso con el grupo.
- Compromiso social: aportar en fecha ante personas conocidas ayuda a no gastar ese dinero en otra cosa.
- Sin trámites: puedes acceder a una suma sin abrir una cuenta ni comprobar ingresos.
- Flexibilidad: para quien cobra primero funciona como adelanto, y para quien cobra al final, como ahorro forzado.
- Confianza compartida: es un ejercicio de confianza entre personas que se conocen, lo que motiva a cumplir.
Si reservas parte de lo que recibes para formar un fondo de emergencia, la tanda puede ayudarte a juntar esa suma inicial sin tocar tu gasto diario.
¿Qué riesgos tiene ahorrar en una tanda?
Ahorrar en una tanda tiene riesgos porque todo depende de la confianza entre los participantes y no existe un respaldo legal como el de una institución financiera supervisada. Estas son las principales desventajas de las tandas:
- Acuerdo de palabra: sin contrato ni respaldo legal, cobrar lo que te corresponde depende de que todos cumplan.
- Incumplimiento: si alguien deja de pagar o el organizador no entrega el dinero, el grupo pierde.
- Sin rendimientos: tu dinero no genera intereses mientras espera su turno.
- Inflación: con el tiempo, la inflación reduce lo que puedes comprar con el mismo monto, sobre todo si cobras al final.
- Acceso limitado: no puedes disponer del dinero hasta que llega tu turno.
- Conflictos personales: un atraso puede dañar la relación entre conocidos.
Por estas razones, la CONDUSEF ha recomendado evitar mecanismos informales de ahorro, como las tandas, porque pueden poner en riesgo tu dinero.
Lo contrario ocurre con el interés compuesto: en una cuenta que paga rendimientos, el dinero crece con el tiempo porque los intereses también generan intereses.
¿Qué hacer si alguien deja de pagar la tanda?
Si alguien deja de pagar la tanda, lo primero es hablar con esa persona y revisar los comprobantes de cada aportación para saber exactamente qué falta. Para evitar llegar a ese punto, toma estas precauciones desde el inicio:
- Guarda comprobantes de cada aportación y de cada entrega.
- Deja las reglas por escrito: monto, fechas, orden de turnos y qué pasa si alguien falla.
- Conoce a los participantes y confía solo en quien organiza con seriedad.
- Paga por transferencia y no en efectivo, para que quede registro.
- Desconfía de tandas que prometen ganancias: una tanda solo devuelve lo que se aporta.
Si pagaste por transferencia y sospechas de un fraude, revisa cómo recuperar tu dinero si te estafaron por transferencia.
Esta información es general. Ante una pérdida importante de dinero, conviene consultar a un abogado que revise tu caso.
¿Qué diferencia hay entre tanda y caja de ahorro?
La tanda entrega el dinero de forma rotativa entre los participantes, mientras que la caja de ahorro en una empresa se organiza en el trabajo, con un reglamento, y devuelve el ahorro al cierre del periodo.
En ambos casos se trata de ahorro colectivo, pero cambian quién lo organiza y cuándo recibes tu dinero.
¿Qué conviene más: una tanda o un préstamo?
Depende de cuándo necesitas el dinero: la tanda no cobra intereses, pero entrega tu parte hasta que te toca el turno, mientras que un préstamo da acceso inmediato a cambio de un costo.
- Tanda: sin intereses, pero recibes tu parte en tu turno y dependes de que los demás cumplan.
- Préstamo: recibes la suma completa desde el inicio, pero pagas por ella.
Los préstamos personales permiten disponer de una suma completa desde el primer día, aunque implican intereses y comisiones que conviene revisar con cuidado antes de aceptarlos.
Si decides pedir uno, calcula primero cuánto necesitas y cuánto puedes pagar sin descuidar tus gastos básicos.
Un préstamo formal, además, suele aparecer en tu historial crediticio, que es lo que revisan las instituciones financieras cuando evalúan una solicitud de crédito.
¿Qué alternativas formales hay para ahorrar?
Las alternativas de ahorro formal son productos de instituciones bancarias y de otras instituciones financieras autorizadas, además de instrumentos del gobierno como los CETES, donde tu dinero puede generar rendimientos.
Antes de elegir dónde guardarlo, conviene definir cuánto quieres ahorrar y para qué. Un plan de ahorro personal te ayuda a fijar esa meta y el monto que puedes apartar en cada quincena.
Cuenta de ahorro
Una cuenta de ahorro guarda tu dinero en una institución y te permite disponer de él cuando lo necesites. Existen distintos tipos de cuentas bancarias, y algunas pagan rendimientos, por lo que conviene comparar antes de abrir una.
SOFIPO
Una SOFIPO o sociedad financiera popular ofrece productos de ahorro y crédito, y es una opción distinta a la banca tradicional. Revisa que esté autorizada antes de depositar tu dinero.
CETES
Los CETES son títulos de deuda emitidos por el gobierno federal con los que ahorras a un plazo definido y recibes rendimientos al vencimiento. La PROFECO ha publicado material que compara ahorrar en una tanda con ahorrar en CETES.
También puedes empezar con pequeños hábitos para ahorrar dinero día a día, como separar un monto fijo cada quincena antes de gastar.
La tanda y el ahorro formal no son excluyentes: puedes participar en una y, al mismo tiempo, destinar una parte de tu dinero a una opción formal. Conocer cómo funciona cada una es parte de la educación financiera y te ayuda a decidir con más información.
¿Cómo acceder a crédito formal si ahorras en tanda?
Ahorrar en una tanda te ayuda a reunir una suma, pero no deja historial crediticio: lo que aportas y recibes no se reporta a ninguna institución. Si quieres acceder a crédito formal más adelante, necesitas un registro de cómo cumples tus pagos.
NOVACARD es una opción para acceder a crédito formal: una tarjeta de crédito que reporta al Buró de Crédito, así que usarla y pagarla a tiempo puede ayudarte a construir tu historial, y la aprobación depende de tu perfil. Si quieres empezar, puedes pedirla desde tu celular.
Solicita tu tarjeta en minutos.
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Cómo hacer una tanda de $1,000 pesos?
Para hacer una tanda de $1,000 pesos, define primero si ese monto será lo que aporta cada persona o lo que recibe cada una. Después reúne al grupo, acuerda la frecuencia y el número de participantes, y asigna los turnos. Por ejemplo, si cada persona recibirá $1,000 pesos entre 5 participantes, cada una aporta $200 pesos por ronda. Registra cada pago y conserva los comprobantes.
¿Qué es una tanda de 10 números?
Una tanda de 10 números es la que tiene diez participantes, cada uno con un número de turno del 1 al 10. En cada ronda, todos aportan el mismo monto y el total se entrega a quien tiene el número que corresponde. La tanda termina después de diez rondas, cuando el último número cobra. Entre más números tiene, más tiempo toma recibir tu parte.
¿Cuánto tiempo dura una tanda?
Una tanda dura tantas rondas como participantes tenga, y la frecuencia de aportación define el tiempo total. Por ejemplo, una tanda de 12 personas con aportaciones quincenales dura 12 quincenas, es decir, unos seis meses, mientras que una con aportaciones mensuales dura un año. El grupo decide la duración al inicio y debe respetarla para que todos reciban su turno.
¿Una cundina y una tanda son lo mismo?
Sí, en México cundina y tanda suelen usarse como sinónimos para referirse al mismo esquema de ahorro rotativo entre conocidos. En ambos casos, un grupo aporta una cantidad fija en fechas acordadas y cada integrante recibe el total en su turno. El nombre cambia según la costumbre de cada grupo, pero la mecánica, las ventajas y los riesgos son los mismos.
¿Se puede organizar una tanda por transferencia o en una app?
Sí, puedes organizar una tanda por transferencia o usar una app de mensajería para coordinar fechas y turnos. Pagar por transferencia deja comprobantes de cada aportación, lo que ayuda a resolver dudas si alguien reclama un pago. Aun así, el esquema sigue siendo informal: los comprobantes no sustituyen el respaldo de una institución, así que conviene organizarla solo con personas que conozcas bien.
¿Qué significa tanda según la RAE?
En el Diccionario de la lengua española de la RAE, tanda se define como una serie o grupo de cosas del mismo género, o como un turno o alternativa. Esas acepciones explican el nombre: cada integrante cobra en su turno dentro de una serie de rondas. El ahorro rotativo que en México se conoce como tanda es un uso cotidiano de la palabra.