Tipos de cuentas bancarias en México: guía para elegir la tuya



Puntos clave
- Los tipos más comunes de cuentas bancarias en México son la de débito o cheques, nómina, básica, ahorro y digital; cada una responde a un uso distinto.
- Los niveles N1 a N4 clasifican las cuentas por límite mensual de abonos: 750 UDIS en N1, 3,000 en N2, 10,000 en N3 y sin tope en N4.
- Una cuenta digital se abre y opera desde el celular; confirma en la CNBV o el IPAB cómo está protegido tu dinero.
- Para elegir, define tu objetivo y compara comisiones, saldo mínimo, costo de transferencias y calidad de la app.
Abrir una cuenta sin saber en qué se diferencia de otra suele terminar en comisiones inesperadas, límites de depósito que frenan tu dinero o productos que no necesitas. Esta guía explica los tipos de cuentas bancarias que existen en México, sus niveles y cómo elegir la que encaja con tu objetivo.
¿Qué es una cuenta bancaria y para qué sirve?
Una cuenta bancaria es un contrato con una entidad financiera para guardar tu dinero y hacer operaciones con él de forma segura. Puedes depositar, pagar y recibir dinero sin cargar efectivo, y consultar tus movimientos desde la banca electrónica o la app de tu institución.
Estos son sus usos más comunes:
- Recibir tu nómina o tu pensión.
- Pagar compras y servicios con tu tarjeta de débito.
- Hacer retiros de efectivo en cajeros automáticos.
- Transferir dinero y domiciliar pagos recurrentes.
- Separar una parte de tu dinero para ahorrar.
Una cuenta usa dinero tuyo. Una tarjeta de crédito, en cambio, es una línea que te presta una institución y que pagas después.
¿Qué tipos de cuentas bancarias existen en México?
Los tipos de cuentas bancarias más comunes son la cuenta de débito o de cheques, la cuenta de nómina, la cuenta básica, la cuenta de ahorro y la cuenta digital. Cada una responde a un uso distinto, aunque un banco puede combinarlas en un solo producto.
La mayoría de las cuentas de depósito incluye una tarjeta de débito, con la que compras y retiras efectivo directamente de tu saldo.
Estos nombres también aparecen en los bancos:
- Cuenta corriente: algunos bancos la ofrecen con chequera.
- Cuenta de cheques: ligada a una chequera; algunos contratos la distinguen de la cuenta corriente.
- Cuenta sueldo: nombre usado en otros países, como Argentina, para lo que en México suele llamarse cuenta de nómina.
Por ley, todos los bancos deben ofrecer cuentas básicas de nómina y para el público en general, exentas de comisiones por apertura, retiros y consultas en la institución que las otorga, según Banxico.
Las cuentas de ahorro pueden pagar una tasa de interés sobre tu saldo. Los intereses generados y el saldo mínimo que exige cada cuenta dependen de la institución.
¿Qué son los niveles de cuenta bancaria N1, N2, N3 y N4?
Los niveles de cuenta bancaria clasifican las cuentas según los datos que entregas al abrirlas y el monto de abonos que puedes recibir al mes. A mayor nivel, más datos pide el banco y mayor es el límite para tus transacciones bancarias.
UDIS significa Unidades de Inversión. Su valor en pesos cambia cada día y lo publica Banxico, por eso conviene consultar el valor vigente. Además, desde junio de 2026 Banxico habilita a los bancos a ofrecer cuentas de Nivel 2 Bis para pequeños comercios, con hasta 15,000 UDIS mensuales.
Si un depósito rebasa el límite de tu nivel, el banco puede rechazarlo y el dinero regresa a la cuenta de origen. Para subir de nivel normalmente debes entregar más documentos o validar tu identidad, según tu institución financiera.
¿Qué es una cuenta digital y cómo funciona?
Una cuenta digital es una cuenta bancaria que abres y manejas desde tu celular, sin ir a una sucursal. Funciona como una cuenta tradicional, pero todo ocurre a través de la banca digital y la banca electrónica.
Las cuentas bancarias digitales las ofrecen bancos tradicionales, bancos digitales y SOFIPOS. Como las instituciones financieras que las operan están reguladas de forma distinta, confirma en la CNBV o en el IPAB cómo está protegido tu dinero.
Antes de decidir, considera estos puntos:
- Ventajas: apertura rápida, atención por app y operación sin sucursal.
- Límites: tu nivel puede restringir los depósitos mensuales y el soporte suele ser principalmente digital.
¿Cómo elegir una cuenta bancaria según tu objetivo?
Para elegir una cuenta bancaria, define primero para qué la necesitas. Entender cada producto es parte de tu educación financiera y evita pagar por servicios que no usarás:
- Recibir nómina o pensión: cuenta de nómina o cuenta básica de nómina.
- Ahorrar: cuentas de ahorro con un saldo mínimo accesible.
- Gasto diario y transferencias: cuenta de débito o cuenta digital.
- Ingresos variables o freelance: nivel N3 o N4 si tus abonos superan el límite mensual.
- Tu primera cuenta: cuenta básica o cuenta digital de nivel N2.
Si recibirás sueldo o pensión, quien paga suele pedirte tu CLABE interbancaria, el número de 18 dígitos que identifica tu cuenta. Confirma que tu cuenta acepte ese depósito y que su nivel permita el monto.
Antes de abrir la cuenta, compara las comisiones por apertura y manejo, el saldo mínimo, el costo de las transferencias, las comisiones por retiros de efectivo en cajeros automáticos de otras redes y la calidad de la app.
¿Una cuenta bancaria te abre la puerta al crédito?
Una cuenta bancaria activa puede facilitar el acceso a las tarjetas de crédito, pero no garantiza su aprobación. Los bancos suelen evaluar tus ingresos, tu historial crediticio y tu relación con la institución antes de otorgar una línea.
Un camino habitual tiene tres pasos:
- Mantén movimientos regulares en tu cuenta, como depósitos de nómina y pagos puntuales.
- Solicita una tarjeta bancaria cuando cumplas los requisitos de la institución.
- Úsala con pagos puntuales para construir historial.
Cada pago a tiempo suma a tu historial y los atrasos lo afectan, así que empieza con montos que puedas cubrir.
Cuando decidas pedir tu primera tarjeta, revisa los requisitos para una tarjeta de crédito de cada emisor: identificación, ingresos y comportamiento en Buró de Crédito suelen ser parte de la evaluación.
Si todavía no tienes cuenta, nómina ni historial, existen otras vías para empezar a construirlo.
¿Qué tarjetas no bancarias puedes usar para empezar?
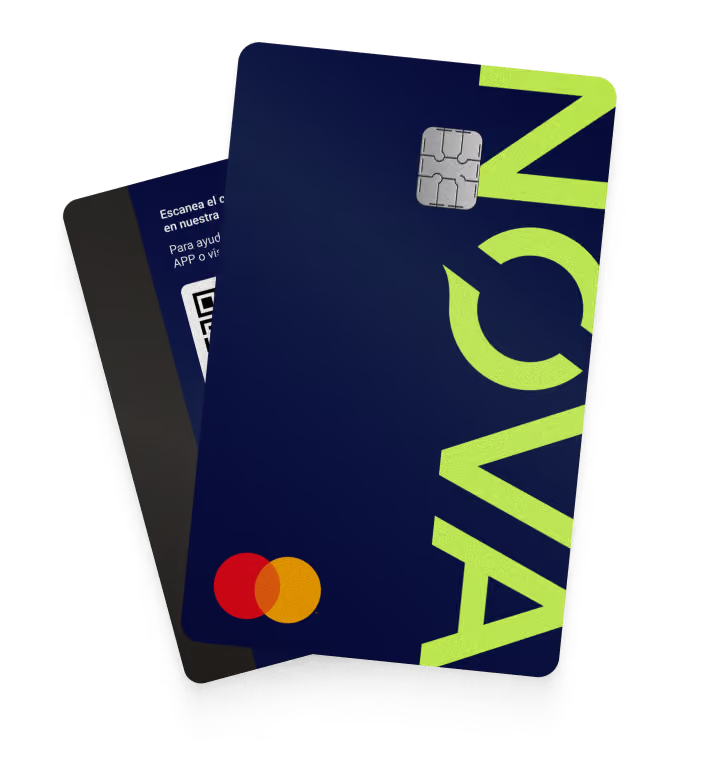
Si estás construyendo tu historial y buscas entre las tarjetas de crédito no bancarias, NOVACARD es una tarjeta 100% digital operada por Unitron Technology, S.A.P.I. de C.V. No es un banco. La solicitas en minutos desde la app, sin comprobante de ingresos, y tus pagos se reportan al Buró de Crédito.
Si tu cuenta de débito ya es tu base, una tarjeta de crédito es el siguiente paso para construir historial, porque usa una línea de crédito y no tu propio dinero. La aprobación depende de la evaluación de tu perfil.
Solicita tu tarjeta en minutos
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Cómo saber qué tipo de cuenta bancaria tengo?
Revisa el contrato de apertura o el folleto de tu cuenta, donde el banco indica el producto y su nivel. También puedes consultarlo en la banca electrónica o en la app de tu institución, normalmente en la sección de detalles de cuenta. Si no lo encuentras, llama a atención a clientes y pregunta por el nombre del producto, el nivel y los límites mensuales de abonos.
¿Qué cuenta bancaria es mejor para recibir nómina?
Una cuenta de nómina o una cuenta básica de nómina suele ser la opción más directa, porque está pensada para recibir sueldo y otras prestaciones. Si tu empleador deposita en otra institución, pregunta si acepta la cuenta que ya tienes. Compara comisiones, saldo mínimo y límites de tu nivel, y elige la que se adapte a cómo gastas y ahorras.
¿Cuántas cuentas bancarias puedo tener?
Por lo general puedes abrir varias cuentas en distintas instituciones, y cada banco define sus propios requisitos. Lo recomendable es mantener solo las que realmente uses, porque cada cuenta puede generar comisiones, exigir un saldo mínimo o requerir seguimiento. Revisa las condiciones de cada una antes de abrirla y cierra las que ya no ocupes para llevar un control claro de tu dinero.
¿Puedo abrir una cuenta bancaria sin comprobar ingresos?
En muchos casos sí. Las cuentas de nivel básico, como N1 y N2, suelen pedir solo tus datos personales e identificación oficial, sin comprobante de ingresos. Los niveles superiores pueden pedir más documentos. Cada institución define sus requisitos, así que confirma qué solicita antes de iniciar el trámite y compara opciones, incluidas las cuentas básicas reguladas por Banxico y las cuentas digitales.
¿Necesito una cuenta bancaria para tener tarjeta de crédito?
Depende del emisor. Algunos bancos piden o facilitan la tarjeta a quienes ya tienen cuenta con ellos, mientras que otros emisores evalúan tu solicitud sin ese requisito. Antes de pedir una tarjeta de crédito, revisa los requisitos oficiales de cada producto, tu historial en el Buró de Crédito y los costos asociados, como las comisiones y la tasa de interés.