¿Puedo recuperar mi dinero si me estafaron por transferencia?



Puntos clave
- Recuperar el dinero depende de si autorizaste la transferencia, de qué tan rápido reportes y de las pruebas que conserves.
- En las primeras horas, reporta a tu banco por canales oficiales, pide el folio, protege tus accesos y guarda comprobantes y capturas.
- Si tú autorizaste el pago, en principio el banco no tiene responsabilidad, según CONDUSEF, porque el pago se identifica por la CLABE y no por el nombre.
- La queja se presenta en orden ante tu banco, CONDUSEF y la autoridad ministerial, y cada instancia pide tus pruebas.
Ver que tu dinero salió de tu cuenta bancaria hacia un desconocido genera angustia, y cada hora sin actuar reduce tus opciones. Si fuiste víctima de una estafa por transferencia, la pregunta es qué se puede hacer. Aquí verás si puedes recuperar tu dinero, qué pasos seguir y a qué instancias acudir.
¿De qué depende que recuperes tu dinero?
Que recuperes tu dinero depende sobre todo de si tú autorizaste la transferencia o no, de qué tan rápido reportes y de las pruebas que conserves. En ningún caso está garantizado, pero actuar pronto y con documentos mejora las posibilidades de que tu entidad bancaria atienda el caso.
No siempre es posible recuperar el dinero perdido, y por eso conviene identificar en qué situación estás. Estas son las dos más comunes y lo que cambia en cada una:
Si no tienes claro en cuál de los dos escenarios estás, reporta a tu banco de inmediato y deja que el proceso aclare el caso. Las siguientes secciones detallan cada camino.
¿Qué hacer en las primeras horas tras la estafa?
Lo primero es avisar a tu banco y proteger tu cuenta, porque la rapidez del reporte influye en lo que se puede hacer para recuperar el dinero. Sigue estos pasos en orden:
- Llama a tu banco por sus canales oficiales, como la app o el número que aparece en tu tarjeta, y reporta la estafa.
- Da los datos de la operación: monto, fecha, hora y CLABE o cuenta de destino.
- Cambia tus contraseñas y protege el acceso a tu banca digital para evitar nuevas operaciones.
- Pide el folio o acuse de tu reporte y guárdalo.
- Reúne la evidencia antes de que desaparezca: no borres chats ni anuncios.
Conserva el comprobante de la transferencia, capturas de pantalla, mensajes, el anuncio o perfil del supuesto vendedor y cualquier dato del titular de la cuenta que recibió el dinero. Esos comprobantes serán la base de tu reclamación y de una posible denuncia.
¿Qué pasa si tú autorizaste la transferencia?
Si tú hiciste la transferencia creyendo que pagabas algo real, el caso es más difícil, porque tu banco ejecutó una instrucción que tú diste. Imagina que depositas $7,500 pesos como adelanto de renta de un departamento que no existe: el dinero salió con tu autorización, aunque haya sido por engaño.
Según CONDUSEF, los pagos electrónicos se identifican únicamente por la CLABE, el número de cuenta o el número de tarjeta del receptor, y el nombre del beneficiario no se toma en cuenta. Por eso, en principio, el banco no tendría responsabilidad cuando la CLABE no coincide con el nombre.
Esto aplica a las transferencias SPEI: el dinero se envía a la cuenta que indicaste y revertirlo es complicado. Aun así, no te quedes sin actuar, porque hay pasos que sí dependen de ti:
- Reporta la estafa a tu banco y pide el folio.
- Presenta una queja formal por escrito.
- Valora una denuncia y, si quieres, consulta sobre acciones legales.
¿Qué pasa si no hiciste tú la transferencia?
Si no hiciste tú la transferencia bancaria, estás ante una transacción fraudulenta o un cargo no reconocido, y tu banco debe atender tu aclaración. Esto puede ocurrir cuando alguien obtiene tus claves mediante phishing, es decir, mensajes o sitios falsos que imitan a tu banco, o cuando hay una suplantación de identidad.
Según CONDUSEF, el proceso general ante un cargo no reconocido es este:
- Reporta de inmediato a tu institución financiera, conforme a la guía de CONDUSEF.
- Presenta tu queja en la Unidad Especializada del banco y conserva el acuse con folio, fecha y hora.
- Generalmente, después de 48 horas, el banco debe abonar el monto reclamado.
- La investigación puede tardar hasta 45 días, y el abono puede revertirse si se demuestra que tú autorizaste la operación.
Mientras la entidad bancaria completa cómo investiga el banco un cargo no reconocido, lo que te toca es conservar el folio y tus comprobantes.
Ten presente que esa guía de CONDUSEF describe cargos con tarjeta de crédito y débito. Si la operación fue una transferencia, pregunta a tu banco cuál es su proceso de aclaración y qué plazos aplican, sin dar por hecho los mismos tiempos.
¿Cómo y dónde denunciar una estafa bancaria?
Una estafa bancaria se reporta en tres instancias, que conviene recorrer en este orden: tu banco, CONDUSEF y la autoridad ministerial. Las reclamaciones bancarias empiezan en tu propio banco, pero no terminan ahí, y cada instancia pide tus pruebas.
- Tu banco: presenta la queja o reclamación en su Unidad Especializada, por la app, el portal o una sucursal, y guarda el acuse.
- CONDUSEF: si la respuesta es negativa o no llega, presenta tu queja en su portal de queja electrónica, que se gestiona con las instituciones financieras, o llama al Centro de Contacto al 55 53 400 999.
- Autoridad ministerial: presenta una denuncia ante el Ministerio Público con tus comprobantes y el reporte de tu banco.
Para cualquier trámite lleva tu identificación, el reporte con folio, los comprobantes de la transferencia y capturas de las conversaciones. Si quieres explorar acciones legales más allá de la denuncia, un abogado puede orientarte, aunque para presentar tu queja ante el banco o CONDUSEF no lo necesitas.
¿Qué estafas por transferencia son más comunes?
Las estafas por transferencia más comunes son la venta o renta falsa, el phishing, el vishing y la suplantación de identidad. Los fraudes financieros cambian de forma, pero casi todos comparten una señal: presión para que actúes rápido y sin verificar.
A diferencia de estas estafas, la clonación de tarjetas afecta tu plástico y no requiere que transfieras nada.
¿Cómo evitar una estafa por transferencia?
Evitar una estafa por transferencia depende de verificar antes de enviar el dinero y de no compartir tus claves con nadie. Estas medidas reducen el riesgo:
- Confirma la CLABE y el nombre del beneficiario por un canal distinto al del anuncio o mensaje.
- Desconfía de la urgencia y de los precios demasiado bajos.
- No compartas tu NIP, token ni claves, ni siquiera con alguien que diga ser del banco.
- Activa las alertas de movimientos y ajusta los límites de transferencia en tu app.
Antes de transferir, revisa que la CLABE interbancaria corresponda al beneficiario, porque el banco identifica el pago por ese número y no por el nombre. Si algo no cuadra, detén el pago y verifica con la empresa o la persona por otro medio antes de continuar.
Para compras en línea con vendedores nuevos, pagar con tarjeta te permite iniciar una aclaración o un contracargo, a diferencia de una transferencia ya enviada, aunque el resultado no está garantizado.
Esa opción no sustituye la prudencia: revisa siempre la reputación del vendedor y las condiciones de la compra antes de pagar.
¿Qué ventaja tiene pagar con tarjeta digital?
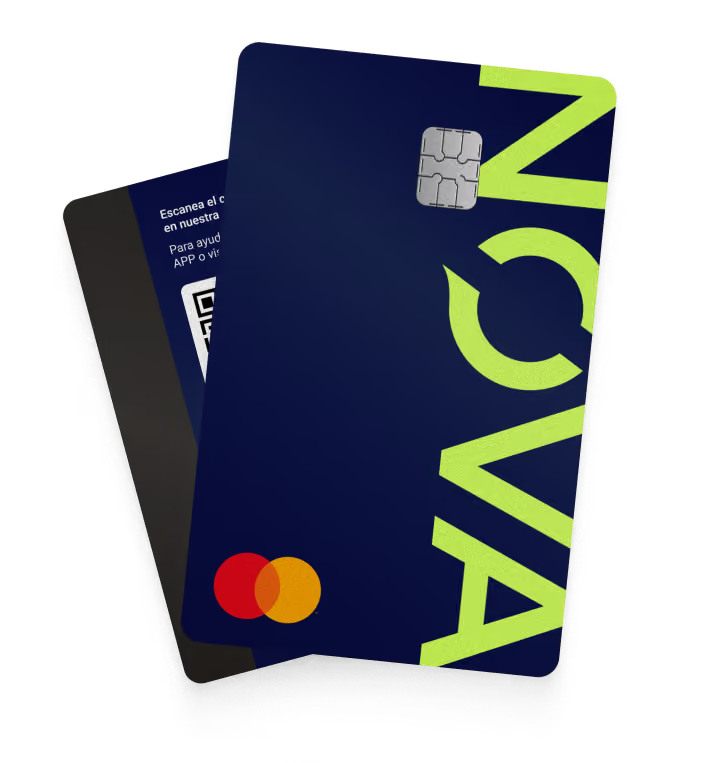
Una transferencia enviada es difícil de revertir, pero pagar con tarjeta te da otro margen de acción. NOVACARD incluye una protección antifraude que reembolsa el 100% del monto, en caso de que un fraude sea comprobado, en hasta 7 días hábiles (aplican TyC), solo en cargos con tarjeta.
Esa protección antifraude se complementa con el control desde tu celular: puedes bloquear y desbloquear tu tarjeta digital en la app, recibir notificaciones de tus movimientos y disputar cargos que no reconozcas hasta 90 días a partir de que se realizaron. Si quieres ese control en tus compras en línea, solicitarla toma pocos minutos y la aprobación depende de tu perfil.
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Cuánto tiempo se tiene para anular una transferencia?
No hay un plazo que garantice anular una transferencia ya enviada, porque una vez que el dinero llega a la cuenta de destino, revertirlo depende de tu banco y de quien lo recibió. Lo que sí marca la diferencia es la rapidez: reporta de inmediato, pide tu folio y conserva los comprobantes. Así tendrás sustento si necesitas presentar una queja o una denuncia después.
¿Cambia el proceso según el banco desde el que hice la transferencia?
La ruta general es la misma en cualquier banco: reportar de inmediato, pedir el folio, presentar una queja en su Unidad Especializada y, si la respuesta no te satisface, acudir a CONDUSEF. Lo que cambia son los canales de cada institución, como la app, el portal o la línea telefónica, y los tiempos internos de atención. Consulta los medios oficiales de tu banco para saber cómo presentar la reclamación.
¿Cómo recuperar mi dinero si me estafaron por internet?
Depende de cómo pagaste. Si fue con tarjeta, puedes reportar el cargo a tu banco y pedir una aclaración o un contracargo, siempre conservando comprobantes, capturas y mensajes del vendedor. Si pagaste con transferencia, el camino es más complicado: reporta de inmediato, presenta tu queja y valora una denuncia. En ambos casos, la rapidez del aviso y la evidencia que reúnas son lo que más pesa en el caso.
¿Qué pasa si la cuenta que recibió el dinero ya está vacía?
Aunque la cuenta de destino ya no tenga fondos, conviene reportar igual, porque tu reporte deja constancia del caso y permite que el banco y las autoridades lo revisen. La denuncia ante el Ministerio Público, apoyada en tus comprobantes y en el folio de tu banco, es el paso que busca identificar al responsable. Ninguna de estas gestiones garantiza que recuperes el monto completo.
¿Necesito un abogado para reclamar el dinero de una estafa?
No necesitas un abogado para presentar una queja ante tu banco ni ante CONDUSEF, porque ambos trámites puedes hacerlos tú mismo con tus comprobantes y el folio de tu reporte. Un abogado puede orientarte si quieres explorar acciones legales más complejas, como seguir un proceso penal. Quien busca recuperar su dinero debe cuidarse de despachos que prometen devoluciones garantizadas, porque nadie puede asegurarlas.
¿Qué diferencia hay entre una estafa y un error de transferencia?
En una estafa, alguien te engaña para que envíes el dinero o lo mueve sin tu permiso. En un error, tú mismo transferiste a una cuenta equivocada, por ejemplo al teclear mal la CLABE, sin que medie engaño. En ambos casos conviene avisar de inmediato a tu banco, pero el tratamiento puede variar según las circunstancias, y el banco te orientará sobre los pasos que corresponden.