Caja de ahorro en una empresa: cuánto juntas y cuándo la recibes



Puntos clave
- La caja de ahorro es un ahorro voluntario que se descuenta de tu sueldo y se entrega según el reglamento de la empresa.
- Con $500 pesos por quincena durante 24 quincenas ahorras $12,000 pesos al año, y $24,000 si la empresa aporta lo mismo.
- La caja y el fondo de ahorro son distintos: cambia cómo aporta la empresa, cómo se retira el dinero y su tratamiento fiscal.
- Antes de participar, el reglamento debe aclarar quién administra la caja, la fecha de entrega y qué pasa si sales de la empresa.
Si en tu recibo de nómina aparece un descuento por caja de ahorro y no sabes cuánto llevas, cuándo lo recibirás ni qué pasa si cambias de empleo, tu ahorro queda a ciegas. En esta guía verás qué es la caja de ahorro en una empresa y cómo aprovecharla con claridad.
¿Qué es la caja de ahorro en una empresa?
La caja de ahorro en una empresa es un mecanismo de ahorro voluntario: aceptas que una parte de tu sueldo se aparte en cada pago y la empresa te la entrega después, según su reglamento. Funciona como una herramienta financiera para construir el hábito del ahorro sin depender de que tú deposites el dinero cada quincena.
A diferencia de las cuentas de ahorro que ofrecen las instituciones financieras, la caja se rige por el reglamento de la empresa. Ese documento define quién la administra, cuándo se entrega el dinero y qué pasa si sales antes, así que no es una cuenta bancaria ni funciona igual en todas las empresas.
Las empresas suelen ofrecerla como prestación para apoyar la retención de talento y mejorar el clima laboral. Para ti, también es una forma de fortalecer tu estabilidad financiera, porque el ahorro se aparta antes de que el dinero se gaste en otra cosa.
¿Cómo funciona una caja de ahorro paso a paso?
Una caja de ahorro funciona con descuentos periódicos de tu sueldo que se acumulan y se te entregan en una fecha pactada. El proceso suele seguir estos pasos:
- Aceptas participar y autorizas el descuento.
- Se descuenta tu aportación en cada pago de nómina.
- La empresa aporta solo si la caja lo contempla.
- El ahorro se acumula, con rendimientos si el reglamento los prevé.
- Recibes el total en la fecha que marca el reglamento.
Si hay rendimientos, las tasas de interés o la forma de repartirlos las fija el reglamento de cada caja. Por eso conviene preguntar cómo se calculan antes de inscribirte, en lugar de asumir un porcentaje.
Ejemplo numérico sencillo
Si aportas $500 pesos por quincena durante 24 quincenas, ahorras $12,000 pesos en el año. Si tu empresa aporta la misma cantidad, la suma llega a $24,000 pesos, sin contar rendimientos.
Define cuánto aportar con base en tu presupuesto personal: la parte de tu sueldo que no compromete tus gastos fijos ni tus pagos del mes.
Revisa que la cantidad elegida te deje liquidez. Ahorrar de más y quedarte sin dinero disponible puede obligarte a pedir prestado, lo que anula el beneficio de ahorrar.
Una referencia útil es la regla 50/30/20, que reparte tu ingreso entre necesidades, gustos y ahorro. Aun así, tu aportación depende de tus finanzas personales y no de una fórmula única.
¿Qué diferencia hay entre caja y fondo de ahorro?
La caja de ahorro y el fondo de ahorro son dos prestaciones distintas que se confunden porque se mencionan juntas y ambas se obtienen como beneficio laboral. Cambia sobre todo cómo aporta la empresa, cómo se retira el dinero y cómo se tratan fiscalmente.
El fundamento legal de ambas está en la Ley Federal del Trabajo (LFT) y, en lo fiscal, en la Ley del Impuesto sobre la Renta (LISR). El folleto oficial del Comité Nacional Mixto de Protección al Salario explica sus requisitos.
Según el artículo 93 de la LISR, los ingresos que provienen de cajas y fondos de ahorro establecidos por las empresas no pagan impuesto sobre la renta cuando cumplen los requisitos de deducibilidad. Esos son sus beneficios fiscales.
La LISR también ubica el fondo de ahorro entre las prestaciones de previsión social, es decir, los beneficios que una empresa da a su personal para mejorar su calidad de vida.
¿Qué ventajas y riesgos tiene una caja de ahorro?
La principal ventaja de una caja de ahorro es que convierte el ahorro en un descuento automático, y su principal riesgo es que ese dinero no está disponible hasta la entrega.
Ventajas
- Ahorro automático por nómina, que ayuda a crear una cultura de ahorro y a sostener tu bienestar financiero.
- Posible acceso a préstamos de la propia caja.
- Rendimientos, si el reglamento los contempla.
Riesgos
- El dinero no está disponible hasta la fecha de entrega.
- El rendimiento puede variar o no existir.
- Todo depende de cómo se administre, y hacerlo puede implicar carga administrativa para la empresa, por eso conviene saber quién la maneja.
- Tu ahorro y tu ingreso dependen de la misma empresa.
La caja ayuda a sostener el ahorro, pero no reemplaza los trucos para ahorrar dinero día a día que refuerzan tu cultura financiera.
Es una prestación laboral y no un instrumento financiero de inversión, así que conviene no depender solo de ella para todas tus metas.
Tampoco sustituye tu plan para ahorrar para el retiro, que tiene otro plazo y otro objetivo.
¿Cuándo te entregan el dinero de la caja de ahorro?
La fecha de entrega la fija el reglamento o el acuerdo de tu empresa, por lo que puede cambiar de una caja a otra.
Antes de participar, pregunta cuál es esa fecha y qué ocurre con tu ahorro si sales de la empresa antes de recibirlo. La respuesta también está en el reglamento, no en una regla general.
La entrega de la caja no es tu aguinaldo ni lo sustituye, por lo que conviene saber cómo calcular tu aguinaldo por separado.
¿Puedes pedir un préstamo a tu caja de ahorro?
Algunas cajas de ahorro permiten pedir préstamos a quienes participan, pero las condiciones, los plazos y los costos los define el reglamento de cada una.
Antes de pedirlo, revisa:
- El costo total del préstamo.
- El plazo para pagarlo.
- Cómo se descuenta de tu nómina.
- Qué pasa con tu ahorro mientras lo pagas.
Es distinto de un adelanto de nómina, que anticipa sueldo que ya generaste, porque el préstamo de la caja se rige por el reglamento de la caja de ahorro.
¿Qué revisar en el reglamento de tu caja de ahorro?
Revisa que el reglamento diga quién administra la caja, cuándo se entrega el dinero y qué pasa si sales de la empresa. Estos puntos evitan sorpresas:
- Quién administra y dónde se guarda el dinero: pregunta si lo maneja la empresa, un comité o una entidad financiera.
- Cómo y cuándo se reparten los rendimientos.
- La fecha de entrega.
- Qué pasa con tu ahorro al salir de la empresa.
- Las reglas para pedir préstamos.
- Cómo consultar tu saldo y si tu ahorro se registra en una cuenta individual.
- A quién acudir con dudas o inconformidades.
Recuerda que participar es voluntario: el artículo 110 de la LFT permite el descuento para una caja de ahorro solo con tu conformidad expresa y no puede ser mayor al treinta por ciento del excedente del salario mínimo.
Si prefieres llevar esta revisión por escrito, descarga nuestro checklist gratuito y úsalo en tu conversación con Recursos Humanos para anotar lo que dice el reglamento de tu caja.
{{modal_banner_large}}
¿Qué hacer con tu dinero al recibir la caja de ahorro?
Al recibir tu caja de ahorro, conviene decidir el destino del dinero por prioridad: primero un colchón para imprevistos, luego una meta concreta y después el ahorro a largo plazo.
Paso 1: arma tu colchón
Si aún no lo tienes, destina una parte a tu fondo de emergencia, la reserva que cubre imprevistos sin recurrir a deudas.
Tener ese colchón evita que un gasto inesperado te obligue a desarmar tus otras metas.
Paso 2: define una meta
Después, asigna otra parte a una meta concreta dentro de tu plan de ahorro personal, con monto y fecha.
Una meta con fecha le da a tu siguiente caja de ahorro un destino claro desde el inicio.
Paso 3: piensa en el largo plazo
Para ese plazo existen opciones para invertir tu dinero, como los CETES, los Certificados de la Tesorería de la Federación, entre otros instrumentos financieros.
Cada opción tiene plazos y riesgos distintos, así que compáralos con calma antes de decidir.
¿Cómo cuidar tu dinero entre una quincena y otra?
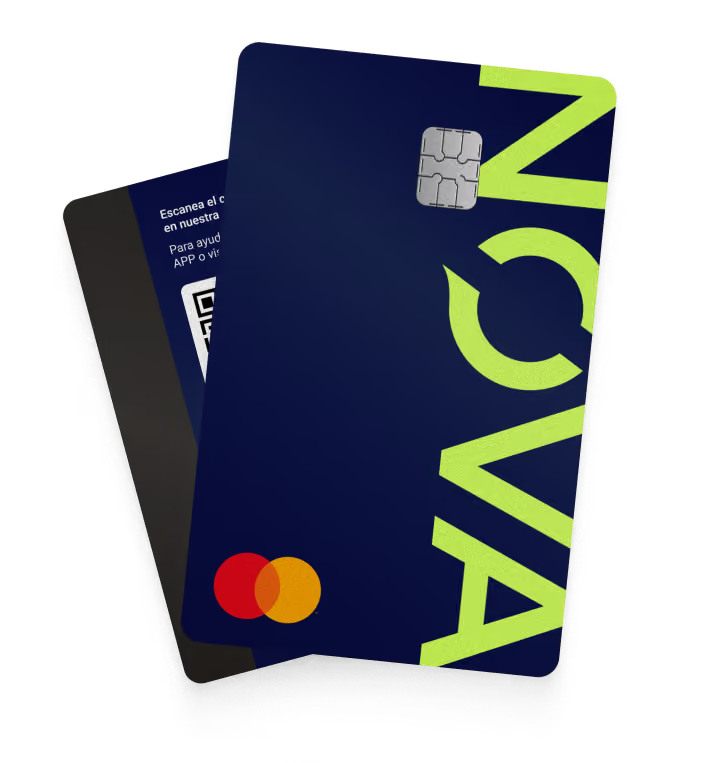
La caja de ahorro aparta una parte de tu sueldo desde la nómina, y el resto de tu ingreso sigue cubriendo los gastos de cada quincena. NOVACARD es una tarjeta de crédito 100% digital pensada para quienes cobran cada quincena.
Su ciclo es catorcenal, con 14 días para comprar y otros 14 de gracia para pagar, un ritmo muy parecido al de tus quincenas. Si ese ritmo te acomoda, puedes solicitar tu tarjeta en minutos y conocer la respuesta según tu perfil.
Solicita tu tarjeta en minutos.
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Es obligatorio que una empresa tenga caja de ahorro?
No. La Ley Federal del Trabajo menciona las cajas de ahorro al regular los descuentos al sueldo, pero no obliga a las empresas a tener una. Es una prestación que depende de lo que acuerden la empresa y las personas trabajadoras; el folleto de CONAMPROS la describe como una prestación social obtenida mediante la negociación del contrato colectivo. Si tu empresa no la ofrece, puedes ahorrar por tu cuenta con una cuenta de ahorro o un fondo de emergencia.
¿Puedo salirme de la caja de ahorro cuando quiera?
Depende del reglamento de tu caja. Como participar es voluntario y el descuento requiere tu conformidad expresa, lo habitual es poder decidir si participas, pero las reglas para dejar de aportar, recuperar tu ahorro y las fechas de entrega las fija cada caja. Antes de inscribirte, revisa esas condiciones por escrito y guarda una copia para consultarla cuando la necesites.
¿Puedo retirar mi caja de ahorro antes de la fecha de entrega?
Solo si tu reglamento lo permite. Algunas cajas contemplan retiros anticipados o préstamos sobre el ahorro, y otras entregan el dinero únicamente en la fecha pactada. Pregunta a Recursos Humanos si existen costos o condiciones, y si retirar tu ahorro cancela tu participación o te permite seguir aportando. Pide esas respuestas por escrito para evitar malentendidos más adelante, sobre todo si necesitas el dinero antes de lo previsto.
¿Qué diferencia hay entre la caja de ahorro de una empresa y una caja de ahorro popular?
La caja de una empresa es una prestación laboral que se descuenta de tu sueldo. Una caja de ahorro popular, formalmente una Sociedad Cooperativa de Ahorro y Préstamo, es una sociedad sin fines de lucro que opera ahorro y préstamo con sus socios. Antes de ahorrar en una, verifica que aparezca en el Padrón de Entidades Supervisadas de la Comisión Nacional Bancaria y de Valores (CNBV). La CONDUSEF atiende quejas. Una SOFIPO es otra figura del mismo sector.
¿La caja de ahorro es lo mismo que una cuenta de ahorro?
No. Una cuenta de ahorro la abres tú en una institución financiera y se rige por su contrato, mientras que la caja de ahorro se descuenta de tu sueldo y se rige por el reglamento de la empresa, con una fecha de entrega pactada. Puedes tener ambas: la caja sirve para un ahorro automático y la cuenta para metas o imprevistos que necesitas tener disponibles.
¿Cómo sé cuánto llevo ahorrado en mi caja de ahorro?
Pide a Recursos Humanos o a quien administre la caja un estado de tu ahorro con tus aportaciones, la fecha de cada descuento, los rendimientos y los préstamos, si los hay. También puedes comparar los descuentos de tus recibos de nómina con lo que esperabas aportar. Si tu caja lleva una cuenta individual, solicita tu saldo por escrito y conserva una copia.
Este contenido es informativo y no constituye asesoría financiera.