Reestructuración de deudas: qué es, cuándo conviene y cómo pedirla



Puntos clave
- La reestructuración de deudas es un acuerdo con tu acreedor para cambiar plazo, tasa o cuota de un crédito existente, sin eliminar el saldo.
- Se diferencia del refinanciamiento, que reemplaza el crédito por uno nuevo, de la consolidación, que reúne varias deudas, y de la quita, que descuenta saldo.
- Alargar el plazo baja la mensualidad, pero puede subir el total: en el ejemplo, pasar de 10 a 24 meses suma $8,200 pesos.
- Negocia solo con quien otorgó el crédito, pide el acuerdo por escrito y desconfía de quien pida pagos por adelantado o prometa borrar tu historial.
Cuando las cuotas mensuales dejan de alcanzar, cada atraso suma intereses, llamadas de cobranza y presión sobre tu historial crediticio. La reestructuración de deudas te permite renegociar con quien te prestó antes de llegar a ese punto. Esta guía explica qué es, cuándo conviene, cómo pedirla paso a paso y cómo puede afectar tu Buró de Crédito.
¿Qué es la reestructuración de deudas y cómo funciona?
La reestructuración de deudas es un acuerdo con tu acreedor para cambiar las condiciones de un crédito que ya tienes, como el plazo o la tasa, y así poder pagarlo. No crea un crédito nuevo ni elimina la deuda: ajusta el contrato original para aliviar tu carga financiera cuando atraviesas dificultades financieras.
Aplica a tarjetas de crédito, préstamos personales y otras obligaciones financieras, y cada una de las entidades financieras decide si la ofrece. La reestructuración de deuda suele seguir estos pasos:
- Tú, como deudor, solicitas la reestructuración.
- La entidad evalúa tu situación y propone nuevos términos.
- Ambas partes acuerdan plazo, tasa y monto de pago.
- El acuerdo se formaliza por escrito.
La reestructuración de deuda empresarial es similar, pero las empresas negocian con sus acreedores según su flujo de caja. Esta guía se enfoca en personas.
¿Qué puedes renegociar en una reestructuración?
En una reestructuración puedes renegociar principalmente el plazo de pago, la tasa de interés y el monto de tus cuotas mensuales, según lo que ofrezca cada institución.
- Plazo: más meses para liquidar la deuda.
- Tasa: una reducción temporal o permanente.
- Cuota: un pago fijo y más bajo.
- Periodo de gracia: una pausa temporal en los pagos.
De acuerdo con CONDUSEF, lo más común es ampliar el plazo, bajar la tasa o aplicar pagos fijos. Alargar los plazos de amortización reduce la mensualidad, pero puede aumentar lo que pagas en total. Los tipos de interés altos suelen motivar la solicitud.
Por lo general, reestructurar no reduce el saldo: eso corresponde a una quita.
¿Reestructurar, refinanciar, consolidar o pedir una quita?
Reestructurar modifica el crédito que ya tienes, refinanciar lo reemplaza por uno nuevo, consolidar reúne varias deudas en un solo pago y una quita es un descuento acordado para liquidar el saldo.
Para refinanciar una deuda, contratas un nuevo préstamo que liquida el anterior, normalmente con mejores condiciones y cuando estás al corriente en tus pagos.
Si el problema son varias deudas dispersas, puedes consolidar deudas en un solo pago con una sola tasa. La consolidación de deudas simplifica las fechas, pero conviene comparar el costo total antes de decidir.
Las quitas son descuentos que propone el acreedor para que liquides la deuda, y varían según la institución. CONDUSEF advierte que tienen consecuencias negativas en tu historial crediticio.
¿Cuándo conviene reestructurar una deuda y cuándo no?
Conviene reestructurar una deuda cuando tu capacidad de pago ya no alcanza para tus obligaciones, y no conviene cuando puedes liquidar el saldo sin comprometer tus gastos esenciales. CONDUSEF recomienda estas alternativas como último recurso, cuando ya no puedes cumplir tus pagos mensuales.
Cuándo conviene
- Tus ingresos bajaron por dificultades económicas.
- Solo alcanzas a cubrir el pago mínimo de tu tarjeta.
- Ya tienes un atraso o prevés tenerlo.
Cuándo no conviene
- No podrías cumplir la nueva cuota, porque lo que pasa si no pagas tu tarjeta de crédito empeora si además incumples el acuerdo.
- El nuevo plazo encarecería demasiado el total.
Actúa antes del atraso: se acumulan intereses moratorios y tu margen de negociación se reduce.
¿Cómo solicitar una reestructuración paso a paso?
Para solicitar una reestructuración, reúne tus datos, calcula cuánto puedes pagar y pide la propuesta directamente a la institución financiera que te otorgó el crédito.
- Reúne el saldo, la tasa y los estados de cuenta de la deuda.
- Calcula con tu presupuesto personal cuánto puedes pagar cada mes sin sacrificar gastos esenciales.
- Contacta a la institución y pregunta por su Unidad de Atención Especializada (UNE) o su área de acuerdos de pago, no por cobranza general.
- Compara la propuesta: mensualidad, plazo, tasa, comisiones y costo total, incluido el CAT.
- Pide el acuerdo por escrito antes de pagar y guarda tus comprobantes.
¿Cómo funciona una reestructuración con un ejemplo?
Una reestructuración baja tu mensualidad al alargar el plazo, aunque puede aumentar lo que pagas en total. Este ejemplo usa cifras redondas e hipotéticas, sin relación con ninguna institución.
La mensualidad baja $1,700 pesos y alivia tu flujo mensual, pero el total pagado sube $8,200 pesos. En la reestructuración de la deuda, compara el costo total y no solo la cuota.
¿Cómo afecta una reestructuración a tu Buró de Crédito?
Una reestructuración puede reflejarse en tu historial crediticio, y su efecto depende de la institución y de que cumplas el nuevo acuerdo. CONDUSEF indica que, al reestructurar, puedes mantener una buena calificación en tu historial.
Antes de negociar, conviene saber si estás en Buró de Crédito y qué aparece en tu reporte. Cumplir puntualmente el nuevo acuerdo ayuda a tu historial con el tiempo.
Los registros negativos no son permanentes, pero el tiempo en que se borra el Buró de Crédito depende del tipo de registro.
¿Cómo evitar fraudes al reestructurar tu deuda?
Para evitar fraudes, negocia directamente con la institución que otorgó el crédito y desconfía de quien te pida dinero por adelantado o prometa borrar tu historial.
- Te piden depósitos por adelantado o a cuentas personales.
- Prometen borrarte del Buró de Crédito o perdonar la deuda.
- No entregan un convenio por escrito.
- Usan amenazas, como decir que van a embargar tus bienes.
CONDUSEF explica que una reparadora de crédito no es una figura legal en México: no está contemplada por la ley ni supervisada, y no hay forma de presentar una reclamación si incumple.
Si un despacho de cobranza te contacta, el convenio debe formalizarse con la institución, no con el despacho, y quedar por escrito. Si hay presión indebida, puedes presentar una queja ante CONDUSEF.
¿Cómo no volver a endeudarte después de reestructurar?
Para no volver a endeudarte, ajusta tu presupuesto a la nueva mensualidad, forma un fondo de emergencia y evita nuevas obligaciones mientras cumples el acuerdo.
- Forma tu fondo de emergencia para cubrir imprevistos sin recurrir al crédito.
- Recorta gastos hormiga para que la nueva mensualidad quepa.
- Evita contratar nuevas deudas mientras cumples el acuerdo.
- Cada pago puntual ayuda a mejorar tu historial crediticio.
Cuidar tu salud financiera es un proceso gradual: cada pago puntual y cada gasto planeado te devuelven margen.
¿Cuándo tiene sentido volver a usar una tarjeta?
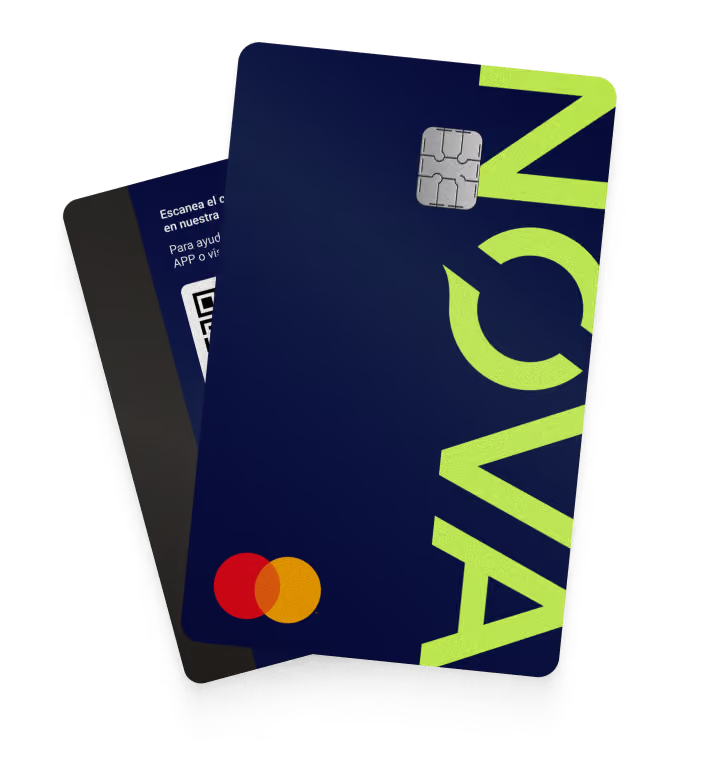
Si ya reestructuraste tu deuda y tus pagos están bajo control, una tarjeta puede servirte para volver a construir historial de forma ordenada. NOVACARD es una tarjeta de crédito 100% digital que reporta al Buró de Crédito, así que cada pago a tiempo suma a tu historial.
Su ciclo es catorcenal y tienes 14 días de periodo de gracia después de tu fecha de corte para realizar el pago. Así, revisas tus pagos con más frecuencia que en un ciclo mensual. La aprobación del monto de la línea depende de la evaluación de tu perfil.
Solicita tu tarjeta en minutos
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Hay alguna reestructuración de deuda en 2026?
La disponibilidad depende de cada institución financiera y de tu caso, porque cada una define sus propios programas y requisitos. Para saber qué opciones existen, pregunta directamente a la institución que te dio el crédito, de preferencia en su Unidad de Atención Especializada, y confirma las condiciones por escrito. CONDUSEF también ofrece orientación a quienes tienen dificultades para cumplir con sus pagos.
¿Se puede reestructurar una deuda si ya tengo atrasos?
Depende de la institución. Algunas ofrecen alternativas aun con atrasos y otras limitan las opciones, por eso conviene actuar cuanto antes. Acércate, explica tu situación con datos concretos y pide una propuesta por escrito. Si ya te contactó un despacho de cobranza, recuerda que el acuerdo debe formalizarse con la institución que otorgó el crédito y no con el despacho.
¿Pueden negarme la reestructuración de mi deuda?
Sí. La institución evalúa tu caso y define las condiciones, por lo que puede negarla u ofrecerte algo distinto a lo que pides. Si te la niegan, pregunta qué alternativas tienes, como ampliar el plazo o ajustar la cuota, y compara otras rutas, por ejemplo consolidar o negociar una quita. También puedes acercarte a CONDUSEF para recibir orientación sobre tus opciones.
¿Reestructurar una deuda tiene algún costo?
Puede tenerlo, según la institución y el acuerdo. Algunas reestructuraciones incluyen comisiones o gastos de gestión, y casi todas alargan el plazo, lo que aumenta el total que pagas aunque la mensualidad baje. Antes de aceptar, pide el desglose completo de costos, compara el pago total contra el de tu deuda actual y confirma por escrito que no existan cargos adicionales.
¿Qué pasa si incumplo el nuevo acuerdo de pago?
Puedes perder las condiciones acordadas, y la institución puede volver a aplicar las originales o reanudar la cobranza. Además, el incumplimiento perjudica tu historial crediticio y puede cerrarte la puerta a otra renegociación. Si prevés que no podrás cumplir, avísale cuanto antes a la institución y pide ajustar el plan antes de caer en atraso. Esa conversación temprana suele darte más opciones que esperar a la cobranza.
¿Puedo reestructurar varias deudas al mismo tiempo?
Se negocia con la institución que otorgó cada crédito, así que normalmente son acuerdos separados. Ordena tus deudas por tasa y mensualidad, calcula cuánto puedes pagar en total cada mes y empieza por las que más pesan en tu presupuesto. Si prefieres concentrar todo en un solo pago, evalúa si te conviene más consolidar tus deudas. Así evitas descuidar alguna obligación mientras negocias.