¿Cuántas veces puedo consultar mi Buró de Crédito en México?



Puntos clave
- Puedes consultar tu Buró de Crédito las veces que quieras; el primer reporte de cada 12 meses es gratuito y los adicionales cuestan $61 pesos.
- Revisar tu propio reporte no afecta tu score; solo las consultas de otorgantes, visibles durante 24 meses, pueden pesar si varias instituciones consultan en poco tiempo.
- Conviene revisar tu reporte una vez al año, antes de pedir un crédito importante y de inmediato si ves una consulta que no reconoces.
- Alertas Buró cuesta $232 pesos al año y Bloqueo $58 pesos por 3 meses; son servicios opcionales ante sospecha de robo de identidad.
Muchas personas evitan revisar su Buró de Crédito por miedo a que cada consulta les baje el score, y terminan solicitando crédito sin conocer su historial crediticio. Ese temor tiene una parte de verdad, porque no todas las consultas pesan igual.
Aquí verás cuántas veces puedes consultar tu Buró de Crédito, cuándo es gratis y cuáles consultas sí importan.
¿Cuántas veces puedes consultar tu Buró de Crédito?
Puedes consultar tu Buró de Crédito las veces que quieras; lo único que cambia es el costo. El primer Reporte de Crédito Especial (RCE) de cada periodo de 12 meses es un reporte gratis por ley, según el artículo 41 de la Ley para Regular las Sociedades de Información Crediticia.
Los reportes adicionales dentro del mismo periodo tienen costo. Estas son las tarifas publicadas en burodecredito.com.mx al 12 de octubre de 2026:
- Reporte de Crédito Especial adicional: $61 pesos.
- Mi Score, que resume tu comportamiento crediticio en una calificación: $58 pesos.
Mejorar tu historial no depende de pagar reportes adicionales: cómo mejorar tu historial crediticio se reduce sobre todo a pagar a tiempo. Las tarifas pueden cambiar, así que confirma el monto vigente en el sitio oficial antes de pagar.
¿Qué tipos de consulta existen en el Buró de Crédito?
Hay dos tipos de consulta según quién la hace: la consulta propia, que haces tú con tu RCE, y la consulta de otorgante, que hace una institución cuando solicitas un crédito. Buró de Crédito es una sociedad de información crediticia, igual que Círculo de Crédito.
Las instituciones financieras, como bancos o emisores de tarjeta de crédito, solo pueden consultar tu historial con tu autorización. Cada sociedad tiene su propio reporte, y la diferencia entre Buró de Crédito y Círculo de Crédito es que son empresas distintas. En circulodecredito.com.mx puedes pedir el reporte de Círculo de Crédito, con tarifas propias.
¿Qué consultas afectan tu score y por cuánto tiempo?
Solo las consultas de otorgantes pueden afectar tu score, y el efecto depende del patrón: varias instituciones revisan tu historial en poco tiempo. Buró de Crédito no publica un número máximo de consultas, así que conviene desconfiar de cifras exactas sin fuente. Revisar tu propio reporte no resta puntos.
Las consultas de otorgantes aparecen en tu RCE durante 24 meses. Ese plazo es distinto al de los adeudos, que permanecen según su monto, de acuerdo con CONDUSEF:
- Hasta 25 UDIS: 1 año.
- Más de 25 y hasta 500 UDIS: 2 años.
- Más de 500 y hasta 1,000 UDIS: 4 años.
- Más de 1,000 UDIS: 6 años, con las condiciones que señala la ley.
Si te pones al corriente, tu historial lo refleja sin esperar a que se borre el registro. En cuánto tiempo se borra el Buró de Crédito influye el monto de la deuda y, en deudas altas, que no haya proceso judicial ni fraude.
¿Cada cuánto conviene revisar tu Buró de Crédito?
Una vez al año es el mínimo razonable, aprovechando tu reporte gratis, y conviene revisarlo otra vez antes de pedir un crédito importante. Revisarlo cada semana rara vez muestra cambios, porque el historial se actualiza por lo menos una vez al mes, según Buró de Crédito.
Por eso, saber cada cuánto se actualiza el Buró de Crédito evita que pagues reportes adicionales de más: si acabas de pagar un atraso, espera al menos un mes antes de volver a consultar.
Esta tabla es una orientación práctica, no una regla oficial. Revisar tu reporte con cierta regularidad te ayuda a cuidar tu salud financiera, porque ahí ves qué créditos tienes, cómo los pagas y quién ha consultado tu información.
¿Cómo consultar tu Buró de Crédito de forma gratuita?
Para obtener tu reporte gratis, entra tú mismo a burodecredito.com.mx, solicita tu Reporte de Crédito Especial y verifica tu identidad. Si tienes tarjeta de crédito, crédito hipotecario o crédito automotriz, ten a la mano los datos de ese crédito, porque el sitio los pide para confirmar que eres tú.
Aparecer en el Buró no es algo negativo: solo refleja los créditos que tienes o tuviste. Cómo saber si estás en el Buró de Crédito se resuelve al pedir este reporte, que muestra tanto tus pagos puntuales como tus atrasos.
Cuidado con los sitios falsos. Según CONDUSEF, Buró de Crédito no atiende por chat, no borra deudas a cambio de dinero y no hace cobranza. Estas son señales de alerta:
- El sitio ofrece chat en línea.
- Promete sacarte del Buró a cambio de dinero.
- Usa una dirección distinta a burodecredito.com.mx.
No confundas el Buró de Crédito con el Buró de Entidades Financieras (buro.gob.mx), una herramienta gubernamental donde puedes conocer productos financieros, comisiones y sanciones de las entidades.
¿Cuándo conviene usar Alertas Buró y Bloqueo?
Alertas Buró y Bloqueo conviene usarlos cuando sospechas de robo de identidad o quieres enterarte de movimientos sin pedir reportes manuales. Son servicios opcionales, con costo, que no sustituyen tu reporte gratis anual. Estos son sus costos publicados en burodecredito.com.mx:
- Alertas Buró: avisa los principales cambios en tu historial. Costo: $232 pesos al año.
- Bloqueo: tú decides quién revisa tu historial. Costo: $58 pesos por 3 meses.
Revisar las consultas de tu reporte también te ayuda a detectar un crédito que no solicitaste. Si aparece una institución que no reconoces, alguien podría usar tus datos. Es momento de presentar una reclamación ante Buró de Crédito y de valorar el Bloqueo mientras se aclara.
¿Cómo evitar consultas innecesarias al pedir crédito?
Pedir crédito en varios lugares a la vez puede explicar por qué no te dan una tarjeta de crédito, porque cada vez que autorizas una solicitud se genera una consulta de otorgante. Para evitar consultas innecesarias al solicitar un crédito, aplica estos hábitos:
- Compara productos financieros con información pública y simuladores antes de iniciar una solicitud.
- Solicita solo donde de verdad vayas a contratar.
- Espacia tus solicitudes en lugar de enviarlas todas el mismo mes.
- Revisa los requisitos de cada otorgante antes de aplicar.
Un rechazo no es la única consecuencia de solicitar sin planear: cada consulta de otorgante queda registrada 24 meses en tu reporte. Por eso conviene que cada solicitud tenga una probabilidad razonable de aprobación.
Cada otorgante define sus propios requisitos, y saber cuánto score necesitas para una tarjeta de crédito antes de aplicar evita solicitudes que terminan en rechazo. Tu score depende de más factores que las consultas, como tus pagos.
Pagar a tiempo pesa más que el número de consultas. Tu historial de pagos y el uso de tu línea de crédito son parte de tu comportamiento crediticio, y cuidarlos es la base de una buena salud financiera.
¿Cómo cuidar tu historial al solicitar una tarjeta?
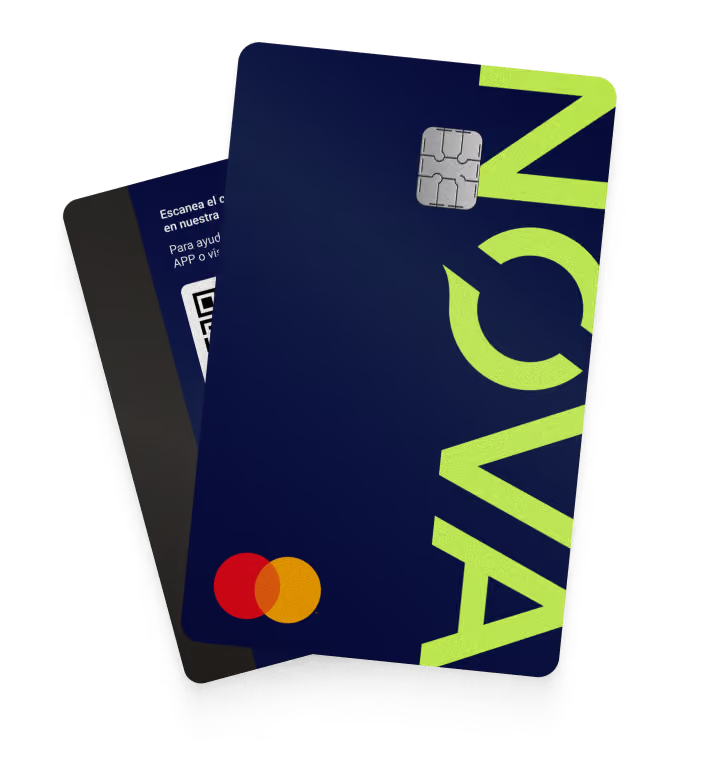
Cuando solicitas una tarjeta, el emisor puede consultar tu historial con tu autorización, así que conviene llegar con tu reporte revisado. NOVACARD reporta al Buró de Crédito, por lo que cada pago a tiempo queda registrado y ayuda a construir tu historial.
Su solicitud es 100% digital, toma 5 minutos y no pide comprobante de ingresos. La aprobación depende de la evaluación de tu perfil.
Solicita tu tarjeta en minutos
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Qué hago si veo una consulta que no reconozco en mi reporte?
Revisa primero si la hizo una institución a la que solicitaste un crédito, porque las consultas de otorgantes se muestran hasta por 24 meses. Si no reconoces la institución, presenta una reclamación en burodecredito.com.mx. CONDUSEF indica que tienes derecho a dos reclamaciones gratuitas al año. También puedes contratar el Bloqueo para decidir quién revisa tu historial mientras se aclara la situación.
¿Quién puede consultar mi Buró de Crédito sin mi permiso?
Nadie. Las instituciones necesitan tu autorización para consultar tu historial, y la das cuando solicitas un producto financiero. Esa autorización debe darse antes de que la institución revise tu reporte. Tú puedes pedir tu propio reporte en cualquier momento. Si una institución consulta tu información sin que lo hayas autorizado, puedes presentar una reclamación. Según CONDUSEF, Buró de Crédito tampoco hace cobranza ni te contacta para pedirte pagos.
¿Una consulta de otorgante queda registrada aunque no me aprueben el crédito?
Sí puede quedar registrada. La consulta ocurre cuando autorizas a la institución a revisar tu historial para evaluar tu solicitud, y ese paso sucede antes de que decida si aprueba o rechaza. Por eso aparece en tu reporte durante 24 meses, aunque no contrates el producto. Es otra razón para comparar antes de solicitar y no enviar solicitudes a varias instituciones al mismo tiempo.
¿Cuánto cuesta Mi Score y qué incluye?
Mi Score cuesta $58 pesos, según burodecredito.com.mx. Resume en una sola calificación el comportamiento de tus créditos y muestra los factores que influyen en tu resultado. Es un servicio opcional y distinto del Reporte de Crédito Especial, que muestra tus créditos, tus pagos y quién ha consultado tu información. Confirma el costo vigente en el sitio oficial antes de contratarlo.
¿Qué pasa si nunca he consultado mi Buró de Crédito?
No pasa nada con tu historial, pero pierdes la oportunidad de detectar errores a tiempo. Tu reporte puede mostrar créditos que no reconoces, pagos mal registrados o consultas que no autorizaste. Como tienes derecho a un reporte gratis cada 12 meses, revisarlo no cuesta nada y te permite llegar informado cuando quieras solicitar una tarjeta, un préstamo o un crédito hipotecario.