Cómo salir del buró de crédito: qué sí puedes hacer en México



Te rechazaron un crédito y alguien te ofreció borrarte del buró por una comisión. Esa promesa no existe y puede costarte dinero y datos personales. Aquí te explicamos qué significa salir del buró de crédito, qué sí está en tus manos y en qué plazos ocurre cada cosa.
¿Se puede salir del buró de crédito?
No, nadie sale del buró de crédito, porque no es una lista de castigo sino un registro. Buró de Crédito y Círculo de Crédito son sociedades de información crediticia donde aparece toda persona que ha tenido algún crédito, con historial bueno o malo.
Estar en el Buró de Crédito o Círculo de Crédito no te impide obtener financiamientos. Lo que pesa es el contenido de tu historial crediticio: si pagas puntualmente, ese registro juega a tu favor cuando pides una tarjeta de crédito, un préstamo o un crédito automotriz.
La lista negra tampoco existe. Ninguna sociedad de información crediticia decide quién recibe crédito: solo reporta lo que envían los otorgantes, y cada institución financiera aplica sus propios criterios al revisar tu expediente.
Las llamadas reparadoras viven de ese malentendido. Ninguna empresa privada puede borrar un registro verídico antes de su plazo legal, y pedir dinero por adelantado para lograrlo es señal de fraude. La diferencia entre Buró de Crédito y Círculo de Crédito no cambia esa regla: ambas se rigen por la misma ley.
¿Cuándo se eliminan los registros negativos de tu historial?
Se eliminan por plazo, no por trámite. La Ley para Regular las Sociedades de Información Crediticia obliga a conservar los historiales al menos setenta y dos meses, y su artículo 23 marca cuándo debe borrarse un incumplimiento.
El artículo 24 señala dos excepciones al plazo anterior de 72 meses: adeudos iguales o mayores a 400,000 UDIS (unidades de inversión) y sentencia firme por delito patrimonial intencional relacionado con algún crédito.
Cada situación específica define el reloj. Si quieres el detalle de en cuánto tiempo se borra el buró de crédito según cada rango en UDIS, ahí desglosamos plazo por plazo. Aquí nos concentramos en lo que puedes hacer mientras ese reloj corre.
A qué equivale una UDI
El valor de la UDI cambia a diario. El 23 de septiembre de 2026 Banco de México lo publicó en 8.823306 pesos, así que mil UDIS rondaban los 8,800 pesos y 400,000 UDIS, los 3.5 millones. Revisa el valor del día antes de sacar cuentas.
¿Cómo leer tu Reporte de Crédito Especial para saber dónde está el problema?
Lo lees buscando tres datos: el otorgante que reportó, la fecha del primer incumplimiento y el saldo. El Reporte de Crédito Especial es el documento que concentra tu historial de crédito y lo puedes pedir gratis una vez cada doce meses a cada sociedad.
Otorgante es el término técnico para la institución que te dio el crédito y reportó el dato: un banco, una tienda departamental, una fintech. Aparece con nombre propio en tu reporte, y es con esa entidad, no con el buró, con quien tienes que negociar.
La ley te da ese envío gratuito si lo pides por correo electrónico o lo recoges en la unidad especializada, y la sociedad debe entregarlo en cinco días hábiles. Para los canales de consulta, revisa cómo saber si estás en buró de crédito paso a paso.
Si prefieres verlo en pantalla, en este video te mostramos cómo consultar tu Buró de Crédito gratis paso a paso.
Qué revisar línea por línea
- Otorgante y número de contrato de cada crédito registrado.
- Fecha del primer incumplimiento, porque de ahí arranca el plazo.
- Saldo actual y saldo vencido de cada cuenta.
- Claves de observación y de prevención asociadas al registro.
- Créditos que no reconoces y datos personales mal capturados.
Pide el reporte a las dos sociedades. Un otorgante puede reportar a una y no a la otra, así que un registro puede aparecer en Círculo de Crédito y no en Buró de Crédito. La foto completa solo sale cruzando ambos documentos.
¿Qué haces con un adeudo vigente: liquidar, negociar una quita o acordar pagos?
Elige según cuánto puedes pagar hoy y qué tan vieja es la deuda. Liquidar el total es la vía más limpia; una quita conviene cuando el monto del adeudo ya creció con comisiones e intereses moratorios; un convenio de pagos sirve si necesitas tiempo.
La quita es una reducción del saldo que acepta el otorgante a cambio de un pago, casi siempre de contado. No borra el registro: cambia su estatus a liquidado y, en su caso, a convenio de finiquito, con la clave de observación que corresponda.
Mientras negocias, el saldo sigue creciendo. Por eso conviene pedir el estado de cuenta desglosado antes de aceptar cualquier cifra y confirmar qué parte es capital y qué parte son cargos.
Pide siempre el convenio por escrito y la carta finiquito al terminar. Sin ese documento no tienes cómo acreditar el pago si el registro no se actualiza.
Después de pagar, la actualización no es inmediata. El otorgante envía la información a la sociedad en su siguiente corte, así que tu reporte puede seguir mostrando el saldo vencido durante algunas semanas. Guarda el comprobante hasta que el cambio aparezca.
Ese ritmo tiene reglas propias. Si te interesa saber cuándo se actualiza el buró de crédito, ahí explicamos los cortes y por qué dos reportes del mismo mes pueden verse distintos.
¿Cómo disputar un registro incorrecto en tu reporte?
Presentas una reclamación ante la sociedad de información crediticia, sin costo. Puedes hacerlo por escrito, correo, internet, teléfono o correo electrónico, señalando con claridad qué registro impugnas y adjuntando la documentación que respalde tu inconformidad.
La sociedad te asigna un número de control para dar seguimiento y marca el dato con la leyenda registro impugnado mientras dura el trámite. Después traslada tu reclamación al otorgante dentro de los cinco días hábiles siguientes.
Si ese otorgante no responde en quince días naturales, la sociedad debe modificar o eliminar el registro como lo pediste. Si responde y acepta, corrige de inmediato; si rechaza, debe enviarte la evidencia que sustenta su respuesta.
Qué sí puedes reclamar
- Créditos que nunca contrataste, por ejemplo por robo de identidad.
- Un adeudo liquidado que sigue apareciendo como vencido.
- Montos, fechas o saldos distintos a los de tu contrato.
- Un registro que ya cumplió su plazo legal de eliminación.
- Datos personales mal capturados que mezclan tu expediente con otro.
Si el otorgante acepta sólo en parte, puedes agregar un texto de hasta doscientas palabras con tus argumentos y pedir que se incluya en tus futuros reportes. No borra el dato, pero le da contexto a quien lo lea.
Una reclamación no arregla un adeudo real. Si el registro es correcto, el camino es pagar o negociar. Y aunque lo corrijas, tu perfil sigue dependiendo del score que necesitas para una tarjeta de crédito y del comportamiento que muestres de ahí en adelante.
¿Qué debes exigirle a un despacho de cobranza?
Debes exigirle identificación, el nombre del acreedor y el detalle del adeudo por escrito. Un despacho de cobranza puede contactarte, pero no puede amenazar, usar documentos que parezcan oficiales ni llamar a tus familiares o a tu trabajo para presionarte.
La CONDUSEF opera el Registro de Despachos de Cobranza, conocido como REDECO, donde puedes verificar si el despacho está inscrito y presentar una queja. Las entidades financieras reguladas deben reportar a los despachos que contratan.
Tampoco te va a embargar por llamada. Para entender hasta dónde llega el proceso legal, revisa si te pueden embargar si no pagas tu tarjeta de crédito y qué requiere una demanda mercantil.
Qué documentar en cada contacto
- Fecha, hora y número desde el que te llamaron.
- Nombre de quien te contacta y del despacho que representa.
- Monto que te exigen y a nombre de qué acreedor.
- Copia de cualquier documento que te envíen.
¿Cómo reconstruyes tu historial mientras corre el plazo?
Con pagos puntuales registrados por un otorgante que sí reporte. Los plazos de eliminación corren solos, pero el historial que se construye encima es lo que ven las instituciones financieras cuando evalúan tu próxima solicitud.
Tres hábitos mueven la aguja: pagar antes de la fecha límite, usar una parte baja de tu línea de crédito y sostenerlo durante meses. En cómo mejorar tu historial crediticio desarrollamos cada uno con ejemplos.
El problema es el acceso. Con un registro negativo vigente muchos emisores rechazan la solicitud, y sin producto no hay pagos que reportar. Ese círculo atora a quienes quieren salir de buró de crédito y ordenar sus finanzas personales.
Antes de contratar, confirma esto
- Que el emisor reporte a alguna sociedad de información crediticia.
- Cuánto cuesta el producto: anualidad, comisiones y cargos por atraso.
- Qué ocurre si no liquidas el total en la fecha de pago.
- Si el límite puede crecer con buen comportamiento.
Ahí entran las tarjetas de crédito sin buró y las garantizadas, que evalúan con criterios distintos. No todas reportan al buró, y si no reportan, no te sirven para reconstruir: confirma ese punto antes de firmar.
Confirma también el costo real. Un producto para reconstruir puede salir caro si cobra por cada día de atraso, y lo que buscas es sostener pagos puntuales durante meses, no acumular cargos nuevos mientras esperas los plazos.
¿Qué tarjeta te sirve para reconstruir el historial después de un adeudo?
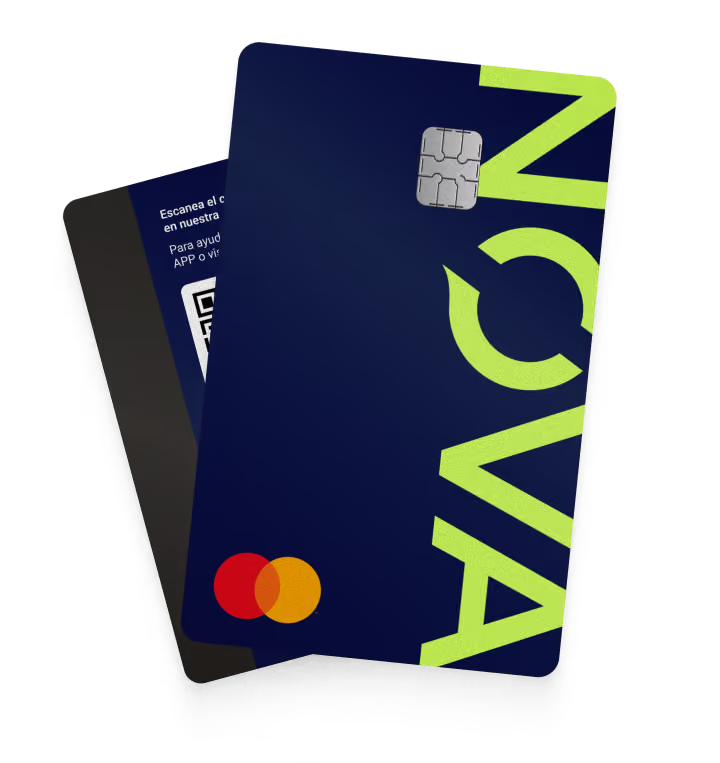
Si estás volviendo a construir tu historial crediticio, el plan Start de NOVACARD puede ser un buen primer paso. Es una tarjeta pensada para quienes no siempre encuentran una opción en la banca tradicional, con una línea inicial de crédito de $500 MXN y un proceso que puedes hacer desde tu celular.
Cada pago a tiempo reporta a Buró de Crédito y suma a tu historial. Y como funciona con tasa de interés de 0%, tú decides cómo usarla, con un esquema de costos simple y transparente que puedes revisar antes de solicitarla.
Preguntas frecuentes
¿Pagar mi deuda me saca del buró de crédito de inmediato?
No. Pagar cambia el estatus del registro a liquidado, pero el dato negativo permanece hasta que se cumple el plazo que marca la ley. Ese plazo se cuenta desde que se incorporó el primer incumplimiento al historial, no desde la fecha en que pagaste. Aun así conviene liquidar: un adeudo pagado pesa mucho menos que uno vencido cuando una institución financiera revisa tu expediente.
¿Una empresa puede borrar mi registro del buró de crédito?
No si el registro es verídico. Ninguna empresa privada tiene facultades para eliminar información correcta antes del plazo legal, y quien te lo prometa a cambio de un pago por adelantado está cometiendo un fraude. Lo único que existe es el procedimiento de reclamación ante la sociedad de información crediticia, que tú puedes iniciar sin costo y sin intermediarios. La lista negra de la que te hablan no existe.
¿Cuánto cuesta pedir mi Reporte de Crédito Especial?
Es gratuito una vez cada doce meses en cada sociedad de información crediticia, siempre que pidas el envío por correo electrónico o lo recojas en su unidad especializada. Como Buró de Crédito y Círculo de Crédito son entidades distintas, tienes derecho a un reporte gratis en cada una dentro del mismo año. La sociedad debe entregarlo en un plazo de cinco días hábiles desde tu solicitud.
¿Con quién negocio si mi deuda la vendieron a otra empresa?
Con quien tenga hoy el derecho de cobro. Cuando un otorgante vende la cartera, el nuevo titular es quien puede firmar un convenio y quien debe reportar el pago. Pide por escrito el documento que acredite esa cesión antes de dar cualquier cantidad. Tu Reporte de Crédito Especial te ayuda a confirmar quién aparece registrado como acreedor y con qué saldo.
¿Puedo pedir un crédito automotriz con un registro negativo vigente?
Puedes solicitarlo, aunque las probabilidades bajan y las condiciones empeoran. Algunas financieras aprueban con enganche mayor, plazo más corto o tasas de interés más altas para compensar el riesgo. Cada institución decide con sus propios criterios, así que un rechazo no cierra todas las puertas. Liquidar o poner al corriente el adeudo antes de solicitar mejora bastante tus posibilidades de aprobación.
¿Qué hago si un registro ya cumplió su plazo y sigue apareciendo?
Presenta una reclamación ante la sociedad que lo publica, señalando el registro y la fecha del primer incumplimiento. Es el mismo procedimiento gratuito que se usa para cualquier error. La sociedad marca el dato como registro impugnado, lo traslada al otorgante y, si este no responde en quince días naturales, debe eliminarlo o modificarlo conforme a tu solicitud, junto con la leyenda de impugnación.
Este contenido es informativo y no constituye asesoría financiera ni legal. La normativa puede cambiar: verifica los plazos y montos vigentes en la Ley para Regular las Sociedades de Información Crediticia, en Banco de México y en la CONDUSEF.