Cómo salir de deudas: guía paso a paso para recuperar el control



Puntos clave
- Para salir de deudas, arma un inventario con saldo, tasa, pago mínimo y fecha límite de cada deuda y calcula tu capacidad de pago real.
- Profeco recomienda que tus deudas no excedan 30% de tus ingresos periódicos; si los pagos superan ese porcentaje, ajusta tu presupuesto.
- El método bola de nieve paga primero la deuda de menor saldo; el avalancha, la de tasa de interés más alta, y reduce los intereses.
- Si no alcanzas a pagar, contacta a tu institución antes de la fecha límite y evita cubrir un atraso con otra deuda nueva.
Cuando tus compromisos financieros se acumulan, cada pago parece desaparecer y el saldo sigue ahí, cada vez más pesado. Esta guía te explica cómo salir de deudas con un plan de pago claro: ordenas lo que debes, eliges un método y cuidas tu salud financiera para no volver a empezar de cero.
¿Cómo saber cuánto debes y cuánto puedes pagar?
Para saber cuánto debes, reúne tus estados de cuenta y anota cada deuda en un solo inventario. Para saber cuánto puedes pagar, compara tus ingresos y gastos del mes y resta tus gastos fijos de tus ingresos mensuales. El resultado es tu capacidad de pago real, el punto de partida de cualquier plan de acción.
Tu inventario debe incluir el saldo, la tasa de interés, el pago mínimo, la cuota mensual y las fechas de vencimiento de cada deuda. Con esos datos ves cuáles te cuestan más y cuáles puedes liquidar primero. El siguiente ejemplo es ilustrativo y usa cifras inventadas.
Después define cuánto destinarás a tus deudas cada mes. Como referencia, Profeco recomienda que tus deudas no excedan el 30% de tus ingresos periódicos. Si tus pagos mensuales superan ese porcentaje, necesitas ajustar tu presupuesto o buscar otras opciones.
¿Cómo ajustar tu presupuesto para pagar tus deudas?
Ajusta tu presupuesto liberando una parte fija de tus ingresos para el pago de deudas y recortando lo que no es esencial. Un presupuesto personal bien armado te muestra a dónde se va tu dinero y qué puedes mover sin descuidar lo básico.
Protege primero tus gastos fijos, como renta, servicios y alimentos. Lo que quede de tus ingresos mensuales es el monto máximo disponible para tu plan de pago. Si no alcanza, revisa tus gastos mensuales variables y evalúa cómo subir tus ingresos.
- Recorta gastos innecesarios: empieza por los gastos hormiga, como cafés, antojos y suscripciones que ya no usas.
- Genera ingresos extra: vende objetos que no uses, ofrece un servicio los fines de semana o acepta trabajos por encargo.
- Define metas financieras con fecha: por ejemplo, liquidar tu primera deuda en un número concreto de meses.
Destina ese dinero a pagar tus deudas apenas recibas tu ingreso, no al final del mes, para que tu plan de pago no dependa de lo que sobre.
¿Qué es el método bola de nieve y el método avalancha?
El método bola de nieve consiste en pagar primero la deuda de menor saldo, y el método avalancha en pagar primero la deuda con la tasa de interés más alta. En ambos cubres el mínimo de todas tus deudas y destinas el dinero extra a una sola hasta liquidarla.
- Ordena tus deudas según el método que elegiste.
- Paga el mínimo de todas, sin atrasarte.
- Manda todo el excedente a la primera de tu lista.
- Cuando la liquides, suma su pago a la siguiente.
En el ejemplo del inventario, el método bola de nieve empieza por la tarjeta de tienda de $4,200 pesos. El método avalancha empieza por la tarjeta A, porque tiene la tasa más alta.
Sea cual sea el método, no te limites al pago mínimo de las tarjetas de crédito que estás atacando: cubrirlo te mantiene al corriente, pero alarga el plazo y suma intereses. Tampoco pagues una deuda con otra deuda nueva.
Si prefieres no armar tu plan desde cero, descarga esta plantilla gratuita y solo tienes que llenarla con tus propios saldos, pagos mínimos y fechas límite.
{{modal_banner_large}}
¿Cuándo conviene reestructurar o consolidar deudas?
Conviene reestructurar o consolidar deudas cuando tus pagos mensuales superan tu capacidad de pago. Cuando se reestructura una deuda, la institución financiera ajusta plazos o condiciones; al consolidar, unes varios saldos en un solo crédito, como un préstamo personal que liquida tus tarjetas de crédito.
No toda consolidación de deudas te conviene. Evalúa estos puntos antes de decidir:
- La nueva tasa de interés más baja debe reducir el costo total, no solo la cuota mensual.
- La cuota mensual debe caber en tu capacidad de pago.
- Revisa comisiones y el CAT del nuevo crédito antes de firmar.
Si el nuevo crédito sube tu costo total o tu cuota rebasa lo que puedes pagar, mejor mantén tu plan con el método elegido. Antes de decidir, compara el costo total entre instituciones financieras, porque no todas ofrecen las mismas condiciones para consolidar tus deudas.
¿Qué hacer si no tienes dinero para pagar a tiempo?
Si no tienes dinero para pagar a tiempo, contacta a tu institución financiera antes de la fecha límite y pregunta qué alternativas ofrece, sujetas a su aprobación. Profeco también menciona la reestructuración y la consolidación como opciones cuando tu capacidad de pago se ve comprometida.
Dejar de pagar genera intereses moratorios y puede activar llamadas de cobranza. Por eso conviene pagar lo que sí puedes y conservar por escrito cualquier acuerdo con la institución. Mientras tanto, protege tus gastos fijos esenciales.
Evita cubrir un atraso con otra deuda nueva. Salir de las deudas toma tiempo, y un nuevo compromiso sin plan solo repite el problema.
Cuidado con los préstamos informales
Algunas personas recurren a prestamistas informales por urgencia, pero sus condiciones pueden ser poco claras. Si necesitas una opción en línea, distingue entre apps de préstamos confiables y ofertas sospechosas comparando costo total, contrato y regulación de la empresa.
¿Cómo afectan las deudas a tu historial crediticio?
Las deudas afectan tu historial crediticio según cómo las pagues: los atrasos se reportan a las sociedades de información crediticia y los pagos puntuales favorecen tu perfil con el tiempo. Si regularizas un atraso, la actualización se refleja en tu historial, aunque el registro no desaparece de inmediato.
Para mejorar tu historial crediticio mientras pagas, cumple tus fechas de vencimiento, evita nuevas deudas innecesarias y mantén al corriente el pago de tus compromisos financieros.
¿Cómo evitar volver a endeudarte después de pagar?
Para no volver a endeudarte, convierte tu plan de pago en un hábito: revisa tu estado de cuenta cada mes, mantén tus deudas bajo 30% de tus ingresos mensuales y separa dinero para gastos que ya sabes que llegarán. Así cuidas tus finanzas personales y avanzas hacia la libertad financiera.
- Aplica la regla 50/30/20 para repartir tu ingreso entre necesidades, gustos y ahorro.
- Define objetivos financieros concretos, como pagar a tiempo cada mes o ahorrar una cantidad fija.
- Arma un fondo de emergencia para que un imprevisto no te obligue a pedir prestado.
- Revisa tu presupuesto cada mes y ajústalo cuando cambien tus ingresos.
Cuando ya tienes tus deudas bajo control, una tarjeta de crédito puede ayudarte a sostener el hábito de pagar a tiempo, siempre que uses solo lo que puedes liquidar en cada ciclo. Si todavía estás pagando deudas, termina primero tu plan antes de abrir una línea nueva.
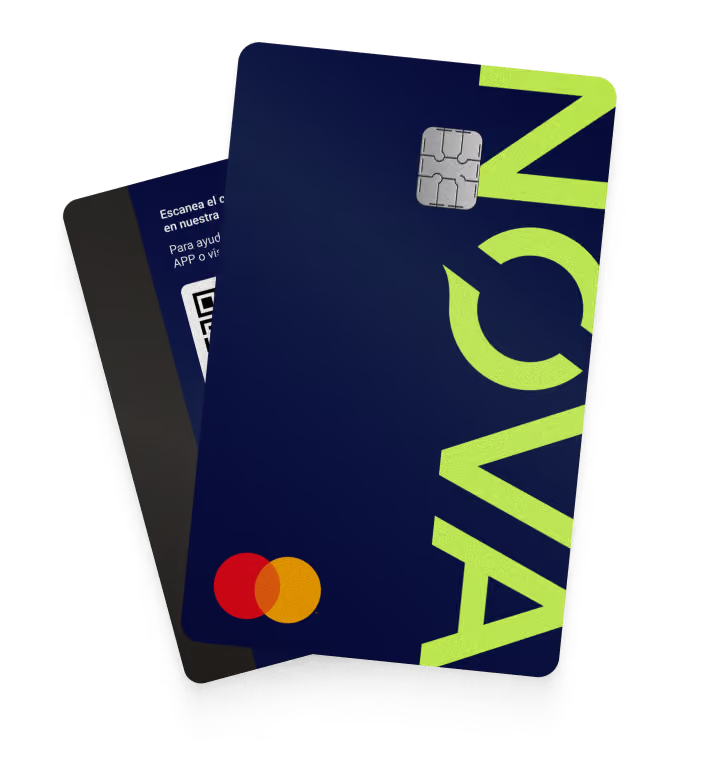
NOVACARD es una tarjeta de crédito 100% digital que reporta al Buró de Crédito, con ciclos catorcenales y 28 días totales, 14 para gastar y 14 para pagar. Antes de contratar cualquier tarjeta, revisa sus Términos y Condiciones completas.
Solicita tu tarjeta en minutos
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Cómo salir de deudas rápido?
No existe una fórmula inmediata, pero puedes acelerar el proceso con tres decisiones: liberar más dinero en tu presupuesto, concentrar el excedente en una sola deuda y evitar nuevos gastos a crédito. Si consigues ingresos extra, destínalos completos al pago de deudas. El ritmo depende de tu capacidad de pago, así que ajústalo a tus ingresos mensuales sin descuidar tus gastos fijos.
¿Cómo salir de deudas grandes?
Con deudas grandes, primero evita aumentarlas: haz tu inventario, calcula tu capacidad de pago y define un plan de pago por etapas. Elige el método bola de nieve o el método avalancha, y evalúa reestructurar o consolidar si tus pagos mensuales rebasan tu presupuesto. Habla con tus instituciones financieras antes de atrasarte, porque cada una decide qué alternativas de pago ofrece.
¿Se puede salir de deudas sin pedir un préstamo?
Sí. Puedes salir de las deudas sin pedir un préstamo personal si ordenas tu presupuesto, recortas gastos innecesarios, generas ingresos extra y sigues un método de pago. Un préstamo solo conviene si reduce el costo total, por ejemplo con una tasa de interés más baja, y si la cuota mensual cabe en tu presupuesto sin crear otro compromiso difícil de cumplir.
¿Cómo salir de deudas con prestamistas?
Identifica cuánto debes, a quién y bajo qué condiciones, y lee el contrato completo. Si el prestamista es una entidad regulada, contacta a su servicio de atención para negociar un plan de pago o una reestructura. Si es informal, evita endeudarte con otra persona para pagarle y busca orientación en una institución oficial de protección al consumidor antes de firmar o pagar algo más.
¿Puedo salir de deudas si estoy en Buró de Crédito?
Sí. Estar en Buró de Crédito no te impide pagar tus deudas ni negociar con tus acreedores. Ponerte al corriente ayuda a que tu historial crediticio se actualice con pagos puntuales. Los registros negativos no desaparecen de inmediato, y el tiempo en que se borra el Buró de Crédito depende de cada caso, así que conviene conocerlo antes de pedir otro crédito.
¿Es buena idea pagar una deuda con otra tarjeta?
Por lo general no. Pagar una deuda con otra tarjeta de crédito solo mueve el saldo de lugar y puede sumar comisiones, intereses y una nueva fecha de vencimiento. Profeco recomienda no pagar una deuda generando otra. Solo tendría sentido si la nueva tarjeta ofrece una tasa de interés más baja y puedes liquidar el total dentro de tu período de gracia, sin atrasos.