Préstamos en línea con pagos quincenales: cómo funcionan y qué revisar



Puntos clave
- Un préstamo con pagos quincenales deposita un monto fijo y lo devuelves en pagos iguales cada quincena; dos quincenas equivalen a un mes.
- El pago incluye capital, intereses, comisiones e IVA: $6,000 pesos a 6 quincenas implican $1,000 pesos de capital por pago, antes de costos.
- Pagar por quincena reparte el costo en pagos menores pero suma 24 pagos al año; compara siempre el total a pagar y el CAT.
- Antes de contratar revisa la comisión por apertura, los pagos anticipados, los intereses moratorios y que la entidad esté en el SIPRES.
Cuando llega un gasto urgente antes de la quincena, un préstamo rápido parece la salida, pero elegir sin comparar puede dejarte con un pago que choca con tus gastos y un costo mayor al esperado. Esta guía explica cómo funcionan los préstamos en línea con pagos quincenales, cómo calcular tu pago y qué revisar antes de contratar.
¿Cómo funciona un préstamo con pagos quincenales?
Un préstamo con pagos quincenales te deposita un monto fijo en tu cuenta bancaria y lo devuelves en pagos iguales cada quincena, durante un plazo medido en quincenas: dos quincenas equivalen a un mes. Es una alternativa al pago mensual tradicional que muchas instituciones ofrecen en línea.
Este esquema responde a cómo cobra mucha gente. El artículo 88 de la Ley Federal del Trabajo establece que los plazos de pago del salario no pueden superar 15 días para quienes no hacen trabajo material, y una semana para quienes sí. Por eso muchos ingresos llegan por quincena y los pagos se alinean a ese ritmo.
El proceso suele seguir estos pasos:
- Solicitud en línea: llenas tus datos y subes tu identificación oficial vigente.
- Evaluación: la institución revisa tu capacidad de pago y, en muchos casos, tu historial.
- Depósito: recibes el monto por SPEI en tu cuenta bancaria.
- Cobro: pagas cada quincena con el método de pago que defina la institución, como transferencia, domiciliación o pago en tienda.
No lo confundas con un adelanto de nómina, que usa el salario que ya generaste y no crea una deuda nueva. El préstamo sí es una deuda, con intereses, comisiones y un total a pagar definido en el contrato.
¿Qué tipos de préstamos se pagan por quincena?
Se pagan por quincena los créditos de nómina, los préstamos personales de instituciones en línea, los créditos preaprobados, algunas compras a plazos y ciertas líneas de crédito. Cada uno funciona distinto, como resume la tabla.
Un préstamo personal, también llamado crédito personal, entrega un monto fijo para un gasto puntual. BBVA indica en su sitio que ofrece pagos mensuales o quincenales y que su préstamo de nómina se ofrece sin aval, y Kueski publica opciones para pagar en 2 a 5 quincenas, según sus sitios oficiales.
Kubo Financiero (kubofinanciero.com) indica pagos mensuales, quincenales o semanales, y Creditea expresa sus plazos en quincenas. Son instituciones fintech y su oferta cambia, por lo que conviene confirmar monto, plazo y costo en el sitio oficial de cada una antes de decidir.
Una línea de crédito funciona distinto: no recibes un monto fijo, sino un límite que usas y repones al pagar. Conviene más a gastos recurrentes que a una compra única.
¿Cómo calcular tu pago quincenal paso a paso?
Tu pago quincenal sale de dividir el total a pagar entre el número de quincenas del plazo: capital, más intereses, comisiones e IVA aplicables. Los intereses y comisiones los define el contrato, por eso conviene mirar la tasa de interés junto con el costo total y no solo el monto de cada pago.
Ejemplo ilustrativo: si pides $6,000 pesos a 6 quincenas, la parte de capital es de $1,000 pesos por quincena, antes de intereses, comisiones e IVA. No es una oferta ni una tasa real: el pago final será mayor y depende de las condiciones de cada contrato.
Estas equivalencias te ayudan a traducir el plazo:
- 2 quincenas equivalen a 1 mes.
- 6 quincenas equivalen a 3 meses.
- 12 quincenas equivalen a 6 meses.
- 24 quincenas equivalen a 12 meses.
Para comparar opciones usa el costo anual total, o CAT, que reúne la tasa, las comisiones y otros costos en un porcentaje anual. Cada institución publica su CAT promedio como dato informativo: sirve para comparar productos, no para anticipar tu pago exacto.
¿Conviene más pagar por quincena o por mes?
Depende de tu ingreso y tus gastos: pagar por quincena reparte el costo en pagos más pequeños y alineados a tu cobro, mientras que un pago mensual concentra el total en una sola fecha. Ninguna opción es más barata por sí sola, porque el costo lo define el contrato.
Compara siempre el total a pagar y no solo el monto de cada pago, porque una tasa de interés más alta o un plazo más largo pueden encarecer el crédito aunque cada pago parezca pequeño.
Un pago mensual puede coincidir con renta y servicios. Los pagos flexibles por quincena permiten ajustar el calendario a tu ingreso, siempre que tengas presente cada fecha de pago y los plazos de pago del contrato.
¿Qué revisar antes de contratar un préstamo quincenal?
Antes de contratar un préstamo quincenal revisa el CAT, las comisiones, si puedes hacer pagos anticipados, qué pasa si te atrasas y si la institución está registrada. Esta lista resume lo esencial:
- CAT y total a pagar: compara el costo anual total y cuánto pagarás en suma al final del plazo.
- Comisión por apertura: pregunta si existe y de cuánto es.
- Pagos anticipados: confirma si puedes liquidar antes sin penalización.
- Método de pago: verifica cómo se cobra y si tiene costo.
- Estado de cuenta: debes poder consultarlo en cualquier momento.
- Requisitos: suelen incluir comprobante de domicilio, comprobante de ingresos o recibo de nómina, según la institución.
Si existe comisión por apertura, la institución debe informarla desde el inicio y forma parte del costo del crédito, por eso el CAT es la mejor referencia para comparar. Pide el detalle por escrito y confirma que coincida con tu contrato.
Revisa también qué ocurre si te atrasas: el contrato debe explicar los intereses moratorios, y el atraso puede reportarse al buró de crédito y afectar tu historial crediticio.
Verifica además que la institución esté registrada en el SIPRES de la CONDUSEF y distingue su figura: un banco, una SOFIPO o una SOFOM no regulada, que la CNBV solo supervisa en prevención de lavado de dinero. Así separas los préstamos en línea confiables de las apps de préstamos sin registro.
¿Cómo saber si tu quincena soporta un nuevo pago?
Tu quincena soporta un nuevo pago si, al restar tus gastos fijos de la quincena a tu ingreso neto, queda margen para pagar sin recurrir a otro crédito. Ese margen es tu capacidad de pago y conviene medirlo contra la quincena más ajustada, la que incluye renta o servicios.
- Suma tu ingreso neto de la quincena.
- Resta gastos fijos: renta, servicios, transporte y otras deudas.
- Compara el margen con el pago quincenal del préstamo.
Si el margen es justo, un presupuesto personal te ayuda a identificar qué gastos recortar antes de contratar.
Evita contratar si el pago no te deja margen, si ya usas un crédito para pagar otro o si tu ingreso es muy variable. Si ya tienes varias deudas, evalúa consolidar deudas antes de sumar una nueva.
¿Qué alternativa hay si no quieres un préstamo?
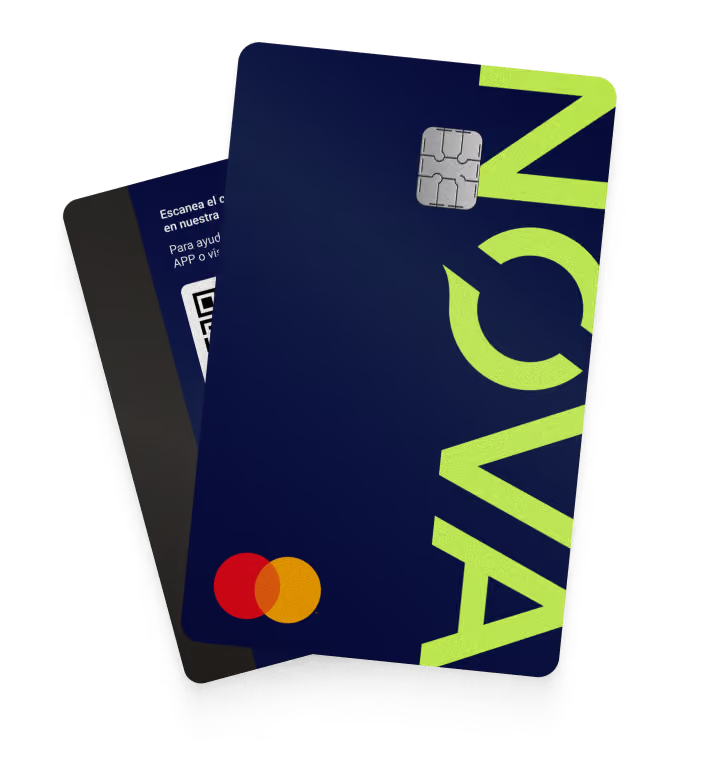
Si necesitas pagar al ritmo de tu quincena, una tarjeta de crédito puede ser otra vía, aunque no es un préstamo con monto fijo. NOVACARD es una tarjeta 100% digital que pertenece a la red de pagos de Mastercard, con línea de hasta $200,000 pesos según tu perfil y ciclos catorcenales: 14 días de compra y 14 de gracia.
Solicita tu tarjeta en minutos
Este contenido es informativo y no constituye asesoría financiera. Consulta CAT, términos y condiciones y avisos legales en: https://novacard.mx/legales/ y https://novacard.mx/cat-costos-y-comisiones/
Preguntas frecuentes
¿Qué préstamo en línea puedo pagar a 15 días?
Existen préstamos en línea de corto plazo con un solo pago a los 15 días, distintos de los pagos quincenales, donde divides el total en varias quincenas. Antes de elegir un préstamo rápido, confirma el CAT, el total a pagar y las comisiones, porque un plazo muy corto puede concentrar el costo en pocos días. Compara siempre las condiciones en el sitio oficial de la institución.
¿Puedo pagar por quincena si cobro semanal o soy independiente?
Puede ser posible, porque el calendario de pagos lo define el contrato y no tu forma de cobro. Algunas instituciones piden recibo de nómina o comprobante de ingresos y otras evalúan tu capacidad de pago de otra forma. Si tu ingreso es variable, elige pagos que puedas cubrir en tu semana más baja y usa la domiciliación solo si tu saldo es estable.
¿Qué pasa si mi fecha de pago cae en fin de semana?
Depende del contrato. Algunas instituciones piden pagar el día hábil anterior y otras aceptan el pago hasta el siguiente día hábil, pero no siempre es así. Revisa tu estado de cuenta o el calendario del préstamo para confirmar la fecha de pago exacta y programa el pago con un día de margen, para evitar atrasos por trámites o transferencias que tardan.
¿Un préstamo quincenal ayuda a mejorar mi historial crediticio?
Puede ayudar si la institución reporta tu comportamiento al buró de crédito y pagas a tiempo cada quincena, porque eso construye un historial crediticio positivo. Un atraso puede tener el efecto contrario. Pregunta antes de contratar si reportan al buró y consulta después tu reporte para verificar cómo aparece el préstamo, que los datos sean correctos y que cada pago se haya registrado a tiempo.
¿Los pagos quincenales se cobran los días 15 y 30 o cada 15 días?
Depende de cada institución. Algunas fijan el cobro los días 15 y 30 de cada mes, para coincidir con la quincena, y otras lo calculan cada 15 días desde la fecha de desembolso, lo que puede mover tu fecha de pago de un mes a otro. Confirma en el contrato el calendario completo antes de firmar y anótalo en tu calendario personal.