¿Cómo investiga tu banco un cargo que no reconoces?



Ver un cargo que no reconoces en tu estado de cuenta genera dudas de inmediato: ¿fue un fraude, un error del comercio o robo de identidad? Un cargo no reconocido es cualquier transacción que aparece en tu cuenta sin que tú la hayas autorizado. Antes de entrar en pánico, conviene entender cómo funciona la investigación del banco.
¿Qué revisa el banco durante la investigación?
La investigación del banco comienza revisando los datos de la transacción: el nombre del comercio, la fecha, el monto y si la compra fue presencial o en línea. Con esa información arma una primera hipótesis sobre lo que ocurrió.
También verifica cómo se autorizó la compra. Esto incluye:
- Si se usó el chip de la tarjeta o una banda magnética.
- Si se ingresó correctamente el NIP.
- Si el sistema pidió una autenticación adicional, como un código por SMS o un token.
- Si el comercio puede aportar evidencia de la venta, como un ticket o una firma.
En las compras en línea, la institución revisa además si se capturó correctamente el CVV, el código de seguridad de tres dígitos al reverso de la tarjeta física. Algunas tarjetas de crédito ya usan CVV dinámico, un código que cambia periódicamente como parte de su seguridad digital.
Con toda esta información, el banco determina si el cargo procede como fraude o si en realidad tú lo autorizaste, aunque no lo recordaras al momento de revisar tu cuenta.
¿Cuánto tarda el banco en resolver tu caso?
El plazo para realizar un abono provisional no es idéntico en todos los casos, ya que depende del tipo de operación y otros factores. En determinados supuestos, la institución debe realizarlo dentro de los primeros días hábiles posteriores al reporte , mientras la investigación sigue su curso.
Esa investigación puede continuar hasta por 45 días naturales, según lo confirma CONDUSEF, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros. Si en ese plazo el banco no te entrega un dictamen, la reclamación se considera resuelta a tu favor.
Vale aclarar un punto importante: el abono provisional no es definitivo. Si la investigación demuestra que tú o un tarjetahabiente adicional autorizó la compra, el banco puede revertir ese abono.
Tus derechos mientras dura la investigación
Mientras el banco investiga, tienes protecciones concretas que no siempre se conocen. La institución no puede cobrarte intereses moratorios generados por el monto en disputa mientras el caso sigue abierto.
Tampoco puede reportarte al Buró de Crédito ni afectar tu historial crediticio por ese cargo específico durante ese periodo. Esto significa que no estás obligado a pagar el monto reclamado mientras se resuelve tu caso.
Estas reglas existen para que la investigación no te presione financieramente antes de que se aclare qué pasó realmente con la transacción.
Cargos no reconocidos: crédito vs. débito
El tipo de tarjeta cambia la urgencia con la que debes actuar. En débito, el dinero sale directo de tu cuenta de depósito, así que cualquier retraso puede dejarte sin fondos disponibles. En crédito, el cargo afecta tu línea disponible, no tu efectivo.
Entre tarjetahabientes, una causa frecuente de cargos no reconocidos es que clonaron tu tarjeta de crédito o de débito sin que lo notaras hasta revisar tu estado de cuenta.
Cómo reportar un cargo no reconocido
Antes de reportar, revisa con calma tu estado de cuenta. A veces el nombre del comercio aparece distinto al que recuerdas, sobre todo con franquicias o plataformas de pago intermediarias. También descarta que sea un cargo recurrente olvidado o generado por una tarjeta adicional de tu cuenta.
Si tras esa revisión el cargo sigue sin reconocerse, sigue estos pasos:
- Contacta de inmediato a tu institución por el canal disponible: app, teléfono o sucursal.
- Solicita el bloqueo de tu tarjeta para evitar cargos adicionales.
- Levanta el reporte formal, indica el monto exacto del cargo y pide tu número de folio, fecha y hora del reporte.
- Conserva ese folio y cualquier evidencia, como capturas de pantalla o notificaciones.
Qué hacer si el banco no resuelve a tu favor
Si la institución resuelve en tu contra o no te da una respuesta clara, el siguiente paso es acudir a la Unidad Especializada de Atención a Usuarios (UNE) de tu institución bancaria. Por regulación, bancos como BBVA cuentan con su propia UNE para atender este tipo de reclamaciones antes de escalar a CONDUSEF.
CONDUSEF actúa como mediador entre tú y la institución financiera. Presenta tu queja con la documentación del caso (estado de cuenta, folio de la aclaración e identificación oficial) para que revisen si el proceso se siguió correctamente.
En casos extremos, tras agotar esa vía, existe también la posibilidad de una vía legal, aunque eso requiere asesoría de un profesional. Este artículo tiene fines informativos y no sustituye una asesoría legal o financiera personalizada para tu caso.
Así puedes detectar un cargo no reconocido a tiempo en NOVACARD
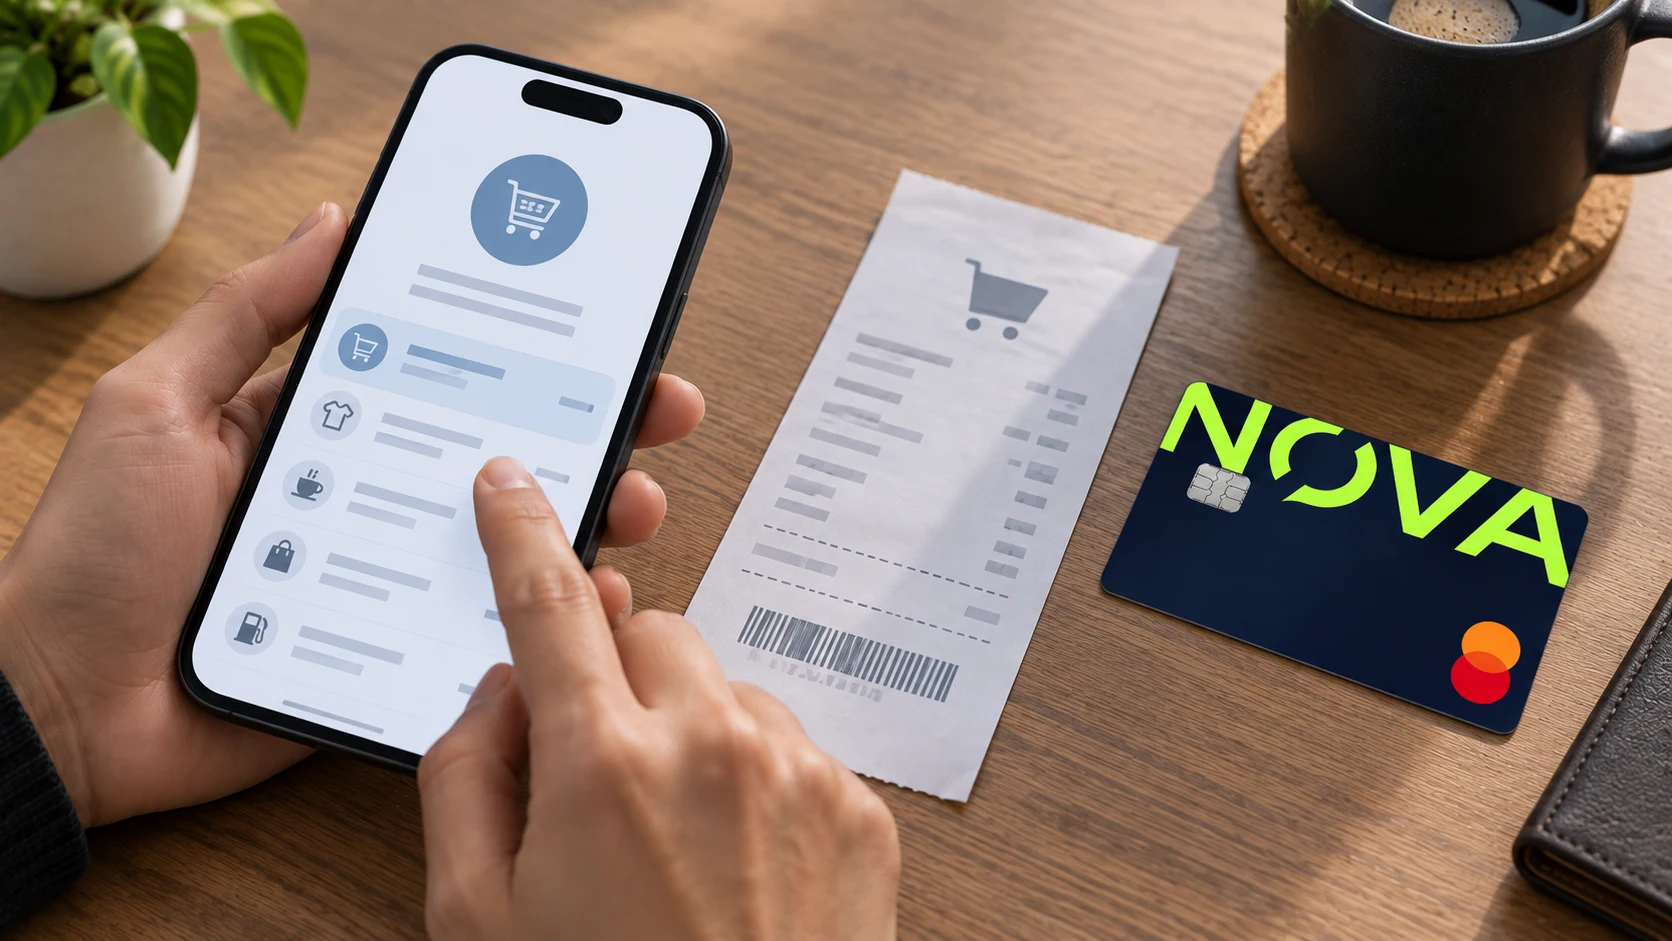
La naturaleza 100% digital de NOVACARD te da visibilidad inmediata sobre tus movimientos, sin esperar el corte mensual. Esa seguridad digital te permite revisar tu historial de compras en la app en cualquier momento, lo que te ayuda a identificar un cargo raro apenas lo veas.
Si detectas algo que no reconoces, puedes bloquear tu tarjeta al instante desde la app, sin llamar a un call center ni esperar en línea. Ese control inmediato es parte de tener tus finanzas siempre a la vista.
Preguntas frecuentes
¿Tengo que pagar mientras el banco investiga un cargo no reconocido?
No. Mientras la investigación está en curso, no estás obligado a pagar el monto en disputa. La institución tampoco puede cobrar intereses moratorios generados por ese cargo específico ni reportarte al Buró de Crédito durante ese periodo. Estas protecciones buscan que no enfrentes consecuencias financieras antes de que se aclare si el cargo fue un fraude o una compra que realmente autorizaste.
¿Qué pasa si el banco no resuelve mi reclamo a tiempo?
Si pasan 45 días naturales desde tu reporte y la institución no te entrega un dictamen, la reclamación se puede considerar que fue resuelta a tu favor, según la normativa vigente. Esto significa que el abono provisional que recibiste dentro de las primeras 48 horas se vuelve definitivo, sin que tengas que hacer un trámite adicional para confirmarlo. Aun así, conviene conservar tu folio original por si necesitas dar seguimiento al caso.
¿Qué pasa si reporto como no reconocido un cargo que sí hice?
Si la investigación demuestra que tú o un tarjetahabiente adicional autorizó la compra, el banco puede revertir el abono provisional que te dio al inicio del proceso. Por eso conviene revisar bien tu estado de cuenta antes de reportar, sobre todo si el nombre del comercio no coincide con el que recuerdas o si se trata de un cargo recurrente olvidado.
¿La CONDUSEF puede ayudarme si el banco no resuelve mi caso?
Sí. Si la institución resuelve en tu contra o no te da una respuesta clara, puedes presentar tu queja ante CONDUSEF junto con tu estado de cuenta, el folio de la aclaración y una identificación oficial. CONDUSEF funciona como mediador entre tú y la institución financiera para revisar si el proceso de investigación se siguió de forma correcta y apegada a la normativa.
¿Qué debo hacer si me vuelven a hacer un cargo no reconocido después de bloquear mi tarjeta?
Si bloqueaste tu tarjeta y aun así aparece un nuevo cargo no reconocido, repórtalo de inmediato por el mismo canal que usaste la primera vez y solicita un nuevo folio. Esto puede indicar que el bloqueo no se procesó a tiempo o que el fraude ya tenía otros datos de tu cuenta comprometidos, por lo que conviene pedir una tarjeta nueva.
¿Cómo reporto un cargo no reconocido en NOVACARD?
Puedes reportarlo directamente desde la app, sin necesidad de llamar a un call center. Ahí mismo puedes bloquear tu tarjeta al instante y dar seguimiento a tu caso. El proceso completo, con cada paso detallado, está disponible en nuestro artículo dedicado a qué hacer si tienes un cargo no reconocido en tu NOVACARD, donde explicamos cómo funciona el seguimiento dentro de la plataforma.
Los plazos y derechos descritos en este artículo provienen de la fuente oficial de CONDUSEF y pueden cambiar. Este contenido es informativo y no constituye asesoría financiera ni legal.






Artículos relacionados
¿Qué es un contracargo y cómo funciona?
¿Para qué sirve una tarjeta de débito? 7 usos reales en México
Cómo sacar una tarjeta de débito en México: guía paso a paso
Consolidar deudas en México: guía completa 2026