¿Para qué sirve una tarjeta de débito? 7 usos reales en México



Muchas personas usan su tarjeta de débito solo para pagar en el súper o sacar efectivo, sin saber que sirve para mucho más. Esa limitación te hace perder comodidad y seguridad en tu día a día. Aquí te explicamos para qué sirve una tarjeta de débito, con ejemplos reales de sus usos más comunes en México.
¿Qué es una tarjeta de débito?
Es un medio de pago vinculado a una cuenta bancaria, ya sea una cuenta corriente o una cuenta de ahorro, que a veces pide un saldo mínimo para mantenerse activa. Cada compra o retiro descuenta el saldo disponible al instante, sin generar deuda ni intereses.
Este artículo se enfoca en sus usos prácticos, uno por uno. Si buscas el detalle completo de cómo funciona, sus tipos y su seguridad, puedes revisarlo aparte; aquí vamos directo a lo que puedes hacer con ella cada día.
Pagos en tiendas físicas y con contactless
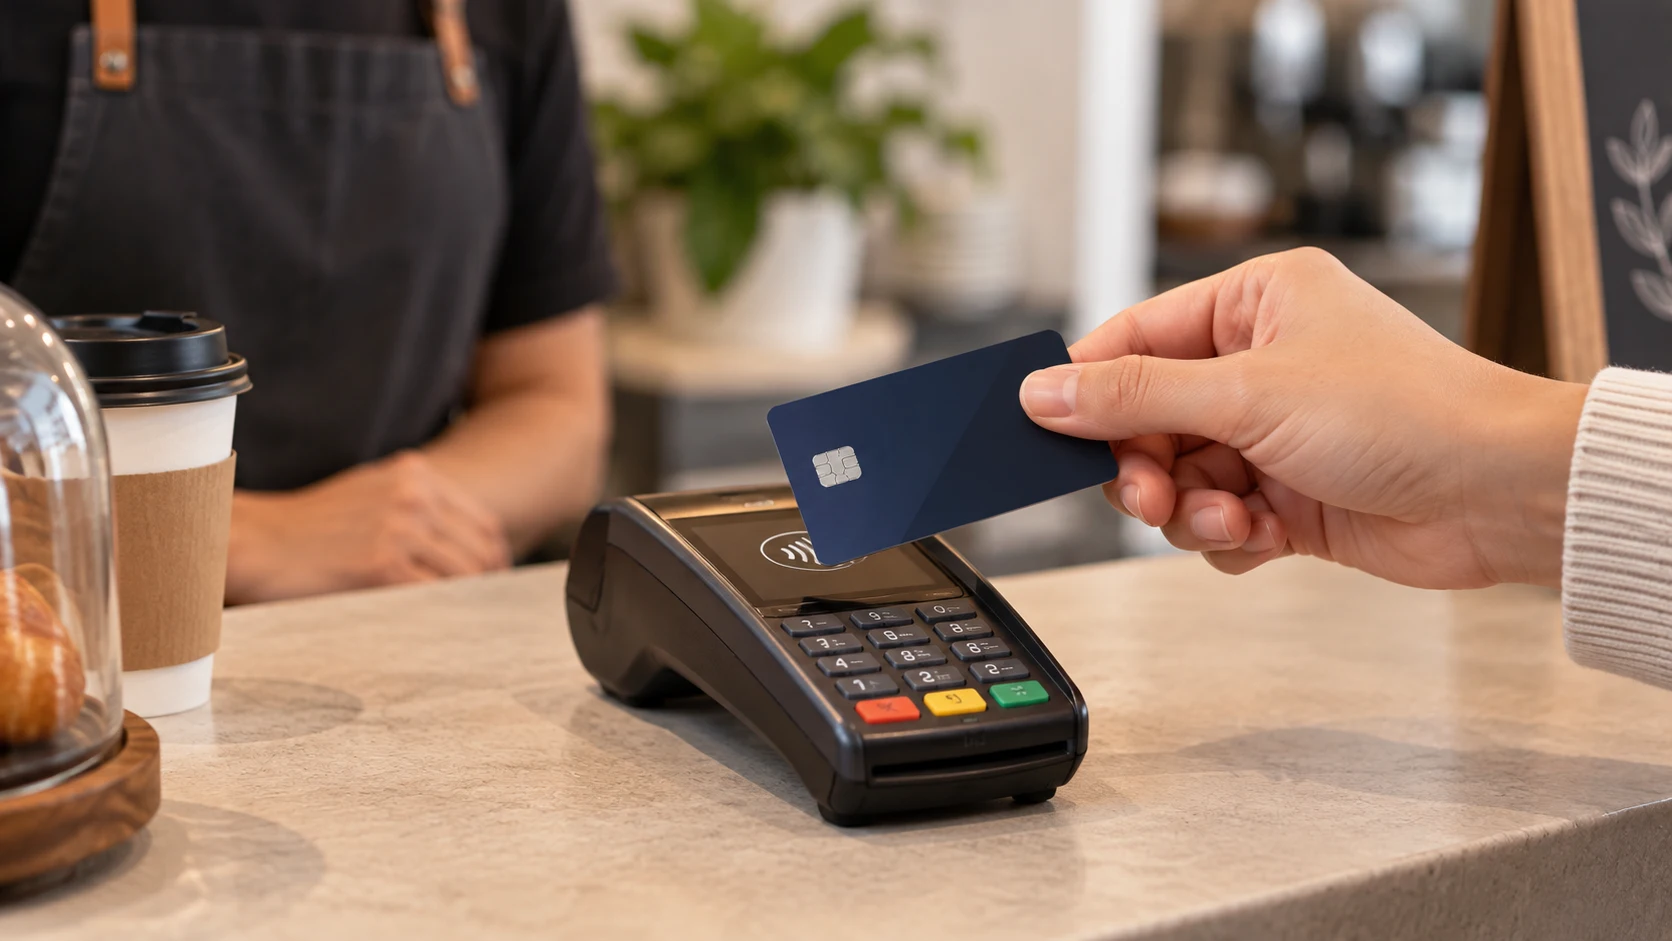
El uso más común es pagar en comercios físicos. En la terminal de pago o punto de venta, insertas el chip, deslizas la banda magnética o acercas tu tarjeta, y el monto se descuenta de tu saldo disponible en el momento, sin necesidad de cargar efectivo.
Para montos bajos, puedes hacer pagos contactless, también llamados pagos sin contacto, acercando la tarjeta a la terminal sin necesidad de tu NIP. También puedes cargar tu tarjeta a una wallet digital, como Apple Pay o Google Pay, y pagar acercando el celular en vez de sacar el plástico.
Compras en línea y en aplicaciones
También puedes pagar en tiendas en línea y aplicaciones, ingresando el número de tarjeta, la fecha de vencimiento (o fecha de caducidad) y el código de seguridad. Algunos comercios piden un paso extra de verificación, como un código que te envía tu banco.
Nunca compartas el código de seguridad de tu tarjeta, también llamado CVV, por mensaje o correo. Esa es una forma básica de protección contra fraudes al hacer compras en línea.
Retiro de efectivo en cajeros automáticos
En los cajeros automáticos puedes retirar dinero en efectivo de tu saldo disponible, dentro de México y en algunos casos también en el extranjero. La operación se autoriza con tu NIP, la clave que solo tú conoces.
Al retirar, autorizas la operación con el NIP de tu tarjeta, tu número de identificación personal, conocido también como PIN. Cubre el teclado con la mano mientras lo digitas, para que nadie más lo vea.
Antes de usar un cajero, sigue estas recomendaciones de CONDUSEF:
- Revisa que no haya dispositivos extraños en la ranura de la tarjeta.
- Evita cajeros en lugares solos o poco iluminados, sobre todo de noche.
- Guarda tu comprobante y verifica el monto retirado antes de irte.
Pago de servicios y domiciliación de recibos
Puedes pagar recibos como luz, agua, teléfono o internet directamente con tu tarjeta, ya sea manualmente cada mes o mediante domiciliación, un cargo automático y recurrente que se aplica solo.
El pago domiciliado evita que se te pase la fecha límite, porque el cargo se hace solo cada período. Puedes hacer estos pagos con crédito o débito, pero con débito usas tu propio saldo, sin riesgo de comisiones por financiamiento.
Transferencias y recepción de depósitos
Tu cuenta de débito también sirve para enviar y recibir dinero por transferencia electrónica, usando la CLABE interbancaria, tu número de cuenta o el número de tu tarjeta. Ahí puedes recibir tu nómina, depósitos de terceros o mover dinero entre tus propias cuentas.
El costo de una transferencia SPEI varía según tu banco o emisor, así que no siempre es gratuita. Antes de mover montos grandes, revisa la comisión aplicable en tu app o estado de cuenta.
Compras y retiros en el extranjero
Si tu tarjeta pertenece a una red internacional como Visa o Mastercard, puedes pagar y retirar efectivo fuera de México. Antes de viajar, avisa a tu banco o entidad financiera para evitar que bloquee tu tarjeta por movimientos inusuales.
Revisa también si aplican comisiones por conversión de divisa, ya que varían según el emisor. Conocerlas antes de tu viaje evita sorpresas en tu estado de cuenta al regresar.
Control y organización de tus gastos
Como solo gastas el saldo que tienes disponible, tu tarjeta de débito también funciona como herramienta financiera para el control de gastos y tus propios límites de gasto. Puedes consultar tu saldo desde la app en cualquier momento, y un buen manejo de cuenta es parte de tu salud financiera.
Según información de Banco de México citada por CONDUSEF, el 82.2% de las operaciones diarias con tarjeta en México se hacen con débito, frente a 17.3% con crédito. Es el medio de pago más usado, así que revisar tus movimientos es parte de la educación financiera básica.
Qué no puedes hacer con una tarjeta de débito
Ya conoces varios usos y qué es una tarjeta de débito y cómo funciona en la práctica, pero también tiene límites frente a una tarjeta de crédito. Conocerlos te ayuda a decidir cuándo conviene sumar una a tu cartera.
Dado que las tarjetas de débito no se reportan al Buró, no te sirve para mejorar tu historial crediticio. Ese historial se construye con productos de crédito, siempre que pagues a tiempo y no te atrases en tus fechas límite.
El cashback tampoco es un beneficio típico del débito, aunque algunos bancos lo ofrecen en promociones puntuales. Por eso, para acumular recompensas de forma constante, conviene revisar tarjetas de crédito diseñadas para eso.
Si quieres profundizar en cada punto de comparación, puedes revisar a fondo las diferencias entre tarjeta de crédito y débito. Aquí nos quedamos con lo esencial: para esos tres casos, tu débito no es suficiente.
Cuándo conviene sumar una tarjeta de crédito
Si el historial crediticio, el cashback o las compras a meses te hacen falta, sumar una tarjeta de crédito puede ser tu siguiente paso, sin dejar de usar tu débito para el resto.
NOVACARD es una tarjeta de crédito sin comprobar ingresos, 100% digital y con aprobación en minutos. Tiene 0% de interés, pero aplica $29 más IVA al día por disposición de línea, y $29 más IVA al día adicional por pago tardío. Así completas lo que tu débito no cubre.
Preguntas frecuentes
¿Puedo usar mi tarjeta de débito para comprar a meses sin intereses?
No. Comprar a meses sin intereses requiere una línea de crédito, y tu tarjeta de débito solo dispone del saldo que ya tienes en tu cuenta, sin capacidad de financiamiento. Para diferir un pago en varias exhibiciones necesitas una tarjeta de crédito que ofrezca esa opción, sujeta a las condiciones de cada comercio y del banco emisor de la tarjeta que utilices en ese momento.
¿La tarjeta de débito tiene algún costo por transferencias SPEI?
Depende de tu banco o institución financiera emisora. El costo de una transferencia SPEI varía según el monto, el horario y las políticas de cada emisor, así que no siempre es gratuita. Antes de mover dinero entre cuentas o enviarlo a un tercero, revisa la comisión aplicable en tu app o en tu contrato, porque algunos bancos exentan un número limitado de transferencias al mes.
¿Qué pasa si intento retirar más dinero del que tengo disponible?
La operación se rechaza. Si no tienes saldo suficiente, el sistema no autoriza la compra ni el retiro, porque una tarjeta de débito no permite gastar más de lo que tienes disponible en tu cuenta. En algunos casos, como hoteles o gasolineras, puede aparecer una retención temporal que reduce tu saldo disponible hasta que se confirma el monto final del cargo, sin ser un cobro adicional.
¿Puedo usar la misma tarjeta de débito para pagos en tiendas y en línea?
Sí. La misma tarjeta funciona tanto en terminales físicas como en compras por internet, siempre que tu banco tenga habilitada esa función. En tiendas físicas usas el chip, la banda o el contactless, y en línea ingresas el número de tarjeta, la fecha de vencimiento y el código de seguridad. No necesitas una tarjeta distinta para cada tipo de compra.
¿Tener tarjeta de débito y tarjeta de crédito al mismo tiempo es recomendable?
Sí, puede ser una buena combinación. El débito te ayuda a controlar tu gasto diario con tu propio saldo, mientras que el crédito te permite construir historial, acceder a beneficios como cashback y cubrir compras grandes a meses. Usar ambas según el propósito de cada compra suele ser más ordenado que depender de una sola, siempre que pagues tu tarjeta de crédito a tiempo.
¿La tarjeta de débito sirve para comprobar ingresos ante otras instituciones?
Puede servir como referencia de manejo de fondos, ya que tu estado de cuenta muestra tus ingresos y movimientos regulares. Sin embargo, no genera historial crediticio ante el Buró de Crédito, porque no implica una línea de crédito ni evaluación de pago. Si necesitas comprobar tu capacidad de pago para un crédito o servicio, revisa qué documentos específicos te solicita cada institución, como identificación oficial o comprobante de domicilio.






Artículos relacionados
¿Qué es un contracargo y cómo funciona?
Cómo sacar una tarjeta de débito en México: guía paso a paso
Consolidar deudas en México: guía completa 2026
¿Cómo saber si una app de préstamos es confiable en México?