Cómo sacar una tarjeta de débito en México: guía paso a paso



Abrir una cuenta y no saber qué documentos pedir, a qué banco acudir o si conviene hacerlo desde el celular puede retrasar semanas algo que toma minutos. Esta guía explica cómo sacar una tarjeta de débito en México paso a paso, qué requisitos aplican en la mayoría de los bancos y cómo elegir entre trámite en línea o en sucursal.
¿Qué es una tarjeta de débito y para qué sirve?
Una tarjeta de débito te da acceso al dinero que ya tienes en tu cuenta bancaria, sin generar deuda ni cobrar intereses. Sirve para pagar en comercios, retirar efectivo en cajeros automáticos, hacer una transferencia electrónica o pagar tus compras en línea. También puedes consultar tu saldo desde la app. La mayoría opera bajo redes de pago como Visa o Mastercard.
Requisitos para sacar una tarjeta de débito en México
Los requisitos para sacar una tarjeta de débito en México cambian poco entre bancos, porque todos verifican tu identidad antes de darte acceso a una cuenta. En términos generales, necesitas los siguientes documentos:
- Identificación oficial vigente (INE o pasaporte)
- CURP
- Comprobante de domicilio (algunos bancos lo piden solo para trámite en sucursal)
- Número de teléfono y correo electrónico activos
- Ser mayor de edad, salvo productos específicos para menores con tutor
Puedes consultar el marco general de cuentas y medios de disposición en el sitio de CONDUSEF antes de elegir banco.
A diferencia de una tarjeta de crédito, no te piden comprobante de ingresos ni revisan tu buró de crédito, porque el dinero que gastas ya es tuyo. Si todavía no tienes claro qué es una tarjeta de débito y cómo funciona, esa base ayuda a entender por qué el trámite es más simple.
Cómo sacar una tarjeta de débito paso a paso
El proceso para sacar una tarjeta de débito es prácticamente el mismo en cualquier institución, aunque cambien los nombres de cada paso según el banco. En general, sigue esta secuencia:
- Elige el banco o institución (como BBVA, Banorte o Banco Azteca) y el tipo de cuenta (cuenta básica, cuenta de ahorro, cuenta digital, cuenta con nómina, entre otras)
- Reúne los documentos requeridos
- Realiza la solicitud desde la app o el sitio del banco, o acude a sucursal
- Confirma tu identidad con video llamada, biometría o firma en sucursal, según el banco
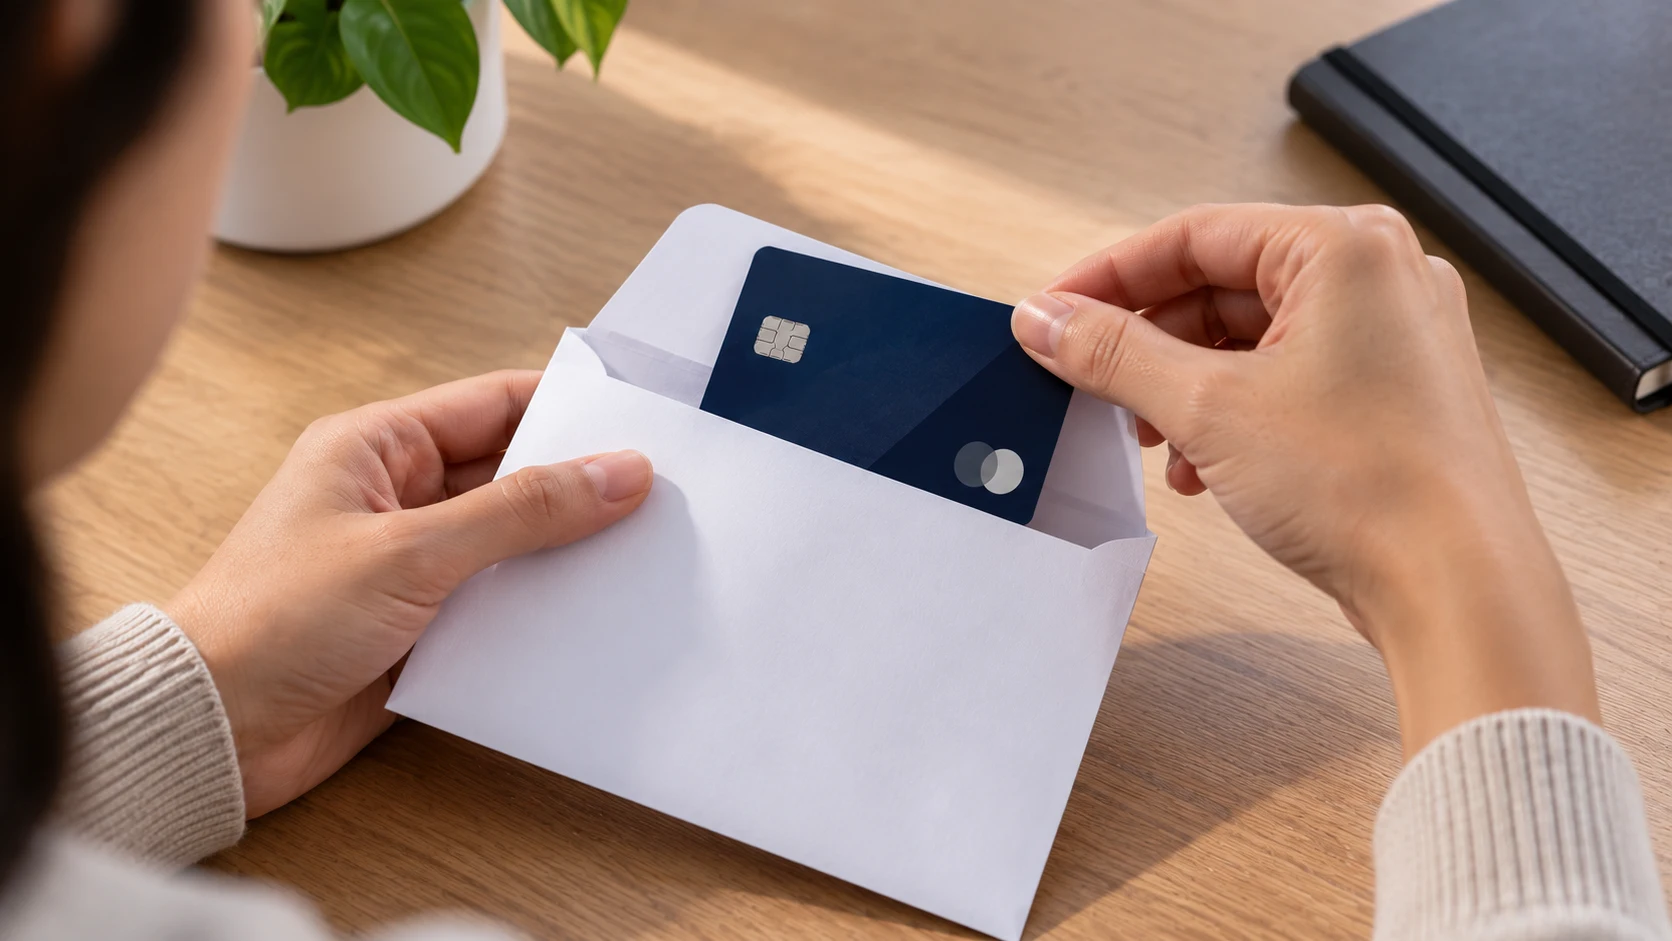
- Activa la tarjeta virtual, también llamada tarjeta digital, mientras llega la física
- Recibe la tarjeta física, en un rango de días que varía por banco
Cuando actives la tarjeta, la app te pide crear un NIP, es decir, tu número de identificación personal, también llamado PIN, para autorizar tus compras y retiros en cajeros automáticos. En el reverso de la tarjeta física encontrarás además el código de seguridad, necesario para pagos en línea.
Algunos bancos también permiten pagar con código QR desde la app, sin necesidad de la tarjeta física.
El tiempo de aprobación y de entrega de la tarjeta física varía según la institución. Algunos bancos aprueban la cuenta en minutos desde la app, mientras que otros piden completar parte del trámite en sucursal antes de activarla.
Tarjeta de débito en línea o en sucursal: cómo elegir
La banca en línea y la banca digital han hecho posible abrir una cuenta sin acudir a una sucursal, pero elegir entre ambas vías depende de qué tan completos tienes tus documentos. Las dos llevan al mismo resultado.
El trámite en línea suele ser más rápido, pero algunos bancos limitan el monto que puedes depositar hasta validar tu identidad en persona. La sucursal sigue siendo útil si no tienes tus documentos digitalizados o prefieres una atención directa.
Qué hacer si no calificas para una tarjeta de débito
Si un banco rechaza tu solicitud o no logras completar la verificación de identidad, todavía tienes alternativas antes de descartar la idea de obtener una tarjeta de débito.
La cuenta básica de nivel bajo es una opción, pensada para personas con ingresos menores a cierto tope, y en varios bancos no exige comprobante de domicilio para abrirla. Puedes revisar sus condiciones en la página oficial de CONDUSEF sobre cuenta básica.
- Sin comisión por manejo de cuenta
- Sin comprobante de domicilio obligatorio en algunos bancos
- Incluye tarjeta de débito asociada
Algunas instituciones digitales también tienen procesos de validación de identidad más flexibles que la banca tradicional, aunque esto no garantiza la aprobación en ningún caso.
Este mismo principio aplica si más adelante buscas tu primera tarjeta de crédito. Existen productos como la tarjeta de crédito garantizada, pensados para quien todavía no tiene historial crediticio.
Cuánto cuesta tener una tarjeta de débito
La mayoría de las tarjetas de débito no cobran anualidad, porque el banco no te presta dinero, solo te da acceso al tuyo. Sin embargo, pueden existir comisiones asociadas al manejo de la cuenta:
- Manejo o administración de cuenta
- Reposición de plástico por pérdida o robo
- Retiro en cajeros de otros bancos
- Consulta de saldo en cajeros de otros bancos
Existen cuentas básicas reguladas que no cobran comisión por manejo, pensadas para personas con ingresos menores a cierto tope, como la opción mencionada en la sección anterior.
Antes de abrir una cuenta, conviene revisar el contrato de adhesión del banco y tu estado de cuenta para confirmar qué comisiones aplican, porque varían de una institución a otra y cambian con el tiempo.
Débito o crédito: en qué se diferencian
La diferencia central está en de quién es el dinero que gastas. Con una tarjeta de débito usas tu propio saldo, mientras que con una tarjeta de crédito usas una línea que el banco te presta y que después debes pagar. Puedes revisar a fondo las diferencias entre tarjeta de crédito y débito si quieres comparar ambos productos.
Una tarjeta de crédito, usada con responsabilidad, también te ayuda a construir historial en el Buró de Crédito, algo que una tarjeta de débito no hace porque no implica ningún tipo de préstamo.
Del débito al crédito: el siguiente paso en tus finanzas
Si ya sabes manejar una tarjeta de débito, el siguiente paso natural suele ser construir historial crediticio con una tarjeta de crédito. NOVACARD aprueba tu solicitud en minutos desde la app y no pide comprobante de ingresos, algo útil si tu único antecedente financiero es tu cuenta de débito.
NOVACARD tampoco cobra anualidad, así que puedes empezar a construir historial sin ese costo fijo. Sacar tu primera tarjeta de débito es el punto de partida, pero avanzar hacia el crédito es lo que construye tu historial a largo plazo.
Preguntas frecuentes
¿Qué documentos necesito para sacar una tarjeta de débito en México?
Necesitas una identificación oficial vigente, como tu INE o pasaporte, y tu CURP. La mayoría de los bancos también piden un número de teléfono y un correo electrónico activos para verificar tu identidad. Si haces el trámite en sucursal, es posible que te pidan además un comprobante de domicilio reciente. Los requisitos exactos pueden variar según el banco y el tipo de cuenta que elijas, así que conviene revisar la lista específica antes de iniciar tu solicitud.
¿Puedo sacar una tarjeta de débito sin ir a la sucursal?
Sí. La mayoría de los bancos en México permiten abrir una cuenta, sacar tu tarjeta de débito y hacer tus operaciones bancarias desde la app, sin pisar una sucursal. El proceso incluye validar tu identidad con una foto de tu identificación oficial y, en algunos casos, una video llamada corta. La diferencia es que el monto que puedes depositar al inicio suele ser más bajo hasta que confirmes tu identidad en persona o subas documentación adicional en la misma app.
¿Cuánto tiempo tarda en llegar una tarjeta de débito física?
El tiempo varía según el banco, pero en la mayoría de los casos la tarjeta física llega entre cinco y quince días hábiles después de que abres tu cuenta. Mientras tanto, puedes usar la tarjeta virtual para pagos en línea y algunas compras con wallets digitales como Apple Pay o Google Pay. Si necesitas retirar efectivo antes de que llegue tu tarjeta física, revisa si tu banco ofrece alguna alternativa temporal, como retiro sin tarjeta desde la app.
¿Puede un menor de edad tener tarjeta de débito?
Sí, algunas instituciones bancarias en México ofrecen productos de débito dirigidos a menores de edad. La contratación y los requisitos dependen de cada institución y, por regla general, requieren la intervención del padre, madre, tutor o representante legal del menor. Dependiendo del producto, también pueden establecerse límites de uso, controles de gasto y notificaciones para facilitar la supervisión de las operaciones.
Así queda más jurídico sin convertirlo en texto de abogado. Además, evitaría afirmar que el padre o tutor “firma como responsable”, porque habría que revisar qué carácter contractual tiene específicamente en cada producto.
¿Puedo tener tarjetas de débito de varios bancos al mismo tiempo?
Sí, no existe un límite legal para la cantidad de cuentas de débito que puedes tener, siempre que cada banco apruebe tu solicitud de forma independiente. Muchas personas usan una cuenta para su nómina y otra para gastos del día a día, por ejemplo. Ten en cuenta que algunos bancos sí revisan si ya tienes una cuenta activa con ellos antes de aprobar una segunda, así que las reglas pueden variar de una institución a otra.
¿Una tarjeta de débito ayuda a construir historial crediticio?
No de forma directa. Una tarjeta de débito no reporta información al Buró de Crédito porque no implica ningún tipo de préstamo, solo mueves el dinero que ya es tuyo. Para construir historial crediticio necesitas un producto que sí otorgue crédito, como una tarjeta de crédito, y pagarlo de forma puntual. La tarjeta de débito sigue siendo útil como base para ordenar tus finanzas antes de dar ese paso.






Artículos relacionados
¿Qué es un contracargo y cómo funciona?
¿Para qué sirve una tarjeta de débito? 7 usos reales en México
Consolidar deudas en México: guía completa 2026
¿Cómo saber si una app de préstamos es confiable en México?