Cómo sacar tu primera tarjeta de crédito en México: guía completa 2026



Puntos clave
- Para sacar tu primera tarjeta de crédito en México necesitas ser mayor de 18 años, tener identificación oficial vigente (INE o pasaporte) y comprobante de domicilio; los bancos suelen pedir además comprobante de ingresos y revisan tu historial.
- Sí puedes obtener una tarjeta de crédito sin historial en Buró de Crédito: no tener historial no es negativo, y existen emisores digitales sin comprobante de ingresos, tarjetas garantizadas y tarjetas para primer crédito con líneas bajas.
- En un banco tradicional la aprobación de una tarjeta de crédito tarda de 3 a 15 días hábiles y pide comprobante de ingresos; en un emisor digital el trámite es 100% en la app con INE y selfie, y la respuesta llega en minutos.
- Si te rechazan la solicitud de tarjeta de crédito, espera al menos dos meses antes de volver a solicitar, revisa tu reporte de Buró de Crédito y evita solicitudes simultáneas, porque cada una genera una consulta.
- NOVACARD se solicita 100% en la app con INE y selfie, sin comprobante de ingresos.
Si estás pensando en sacar o tramitar tu primera tarjeta de crédito en México, es normal tener dudas: qué documentos necesitas, qué institución te conviene, cómo es el proceso paso a paso y qué errores evitar desde el inicio.
La buena noticia es que el proceso es más sencillo de lo que parece. En esta guía de educación financiera repasamos los requisitos básicos, la diferencia entre un banco tradicional y un emisor digital, el proceso completo paso a paso, qué evaluar antes de elegir tu tarjeta, los errores más comunes entre quienes solicitan su primera tarjeta y qué hacer si te rechazan la solicitud.
¿Qué necesitas para sacar tu primera tarjeta de crédito?
Los requisitos varían según la institución, pero la mayoría comparte una base común: ser mayor de 18 años, contar con identificación oficial vigente (INE o pasaporte) y comprobante de domicilio reciente. Los bancos tradicionales, además, suelen pedir comprobante de ingresos y revisan tu historial crediticio; varios emisores digitales no solicitan ninguno de los dos.
Si quieres el detalle completo de documentos por tipo de institución, consulta nuestra guía de requisitos para una tarjeta de crédito.
¿Puedo obtener una tarjeta sin historial crediticio?
Sí. Si nunca has tenido un crédito formal, tu historial en el Buró de Crédito simplemente no existe todavía. Eso no es negativo: solo significa que no hay información sobre ti como usuario de crédito.
Algunas opciones en el mercado mexicano para este perfil:
- Emisores digitales sin comprobante de ingresos: evalúan tu perfil con modelos de riesgo alternativos en lugar de depender de tu nómina o score.
- Tarjetas garantizadas: depositas un monto como garantía que se convierte en tu línea de crédito.
- Tarjetas para primer crédito: líneas de crédito bajas y requisitos flexibles, pensadas para construir historial crediticio.
Banco tradicional vs. tarjeta no bancaria: ¿cuál te conviene?
Existen dos grandes caminos para obtener una tarjeta de crédito en México: a través de un banco tradicional o grupo financiero, o a través de una tarjeta no bancaria o plataforma digital. Cada uno tiene ventajas y desventajas claras según tu perfil.
Los bancos tradicionales suelen ofrecer líneas de crédito más altas y productos complementarios como crédito hipotecario o inversiones. Las tarjetas no bancarias, en cambio, priorizan la velocidad y la flexibilidad, y son más accesibles para quienes no tienen historial o lo tienen limitado.
Si todavía no tienes claro qué tarjeta de crédito te conviene, vale la pena comparar opciones antes de solicitar. También puedes consultar CONDUSEF para comparar productos de forma independiente.
¿Cómo tramitar tu tarjeta de crédito paso a paso?
El proceso completo se puede dividir en seis pasos. Seguirlos en orden reduce la probabilidad de rechazo y te da claridad sobre qué esperar en cada etapa.
Paso 1: Investiga y compara
Revisa al menos tres o cuatro opciones antes de decidir. Compara anualidad, CAT promedio, beneficios como cashback o meses sin intereses (MSI), período de gracia y qué documentos pide cada una. No te quedes solo con lo que ves en redes sociales: consulta directamente el sitio oficial de cada institución.
Paso 2: Elige el tipo de emisor
Si tienes historial crediticio y documentación completa, un banco tradicional puede ofrecerte una línea de crédito más amplia. Si es tu primera tarjeta, eres trabajador independiente o prefieres un proceso sin papeleo, un emisor digital suele ser el camino más directo: varios aprueban en minutos sin pedir comprobante de ingresos.
Paso 3: Reúne tus documentos
Para cualquier vía necesitas al menos tu identificación oficial vigente (INE o pasaporte) y un comprobante de domicilio. Si aplicas en un banco, ten también tu comprobante de ingresos listo. Verifica que los documentos no estén vencidos y que los datos coincidan con exactitud.
Paso 4: Completa la solicitud
- En un emisor digital: descarga la app, regístrate, ingresa tus datos y completa la verificación con tu INE y una selfie. En algunos casos el proceso toma menos de cinco minutos.
- En banco: llena el formulario en línea o acude a sucursal, y entrega la documentación requerida.
Paso 5: Espera la resolución
Los emisores digitales suelen dar una respuesta en minutos desde que envías la solicitud. En bancos tradicionales el proceso puede tomar entre 3 y 15 días hábiles; si te piden documentación adicional, ese plazo puede extenderse.
Paso 6: Activa tu tarjeta y úsala con responsabilidad
Una vez aprobada, activa tu tarjeta digital para empezar a usarla de inmediato mientras llega el plástico. Lo más importante desde el primer uso: pagar siempre el total antes de la fecha límite para minimizar comisiones, y revisar tu estado de cuenta cada ciclo.
¿Qué evaluar antes de elegir tu tarjeta de crédito?
Elegir una tarjeta de crédito implica revisar varios criterios clave. No todas las que parecen baratas lo son cuando se usan con frecuencia, y no todas las que ofrecen beneficios exclusivos se ajustan a tus hábitos de gasto. Si estás empezando, revisa qué tarjeta de crédito es mejor para empezar.
1. Anualidad y comisiones
Confirma si existe anualidad. Algunas tarjetas sin anualidad compensan ese beneficio con comisiones por uso. Revisa siempre el contrato de adhesión registrado ante PROFECO, no solo el material publicitario.
2. CAT (Costo Anual Total)
El CAT (Costo Anual Total) refleja el costo real del crédito, incluyendo tasa de interés, comisiones y otros cargos. Exige siempre el CAT promedio antes de firmar.
3. Período de gracia y fecha de corte
El período de gracia es el tiempo que tienes para pagar desde la fecha de corte y fecha de pago. Varía entre 20 y 50 días según la institución.
4. Pago mínimo vs. pago total
El pago mínimo evita la mora, pero el saldo restante sigue generando cargos y tu deuda crece. Haz del pago total un hábito desde el primer mes.
5. Beneficios y condiciones
Evalúa los beneficios reales: cashback, MSI, compatibilidad con wallets digitales y soporte ante extravío o robo. Elige los que se alineen con tus hábitos; un cashback del 5% en supermercados, por ejemplo, solo es útil si compras en las tiendas afiliadas al programa. Consulta tus derechos como consumidor de servicios financieros en CONDUSEF o PROFECO.
5 errores que debes evitar con tu primera tarjeta
- Usarla como extensión de tu sueldo: es dinero prestado, no extra. Si no puedes pagarlo con tu ingreso del mes, no lo cargues a la tarjeta.
- Pagar solo el mínimo siempre: solo evita la mora, no reduce tu deuda. Haz del pago total un hábito desde el primer mes.
- No conocer tus fechas: un pago atrasado genera cargos y afecta tu historial. Activa recordatorios desde la app.
- Solicitar varias tarjetas a la vez: cada solicitud genera una consulta en Buró. Varias solicitudes simultáneas aumentan la probabilidad de rechazo.
- No revisar tus movimientos: revisa tu estado de cuenta al menos una vez por semana para detectar cargos no reconocidos y controlar tus gastos.
¿Qué hacer si te rechazan la solicitud?
Un rechazo no es permanente. Las causas por las que no te dan una tarjeta de crédito más comunes son historial crediticio negativo, ingresos insuficientes, demasiadas solicitudes recientes o datos inconsistentes en tu identificación.
Si te rechazan, espera al menos dos meses antes de volver a solicitar, revisa tu reporte en Buró de Crédito para identificar el factor de riesgo y considera opciones con requisitos más flexibles, como una tarjeta garantizada o un emisor digital que evalúe tu perfil con otros criterios.
¿Cómo puede ayudarte NOVACARD si es tu primera tarjeta de crédito?
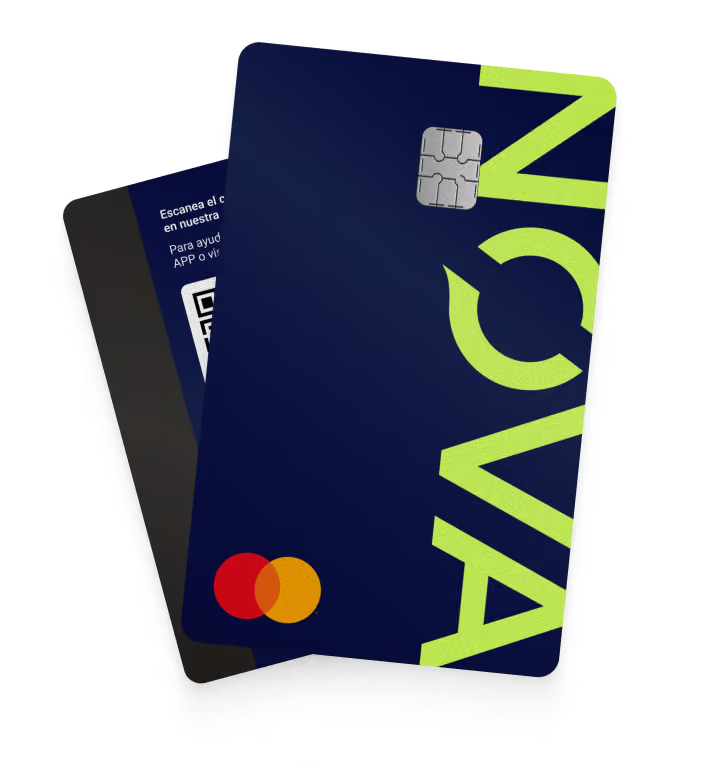
NOVACARD es una opción concreta para quien busca su primera tarjeta de crédito o quiere salir de la burocracia bancaria: solicitud 100% digital, sin comprobante de ingresos y aprobación en minutos.
NOVACARD no cobra tasa de interés. En cambio, aplica una comisión fija por disposición de línea de $29 + IVA al día, que corre desde el día en que usas tu tarjeta hasta que saldas el total por completo, no solo si te pasas de la fecha límite de pago. Si además no cubres ni el pago mínimo de $599 MXN, se suma una comisión adicional por pago tardío de $29 + IVA al día; pagando al menos el mínimo, continúa solo la comisión por disposición de línea.
Esta información tiene fines educativos y no constituye asesoría financiera. Consulta siempre el contrato de adhesión registrado ante PROFECO para conocer el detalle completo aplicable a tu caso.
Tramitar tu tarjeta es el primer paso. Usarla bien define tu historial.
Preguntas frecuentes
¿Qué pasa si rechazan mi solicitud?
No es permanente. Espera al menos dos meses para volver a solicitar, revisa tu reporte en Buró de Crédito y considera opciones más flexibles como una tarjeta garantizada. Si tu solicitud fue con NOVACARD, revisa los motivos de rechazo en NOVACARD.
¿Tener una tarjeta me registra en el Buró de Crédito?
Sí. Si pagas a tiempo, construyes historial positivo que mejora tu score y te abre puertas a mejores productos financieros.
¿Cuánto crédito me van a dar en mi primera tarjeta?
Depende del emisor y tu perfil. Lo habitual son líneas bajas al inicio, que crecen con buen comportamiento de pago y uso constante.
¿Es seguro solicitar una tarjeta en línea?
Sí, si lo haces en el sitio oficial o la app del emisor. Verifica la URL, el certificado de seguridad y nunca compartas tus datos por enlaces sospechosos.
¿Cuánto tiempo toma el trámite de una tarjeta de crédito en México?
Depende del tipo de institución. En emisores digitales la aprobación puede tomar minutos y la tarjeta digital se entrega de inmediato; la física llega en 2 o 3 días hábiles. En bancos tradicionales el proceso puede tomar entre 3 y 15 días hábiles.
¿Puedo tramitar una tarjeta de crédito sin historial en Buró de Crédito?
Sí. Varios emisores digitales permiten acceder a una tarjeta sin historial previo. Si quieres saber primero cómo saber si estás en Buró de Crédito, hay un proceso gratuito para consultarlo.
¿Puedo tramitar más de una tarjeta de crédito al mismo tiempo?
Técnicamente sí, aunque hay límites prácticos: cuántas tarjetas de crédito puedes tener depende de tu perfil crediticio. Cada solicitud genera una consulta al Buró, lo que puede reducir temporalmente tu score.
¿Necesito ir a una sucursal para tramitar mi tarjeta?
No si eliges una tarjeta no bancaria o de una plataforma digital: el proceso es remoto, desde la app, con tu INE y una selfie. En bancos tradicionales aún puede requerirse visita presencial o envío de documentos físicos.